
ETF للمبتدئين: دليل شامل
صندوق المؤشرات المتداول (ETF) هو صندوق استثماري يحتفظ بسلة من الأصول ويتداول في البورصة مثل سهم منفرد. وشراء ETF واحد يمنح المبتدئ حصة في مئات أو آلاف الأوراق المالية، ومعظم صناديق ETF تتبع مؤشرًا مثل S&P 500 أو MSCI World أو FTSE 100. وعلى عكس صندوق الاستثمار المشترك، يتداول ETF طوال اليوم بأسعار السوق، وتكون تكلفته في الغالب أقل، ولا يشترط حدًا أدنى سوى سعر سهم واحد.
تنقسم صناديق ETF إلى خمسة أنواع رئيسية: الأسهم، والسندات، والسلع، والقطاعات والموضوعات، والصناديق البيئية والاجتماعية والحوكمة (ESG). ويبدأ معظم المبتدئين بـETF للأسهم يتتبع السوق الواسعة، وفي الاتحاد الأوروبي والمملكة المتحدة يختارون أيضًا بين ETF ذات التراكم، التي تعيد استثمار التوزيعات، وETF ذات التوزيع، التي تدفعها نقدًا.
وصندوق ETF الذي يتتبع السوق الواسعة هو أيضًا الخيار الأقل تكلفة. فهذه الصناديق المرتبطة بمؤشرات واسعة تتقاضى بين 0.03% و0.20% سنويًا، إضافة إلى عمولات الوسيط وسبريد العرض والطلب، بينما تتقاضى الصناديق المُدارة بنشاط في الغالب من 0.50% إلى 1.50%. وفي عام 2025، كان أداء 79% من صناديق الشركات الأمريكية الكبرى المُدارة بنشاط أسوأ من أداء S&P 500. ولا تزيل التكاليف المنخفضة المخاطر، لأن S&P 500 هبط 57% في الأزمة المالية 2007–2009 و34% في انهيار كوفيد-19 عام 2020، ولذلك تناسب صناديق ETF المال الذي يمكن أن يبقى مستثمَرًا سنوات طويلة.
يبدأ الاستثمار لسنوات طويلة بأربع خطوات واحدة في كل مكان: فتح حساب لدى وسيط منظَّم، وإيداع المال، واختيار ETF، وإدخال أمر شراء. أما الحساب فيختلف بحسب البلد. يستخدم المبتدئون في الإمارات العربية المتحدة منصات مثل IG وSaxo وCMC Markets، وخطط ادخار ETF مثل خطط XTB. ويمكن للمستثمرين في الإمارات العربية المتحدة شراء صناديق ETF المدرجة في الولايات المتحدة عبر وسيط، لكن فقط عندما يطلب المستثمر الصندوق بمبادرة منه، لأن هيئة الأوراق المالية والسلع (CMA) تمنع الترويج للصناديق الأجنبية لدى المستثمرين الأفراد.
ومن بين هذه الصناديق، يختار المبتدئ أول ETF وفق خمسة معايير: المؤشر، ونسبة المصروفات (expense ratio)، وحجم الصندوق، وطريقة النسخ، والاختيار بين التراكم والتوزيع. وتأتي المنصة في النهاية، ويحكم عليها المبتدئ بأربعة عوامل: مجموعة صناديق ETF المتاحة، والتكلفة الإجمالية، والتنظيم، ونوع الحساب الذي تقدمه.
ما الذي جاء بك إلى هذا الدليل اليوم؟
اختر إجابة واحدة وشاهد كيف تقارن إجابتك بإجابات القراء الآخرين.
ما هو ETF؟
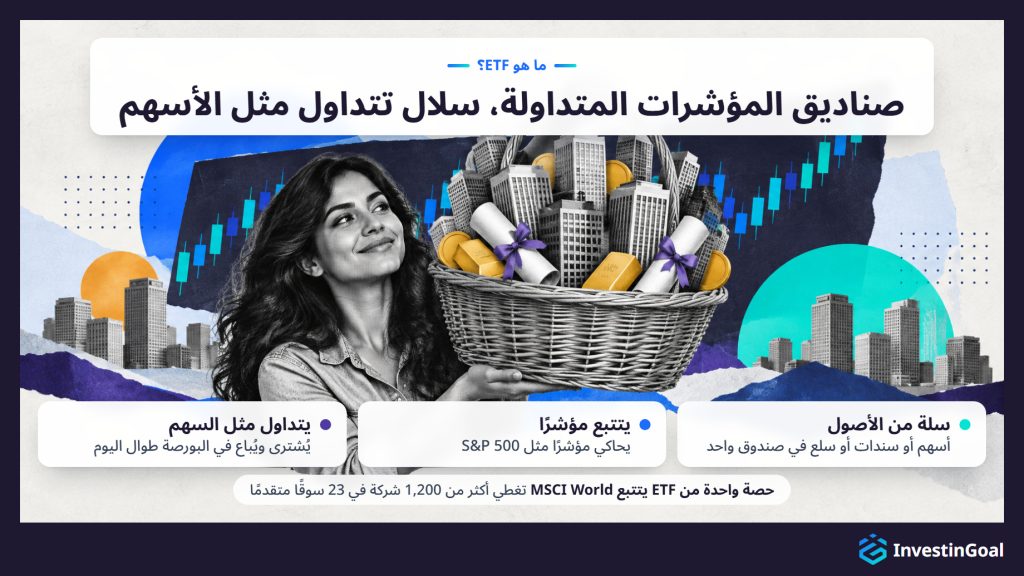
صندوق ETF (صندوق المؤشرات المتداول) هو صندوق استثماري يحتفظ بسلة من الأصول، مثل الأسهم أو السندات أو السلع، ويتداول في البورصة مثل سهم منفرد. وشراء ETF واحد يمنح المستثمر انكشافًا على عشرات أو آلاف الأوراق المالية في صفقة واحدة، بدل شراء أسهم الشركات واحدًا تلو الآخر.
تنشئ الجهة المزوِّدة لـETF صندوقًا يحتفظ بمجموعة من الأصول مختارة لتحاكي أداء مؤشر، وهو قائمة من الأوراق المالية تقيس سوقًا ما، مثل S&P 500 أو MSCI World. ويتتبع S&P 500 أكبر 500 شركة مدرجة في الولايات المتحدة من حيث القيمة السوقية. ومن أكبر الجهات المزوِّدة iShares، وهي علامة BlackRock لصناديق ETF (أكبر مدير أصول في العالم)، وVanguard (ثاني أكبر مدير)، وAmundi (الأكبر في أوروبا). ثم يشتري المستثمرون حصص الصندوق ويبيعونها في البورصة، تمامًا كما يشترون أسهم أي شركة مدرجة. ويتغير سعر كل حصة من ETF طوال يوم التداول بحسب العرض والطلب، لكنه يعكس عن قرب قيمة الأصول التي يحتفظ بها الصندوق.
يمنح هذا الهيكل المبتدئين التنويع، أي توزيع المال على أوراق مالية كثيرة، بصفقة شراء واحدة. فبدل البحث عن عشرات الأسهم الفردية وشرائها لبناء محفظة متوازنة، يستطيع المستثمر شراء ETF واحد يتتبع السوق الواسعة، ليمتلك فورًا حصة متناسبة من كل شركة في ذلك المؤشر. فحصة واحدة من ETF يتتبع FTSE 100، مثلًا، تمنح انكشافًا على أكبر 100 شركة مدرجة في بورصة لندن. وحصة واحدة من ETF يتتبع MSCI World تغطي أكثر من 1,200 شركة في 23 سوقًا متقدمًا.
تنتمي صناديق ETF إلى الفئة الأوسع من صناديق الاستثمار المجمَّعة. وعلى عكس الصناديق الأخرى، تتداول في البورصة، ويستطيع المستثمرون شراءها أو بيعها في أي وقت يكون فيه السوق مفتوحًا، بالسعر الذي يعرضه السوق في تلك اللحظة. والمبتدئ الذي يريد الاستثمار في صناديق ETF يشتريها عبر وسيط، بالطريقة نفسها التي يشتري بها الأسهم.
كيف يتتبع ETF المؤشر؟
يتتبع ETF المؤشر بالاحتفاظ بالأوراق المالية نفسها وبالنسب نفسها الموجودة في المؤشر الذي يتبعه، فيعكس عائد الصندوق عن قرب أداء المؤشر مع الوقت.
تابع القراءة
تسمى هذه العملية نسخ المؤشر، ولها شكلان رئيسيان. النسخ الفعلي يعني أن الصندوق يشتري ويحتفظ بجميع الأوراق المالية في المؤشر، أو بعينة ممثِّلة منها. فصندوق ETF يتتبع S&P 500 بالنسخ الفعلي، مثلًا، يحتفظ بأسهم الشركات الـ500 كلها في S&P 500، موزونة لتطابق المؤشر. وعندما تغيّر الجهة المزوِّدة للمؤشر تركيبته، يعدّل الصندوق ما يحتفظ به.
النسخ الاصطناعي يعمل بشكل مختلف، فبدل شراء الأوراق المالية يوقّع الصندوق اتفاقية مبادلة مع طرف مقابل، وهو في الغالب بنك، يتعهد بدفع عائد المؤشر. وتستخدم الجهات المزوِّدة النسخ الاصطناعي بدرجة أقل للصناديق ذات السوق الواسعة، وبدرجة أكبر للأسواق أو السلع التي يصعب الوصول إليها.
وفي الحالتين، يحسب الصندوق صافي قيمة الأصول (NAV)، أي القيمة الإجمالية للأصول التي يحتفظ بها، في نهاية كل يوم تداول. وقد يختلف سعر ETF في البورصة قليلًا عن NAV خلال اليوم، لكن المراجحة تُبقي الفجوة صغيرة. ويسمى الفرق بين عائد ETF وعائد المؤشر فرق التتبع، وهو في الصناديق الجيدة الإدارة التي تتتبع مؤشرات رئيسية مثل S&P 500 وFTSE 100 وMSCI World جزء صغير من نقطة مئوية في السنة عادةً.
يذكر كل ETF طريقة النسخ في صحيفة بياناته، وهي الملخص الذي تنشره الجهة المزوِّدة لكل صندوق، بجانب المؤشر الذي يتتبعه وتكلفته السنوية. وتغطي هذه الأرقام الجوانب التي يحتاج المبتدئ إلى معرفتها من طريقة عمل صناديق ETF قبل شراء أول صندوق.
ما الفرق بين ETF وصندوق الاستثمار المشترك؟
يختلف ETF عن صندوق الاستثمار المشترك أساسًا في طريقة شراء المستثمرين له وبيعهم إياه. يتداول ETF في البورصة طوال اليوم بأسعار سوق متغيرة، بينما لا يستطيع المستثمرون شراء حصص صندوق الاستثمار المشترك وبيعها إلا مرة واحدة في اليوم، بصافي قيمة الأصول عند إغلاق الصندوق. كما تميل صناديق ETF إلى انخفاض نسبة مصروفاتها (expense ratio) وإلى غياب حد أدنى للاستثمار سوى سعر حصة واحدة.
تابع القراءة
التداول خلال اليوم هو الفرق الأوضح، لأن أمر ETF يُنفَّذ خلال ثوانٍ بسعر السوق الحالي. أما عندما يشتري المستثمر صندوق استثمار مشتركًا، فينفّذ الصندوق الأمر بعد إغلاق السوق، بـNAV نهاية اليوم. وبالنسبة إلى المستثمرين على المدى الطويل، غالبًا لا يهم هذا الفرق عمليًا، لكنه يمنح ETF مرونة أكبر لمن يريد التحكم في السعر الدقيق الذي يدفعه.
التكلفة هي الفرق الثاني، لأن صناديق ETF المرتبطة بمؤشرات واسعة تتقاضى غالبًا نسب مصروفات بين 0.03% و0.20% سنويًا. وبحسب دراسة رسوم الصناديق الأمريكية 2026 من Morningstar، بلغ متوسط نسبة المصروفات المرجَّح بالأصول لصناديق الأسهم الأمريكية المُدارة بنشاط 0.58% في 2025، مقابل 0.09% لصناديق المؤشرات الواسعة، وما زال كثير من الصناديق المُدارة بنشاط يتقاضى بين 0.50% و1.50%. وحتى بين صناديق الاستثمار المشترك التي تتتبع المؤشرات، تميل صناديق ETF إلى ميزة طفيفة في الرسوم بسبب هيكلها.
سهولة الوصول هي الفرق الثالث، لأن كثيرًا من صناديق الاستثمار المشترك تشترط حدًا أدنى للاستثمار الأول، يبلغ أحيانًا د.إ4,000 إلى د.إ12,000 أو أكثر. أما صناديق ETF فلا تشترط حدًا كهذا. وتكلفة الدخول هي سعر حصة واحدة، وهو يتراوح في صناديق السوق الواسعة من نحو د.إ40 إلى عدة آلاف من الدراهم.
الكفاءة الضريبية هي الفرق الرابع في الولايات المتحدة، لأن طريقة تعامل صناديق ETF مع عمليات الاسترداد تنتج عادةً توزيعات أرباح رأسمالية خاضعة للضريبة أقل من صناديق الاستثمار المشترك. وتقل أهمية هذه الميزة في الإمارات العربية المتحدة، حيث تطبَّق قواعد ضريبية مختلفة.
يمكن للمنتجين تتبع المؤشر نفسه، والاحتفاظ بالأوراق المالية نفسها، وتحقيق عوائد متشابهة. وبالنسبة إلى المبتدئ، يعود الاختيار بين ETF وصندوق الاستثمار المشترك إلى مرونة التداول والتكلفة والحساب الذي يحتفظ بهما. ويقارن الجدول أدناه بين الاثنين من حيث التداول، ونسبة المصروفات المعتادة، والحد الأدنى للاستثمار، والكفاءة الضريبية في الولايات المتحدة، والتحكم في السعر.
| الجانب | ETF | صندوق استثمار مشترك |
|---|---|---|
| التداول | خلال اليوم في البورصة، بأسعار السوق الحية | مرة واحدة في اليوم، بـNAV نهاية اليوم |
| نسبة المصروفات المعتادة | 0.03%–0.20% (مؤشر واسع) | 0.50%–1.50% (مُدار بنشاط) |
| الحد الأدنى للاستثمار | سعر حصة واحدة (من نحو د.إ40 إلى عدة آلاف من الدراهم)، أو أقل مع الحصص الجزئية | غالبًا د.إ4,000–د.إ12,000 |
| الكفاءة الضريبية (الولايات المتحدة) | أعلى عمومًا (توزيعات أرباح رأسمالية أقل) | أقل عمومًا (قد تؤدي عمليات الاسترداد إلى أحداث خاضعة للضريبة) |
| التحكم في السعر | تختار السعر الدقيق عبر أمر سوقي أو أمر محدد السعر | تحصل على NAV المحسوب بعد إغلاق السوق |
ما أنواع ETF الرئيسية التي يمكن للمبتدئين الاستثمار فيها؟
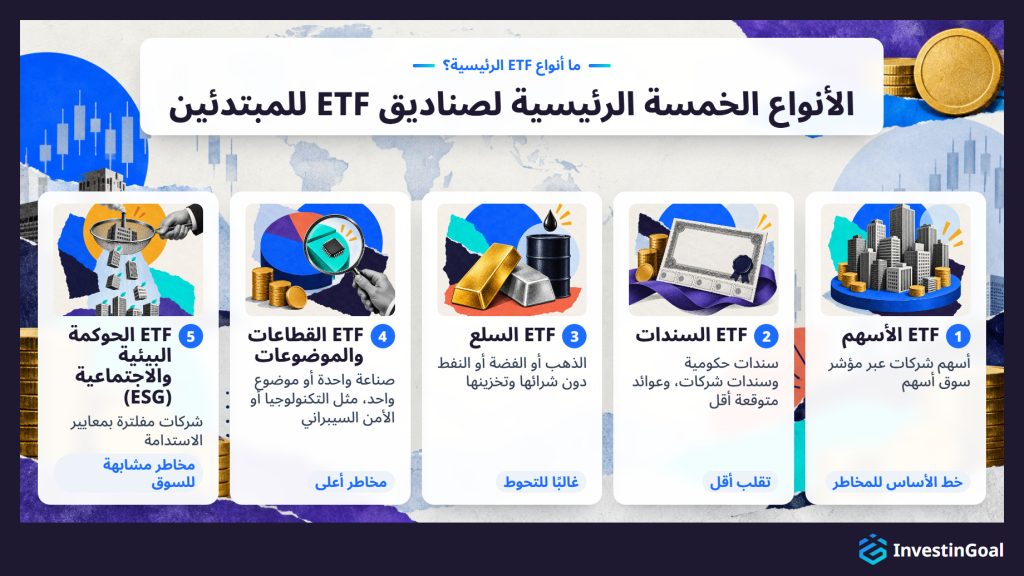
أنواع ETF الرئيسية التي يمكن للمبتدئين الاستثمار فيها هي ETF الأسهم، وETF السندات، وETF السلع، وETF القطاعات والموضوعات، وETF الحوكمة البيئية والاجتماعية (ESG)، ويمنح كل منها انكشافًا على فئة أصول أو موضوع استثماري مختلف عبر صندوق واحد.
ETF الأسهم هي الفئة الأكثر انتشارًا. فهي تتتبع مؤشرات سوق الأسهم وتمنح المستثمر ملكية سلة واسعة من أسهم الشركات. ويحتفظ ETF أسهم يتتبع FTSE 100 بأكبر 100 شركة مدرجة في المملكة المتحدة. ويحتفظ ETF أسهم يتتبع S&P 500 بأكبر 500 شركة مدرجة في الولايات المتحدة. ويحتفظ ETF أسهم يتتبع MSCI World بأكثر من 1,200 شركة في 23 دولة متقدمة. وبالنسبة إلى معظم المستثمرين الجدد، يكون ETF أسهم واحد يتتبع السوق الواسعة نقطة البداية في محفظتهم.
ETF السندات تحتفظ بمحافظ من الأوراق المالية ذات الدخل الثابت، مثل السندات الحكومية أو سندات الشركات. وتقدم عوائد متوقعة أقل من ETF الأسهم لكن بتقلب أقل أيضًا، مما يجعلها مفيدة للتنويع أو للمستثمرين ذوي الآفاق الزمنية الأقصر. فصندوق ETF يتتبع مؤشر Bloomberg Global Aggregate Bond، مثلًا، يحتفظ بسندات حكومية وسندات شركات ذات تصنيف استثماري من أسواق متقدمة وناشئة.
ETF السلع تمنح انكشافًا على سلع مادية مثل الذهب أو الفضة أو النفط دون أن يضطر المستثمر إلى شرائها وتخزينها. فصندوق الذهب، مثلًا، يتتبع سعر سبائك الذهب. وكثيرًا ما يستخدم المستثمرون ETF السلع للتحوط من التضخم أو من عدم اليقين في السوق.
ETF القطاعات والموضوعات تركّز على صناعة محددة (مثل التكنولوجيا أو الرعاية الصحية أو الطاقة النظيفة) أو على موضوع استثماري محدد (مثل الذكاء الاصطناعي أو الأمن السيبراني). وهي أكثر تركّزًا من صناديق السوق الواسعة، ولذلك تحمل مخاطر أعلى خاصة بالقطاع إلى جانب عوائد محتملة أعلى داخل ذلك القطاع.
ETF الحوكمة البيئية والاجتماعية (ESG) تطبّق معايير فرز بيئية واجتماعية وحوكمية على ما تحتفظ به، وتستبعد الشركات التي لا تستوفي حدودًا محددة للاستدامة أو الأخلاقيات. فصندوق ESG يتتبع FTSE 100، مثلًا، يحتفظ بجزء مفلتر من المؤشر القياسي بحسب درجات ESG.
لكل نوع دور مختلف في المحفظة، ولا يحتاج المبتدئ إلى امتلاك جميعها. ويبدأ معظم المستثمرين الجدد بـETF أسهم يتتبع السوق الواسعة ثم يضيفون لاحقًا أنواعًا أخرى من ETF. ويلخص الجدول أدناه ما يحتفظ به كل نوع، ومؤشرًا مثالًا، ومخاطره مقارنة بالسوق الواسعة.
| نوع ETF | ما يحتفظ به | مؤشر مثال | المخاطر مقابل السوق الواسعة |
|---|---|---|---|
| ETF أسهم | أسهم شركات عبر مؤشر سوق أسهم | S&P 500 وMSCI World وFTSE 100 | خط الأساس (هو السوق الواسعة) |
| ETF سندات | سندات حكومية و/أو سندات شركات | Bloomberg Global Aggregate Bond | تقلب أقل وعائد متوقع أقل |
| ETF سلع | سلع مادية (ذهب وفضة ونفط) | سعر سبائك الذهب | ملف مخاطر مختلف، يُستخدم غالبًا للتحوط |
| ETF قطاعات / موضوعات | شركات في صناعة أو موضوع واحد | MSCI World Information Technology | أعلى (مركّز في قطاع واحد) |
| ETF ESG | شركات مفلترة بمعايير الاستدامة | FTSE 100 ESG Select | مشابه للسوق الواسعة وأضيق قليلًا |
ما الفرق بين ETF ذات التراكم وETF ذات التوزيع؟
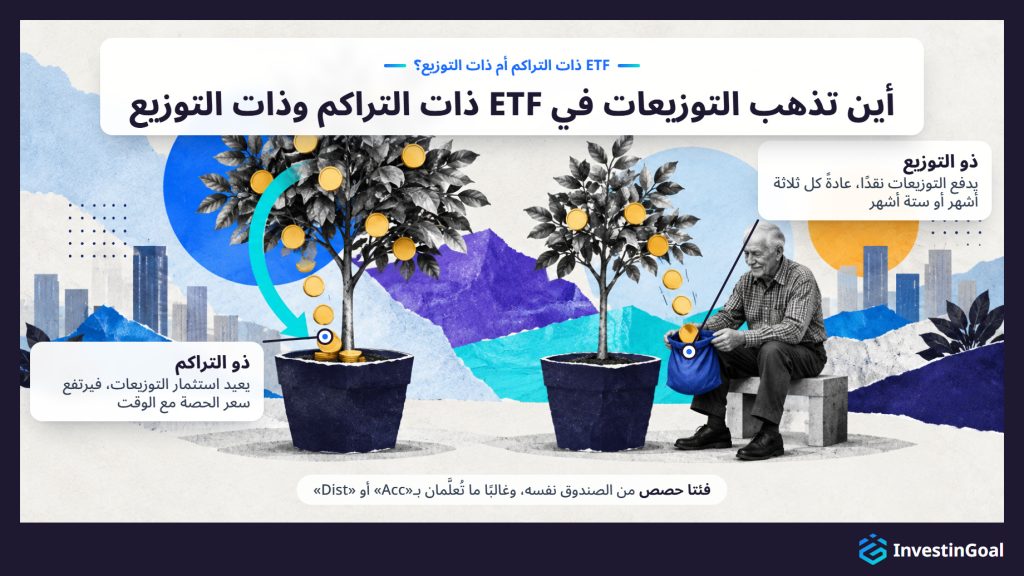
يعيد ETF ذو التراكم استثمار التوزيعات في الصندوق، مما يرفع سعر الحصة مع الوقت، بينما يدفع ETF ذو التوزيع التوزيعات إلى المستثمر نقدًا على فترات منتظمة. ويهم هذا الفرق أكثر المستثمرين في الاتحاد الأوروبي والمملكة المتحدة، الذين يستطيعون عادةً الاختيار بين النسختين من الصندوق نفسه. وتسمى النسختان فئات الحصص، ويعتمد علاجهما الضريبي على الحساب الذي يحتفظ بهما.
تابع القراءة
يغيّر هذا الفرق طريقة تراكم عوائدك. ففي ETF ذي التراكم، يعيد الصندوق استثمار التوزيعات تلقائيًا. لا تتلقى دفعات نقدية، لكن قيمة كل حصة تنمو مع الوقت لأن الصندوق يضيف التوزيعات إلى ما يحتفظ به. وهذا أبسط عمومًا إذا كان تركيزك على النمو طويل الأجل، لأنه يجنّبك إعادة استثمار دفعات التوزيعات الصغيرة يدويًا.
وفي ETF ذي التوزيع، يدفع الصندوق التوزيعات إلى حسابك لدى الوسيط، عادةً كل ثلاثة أشهر أو كل ستة أشهر. ثم تقرر أنت هل تعيد استثمارها أم تنفقها. ويناسب هذا الهيكل من يريد دخلًا منتظمًا من محفظته.
ويظهر الاختيار بين التراكم والتوزيع بوضوح خاص بين صناديق UCITS، وهي الصناديق الأوروبية التي تتبع قواعد مشتركة في الاتحاد الأوروبي، حيث تقدم معظم الصناديق الكبرى فئتي الحصص تحت اسم الصندوق نفسه، وغالبًا ما تُعلَّم بـ«Acc» أو «Dist» في اسم الصندوق. ويواجه المستثمرون في الاتحاد الأوروبي والمملكة المتحدة هذا الاختيار كلما اختاروا ETF في بورصة أوروبية. أما صناديق ETF المدرجة في الولايات المتحدة فتوزّع التوزيعات تقريبًا دائمًا، ولذلك يقل أثر الاختيار على المستثمرين الأمريكيين.
يختلف العلاج الضريبي لـETF ذات التراكم وETF ذات التوزيع بحسب البلد ونوع الحساب.
لماذا تُعد ETF استثمارًا جيدًا للمبتدئين؟
تُعد صناديق ETF استثمارًا جيدًا للمبتدئين لأنها تجمع بين التنويع الواسع والرسوم السنوية المنخفضة والتداول البسيط في منتج واحد لا يتطلب خبرة في اختيار الأسهم ولا رأس مال كبيرًا للبدء.
التنويع يأتي مع أول عملية شراء، لأن ETF يتتبع السوق الواسعة يوزّع مالك على مئات أو آلاف الشركات. وصندوق واحد يفعل ذلك فورًا، سواء كان يتتبع S&P 500 أو MSCI World أو FTSE 100. وهذا يزيل خطر أن يدمّر الأداء السيئ لشركة واحدة المحفظة، وهو الخطر الرئيسي في شراء الأسهم الفردية.
نسب المصروفات المنخفضة تجعل هذا التنويع رخيصًا. فصناديق ETF المرتبطة بمؤشرات واسعة تتقاضى عادةً بين 0.03% و0.20% سنويًا، ولذلك يدفع المستثمر الذي يضع د.إ40,000 في ETF منخفض التكلفة بين د.إ12 ود.إ80 سنويًا رسومًا للصندوق. وبالمقارنة، تتقاضى الصناديق المُدارة بنشاط في كثير من الأحيان من 0.50% إلى 1.50%. وبحسب SPIVA U.S. Scorecard الصادر عن S&P Dow Jones Indices، كان أداء 79% من صناديق الشركات الأمريكية الكبرى المُدارة بنشاط أسوأ من S&P 500 في 2025. وعلى مدى 15 عامًا حتى ديسمبر 2024، لم تكن هناك فئة من صناديق الأسهم الأمريكية تتفوق فيها أغلبية المديرين النشطين على مؤشرها المرجعي.
البساطة تأتي من شراء ETF بالطريقة نفسها التي يُشترى بها سهم واحد. تدخل أمرًا عبر منصة وسيط، وتُنفَّذ الصفقة خلال ثوانٍ. ولا حاجة إلى البحث في الشركات الفردية أو قراءة تقارير الأرباح أو محاولة توقيت السوق.
الشفافية مضمَّنة، لأن صناديق ETF تنشر قائمة ما تحتفظ به كاملة كل يوم. فأنت تعرف دائمًا بالضبط ما تملكه.
السيولة تأتي من البورصة، حيث يمكنك شراء ETF وبيعها في أي وقت يكون فيه السوق مفتوحًا. لا توجد فترة حظر ولا تأخير في الاسترداد.
هذه المزايا تجعل ETF نقطة البداية الافتراضية للمبتدئين في معظم الأسواق المتقدمة. لكنها لا تزيل خطر الخسائر، لأن السوق كله قد يهبط.
أي ميزة من مزايا ETF هي الأهم بالنسبة إليك؟
اختر إجابة واحدة وشاهد كيف تقارن إجابتك بإجابات القراء الآخرين.
ما الحد الأدنى للمبلغ اللازم للاستثمار في ETF؟
الحد الأدنى للمبلغ اللازم للاستثمار في ETF هو سعر حصة واحدة، من نحو د.إ40 إلى عدة آلاف من الدراهم بحسب الصندوق، وتقدم منصات كثيرة الآن حصصًا جزئية أو خطط ادخار تلقائية بدءًا من €1 أو £25 شهريًا.
تابع القراءة
في الولايات المتحدة، يتيح معظم الوسطاء عبر الإنترنت شراء حصص جزئية من ETF، أي أنك تستطيع استثمار $5 أو $10 في ETF يبلغ سعر حصته الكاملة $400. وغالبًا ما يطلب الوسطاء الأمريكيون $0 لفتح الحساب، ويتقاضى كثير منهم عمولة صفرية على صفقات ETF.
في الاتحاد الأوروبي، تقدم Trade Republic وScalable Capital خطط ادخار في ETF بدءًا من €1 شهريًا. وكلتاهما وسيط نيو (neobroker)، أي وسيط عبر الإنترنت يعمل أساسًا من خلال تطبيق للهاتف. وتستثمر خطة الادخار مبلغًا ثابتًا في ETF مختار على فترات منتظمة، فلا يحتاج المستثمر إلى توقيت عمليات الشراء ولا إلى ادخار مبلغ كبير دفعة واحدة أولًا.
في المملكة المتحدة، تقدم منصات كثيرة استثمارًا منتظمًا بدءًا من £25 شهريًا عبر حساب ISA للأسهم والحصص (Stocks and Shares ISA) أو حساب استثمار عام. ويختلف الحد الأدنى للإيداع لفتح حساب بحسب المنصة، لكنه كثيرًا ما يتراوح بين £0 و£100.
وقد خفّضت الحصص الجزئية والتداول بلا عمولة وخطط الادخار التلقائية حاجز الدخول إلى خانة الآحاد في الولايات المتحدة والاتحاد الأوروبي والمملكة المتحدة.
كم تبلغ تكلفة الاستثمار في ETF؟
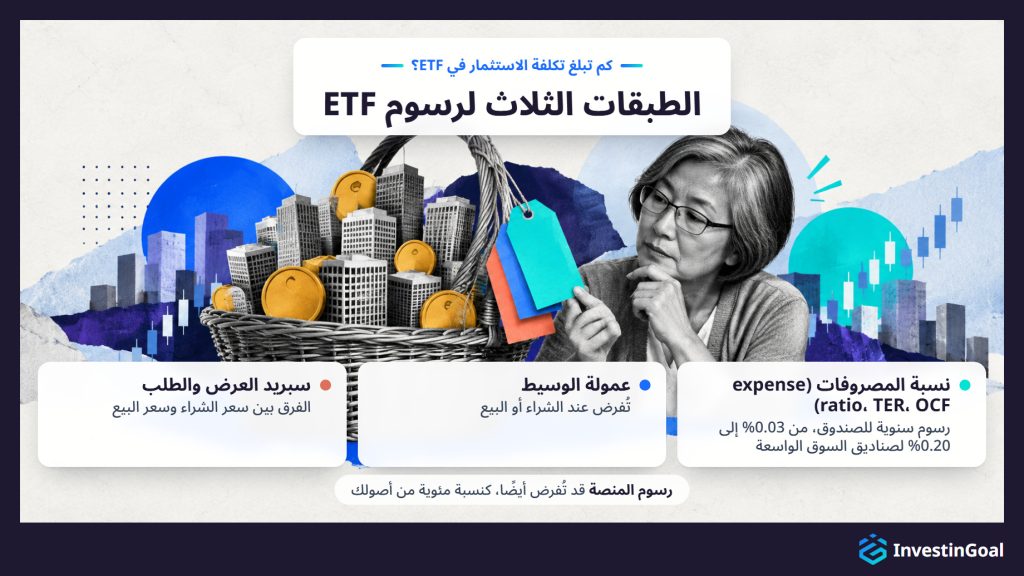
تتكوّن تكلفة الاستثمار في ETF من ثلاث طبقات: نسبة المصروفات السنوية للصندوق (من 0.03% إلى 0.20% عادةً لصناديق السوق الواسعة، أو من د.إ1.20 إلى د.إ8.00 سنويًا عن كل د.إ4,000 مستثمَرة)، وعمولة الوسيط عند الشراء أو البيع، وسبريد العرض والطلب لحظة الصفقة. وتسمى التكلفة السنوية نفسها للصندوق expense ratio في الولايات المتحدة، وTER (إجمالي نسبة المصروفات) أو OCF (رسوم التشغيل الجارية) في أوروبا والمملكة المتحدة. والأسماء الثلاثة تعني التكلفة نفسها.
نسبة المصروفات هي أهم تكلفة يجب فهمها. فالصندوق يخصمها تلقائيًا من أصوله، ولذلك لا ترى فاتورة منفصلة أبدًا. وهي تخفض عائد الصندوق بمقدار صغير كل عام. فصندوق ETF بنسبة مصروفات 0.07% يكلّف د.إ2.80 سنويًا عن كل د.إ4,000 مستثمَرة، بينما يكلّف صندوق مُدار بنشاط بنسبة 1.00% مبلغ د.إ40.00 عن المبلغ نفسه. وعلى مدى عقود، تُوسّع الفائدة المركبة هذه الفجوة.
عمولات الوسيط هي الطبقة الثانية. فمنذ أواخر 2019، عندما ألغت Charles Schwab وFidelity وTD Ameritrade العمولات على صفقات ETF المدرجة في الولايات المتحدة، أصبح التداول بلا عمولة هو المعيار لدى كبار الوسطاء الأمريكيين عبر الإنترنت. وفي أوروبا، يتقاضى وسطاء النيو غالبًا من €0 إلى €1 عن كل معاملة، بينما قد تتقاضى البنوك التقليدية من €5 إلى €15. وفي المملكة المتحدة، تقدم منصات مثل Trading 212 وInvestEngine الاستثمار في ETF بلا عمولة، بينما تتقاضى Hargreaves Lansdown مبلغ £6.95 عن كل صفقة عبر الإنترنت وتتقاضى Interactive Investor مبلغ £3.99، وكلتاهما تقدم استثمارًا شهريًا منتظمًا بلا رسوم تنفيذ. وقد تُفرض أيضًا رسوم منصة، خاصة في المملكة المتحدة، وهي نسبة مئوية من الأصول التي تحتفظ بها على المنصة.
سبريد العرض والطلب هو الطبقة الثالثة. وهو الفرق بين السعر الذي تستطيع به شراء ETF والسعر الذي تستطيع به بيعه في أي لحظة. وفي صناديق ETF الكبيرة والسائلة التي تتتبع مؤشرات رئيسية، يكون السبريد عادةً بضعة سنتات للحصة ولا يؤثر كثيرًا. أما في صناديق ETF الأصغر أو الأقل سيولة، فقد يكون السبريد أوسع.
تكلفة صناديق ETF أقل بكثير من الصناديق المُدارة بنشاط. وتجعل نسب المصروفات المنخفضة والعمولات المتراجعة والسبريد الضيق من ETF واحدًا من أرخص الاستثمارات المتاحة للمستثمرين الأفراد. ومع رسوم المنصة، تشكّل هذه الطبقات الثلاث رسوم ETF التي يدفعها المبتدئ، ويقارن الجدول أدناه بينها في الولايات المتحدة والاتحاد الأوروبي والمملكة المتحدة.
| طبقة التكلفة | الولايات المتحدة | الاتحاد الأوروبي | المملكة المتحدة |
|---|---|---|---|
| الرسوم السنوية للصندوق | expense ratio: 0.03%–0.20% | TER: 0.03%–0.20% | OCF: 0.03%–0.20% |
| عمولة الوسيط | $0 لدى معظم كبار الوسطاء (منذ 2019) | €0–€1 لدى وسطاء النيو؛ €5–€15 لدى البنوك التقليدية | £0 لدى Trading 212 وInvestEngine؛ £3.99–£6.95 لدى غيرها |
| رسوم المنصة | غير شائعة | تختلف؛ بعض وسطاء النيو لا يتقاضون شيئًا | شائعة (نسبة من الأصول أو رسوم سنوية ثابتة) |
| سبريد العرض والطلب | بضعة سنتات للحصة في صناديق ETF الكبيرة والسائلة في جميع الولايات القضائية؛ وأوسع في صناديق ETF الأصغر أو الأقل سيولة | ||
كيف تُفرض الضرائب على ETF؟
تُفرض الضرائب على ETF بحسب بلد إقامة المستثمر ونوع الحساب الذي يحتفظ بها، وليس في الإمارات العربية المتحدة حساب ذو مزايا ضريبية يخفّض الضريبة على ETF.
تابع القراءة
في الإمارات العربية المتحدة، لا يدفع الأفراد ضريبة على الأرباح الرأسمالية أو على دخل الاستثمار من ETF. كما أن المنصة التي تحتفظ بالحساب تهم أيضًا، لأن الإمارات لا تفرض ضريبة على دخل الاستثمار للأفراد، فلا يوجد ما يُقتطع أو يُصرَّح به، سواء مع وسيط محلي أو أجنبي.
تتغير القواعد الضريبية من بلد إلى آخر ومع الوقت. وليس في الإمارات العربية المتحدة حساب ذو مزايا ضريبية لـETF، ولذلك تنطبق القواعد الضريبية نفسها على كل حساب ETF.
ما مخاطر الاستثمار في ETF؟
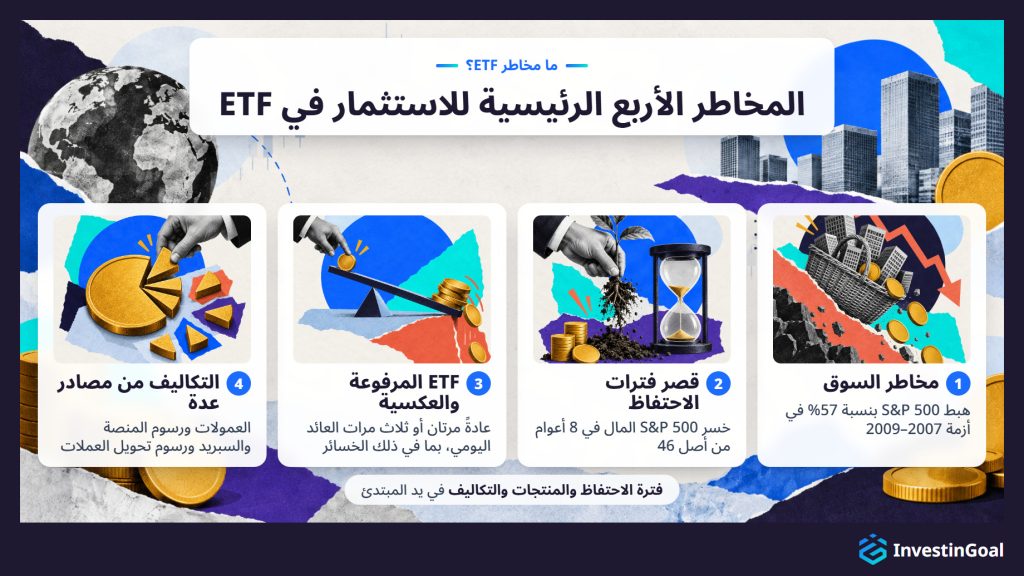
المخاطر الرئيسية للاستثمار في ETF هي مخاطر السوق، وقصر فترات الاحتفاظ، وETF المرفوعة والعكسية، والتكاليف من مصادر عدة. فالمؤشر كله قد يهبط، وقد حدثت في الماضي انخفاضات في السوق الواسعة بنسبة 30–50%. وقصر فترة الاحتفاظ يجعل الخسارة أكثر احتمالًا، وETF المرفوعة والعكسية تضخّم الخسائر ولا تناسب المبتدئين، والرسوم التي لا يراقبها أحد قد تستهلك حصة كبيرة من العوائد.
- مخاطر السوق هي الأساسية، لأن ETF الذي يتتبع S&P 500 أو MSCI World يهبط عندما تهبط تلك الأسواق. فالتنويع يقلل أثر هبوط أي شركة منفردة، لكنه لا يحمي من الهبوط العام في السوق. وخلال الأزمة المالية 2007–2009، هبط S&P 500 بنسبة 57% من ذروته في أكتوبر 2007 إلى قاعه في مارس 2009، بحسب بيانات الاحتياطي الفيدرالي. وخلال انهيار كوفيد-19، هبط S&P 500 بنسبة 34% بين 19 فبراير و23 مارس 2020، وهو انخفاض استغرق 23 يوم تداول فقط.
- قصر فترات الاحتفاظ يرفع احتمال الخسارة. فمن 1980 إلى 2025، خسر S&P 500 المال في 8 أعوام من أصل 46 عامًا ميلاديًا مع احتساب التوزيعات، أي نحو عام من كل ستة. وعلى فترات أطول ينخفض احتمال الخسارة بشدة، لكنه لا يصل إلى الصفر. فقد درس Anarkulova وCederburg وO’Doherty بيانات أسواق الأسهم في 39 دولة متقدمة بين 1841 و2019، في ورقة نُشرت في Journal of Financial Economics. ووجدوا أنه حتى على مدى 30 عامًا يبلغ احتمال أن يحقق المستثمر عائدًا حقيقيًا سالبًا نحو 12%. ولهذا فإن ETF استثمار طويل الأجل في جوهره، ولهذا لا ينبغي للمبتدئين استثمار مال قد يحتاجون إليه على المدى القصير.
- ETF المرفوعة والعكسية منتجات ينبغي للمبتدئين تجنبها تمامًا. فـETF المرفوعة تستخدم المشتقات لمضاعفة العائد اليومي للمؤشر، عادةً مرتين أو ثلاث مرات، مما يضاعف الخسائر أيضًا. وتهدف ETF العكسية إلى الربح عندما يهبط المؤشر، وتفقد قيمتها عندما يرتفع. وكلاهما أداة تداول قصيرة الأجل لا استثمار طويل الأجل، ولأن عائدهما يُعاد ضبطه كل يوم، فقد يخسران المال حتى عندما ينتهي المؤشر في فترة ما عند النقطة التي بدأ منها.
- التكاليف من مصادر عدة تتراكم. فنسب مصروفات ETF الفردية منخفضة، لكن التكلفة الإجمالية للاستثمار تشمل أيضًا عمولات الوسيط ورسوم المنصة والسبريد ورسوم التحويل. والمستثمر الذي لا يعرف هذه الطبقات قد يخسر من العائد أكثر مما يتوقع، خاصة مع الشراء المتكرر بمبالغ صغيرة.
حققت صناديق ETF المرتبطة بمؤشرات واسعة والمحتفَظ بها لفترات طويلة عوائد قوية في الماضي، لكن الأداء السابق لا يضمن النتائج المستقبلية. ويستطيع المبتدئ التحكم في ثلاث من المخاطر الأربع في مخاطر ETF: فترة الاحتفاظ، واختيار المنتجات، والتكاليف.
قبل قراءة هذا القسم، هل كنت تعلم أن ETF يتتبع السوق الواسعة قد يخسر أكثر من 50% في انهيار؟
اختر إجابة واحدة وشاهد كيف تقارن إجابتك بإجابات القراء الآخرين.
كيف يبدأ المبتدئون الاستثمار في ETF؟
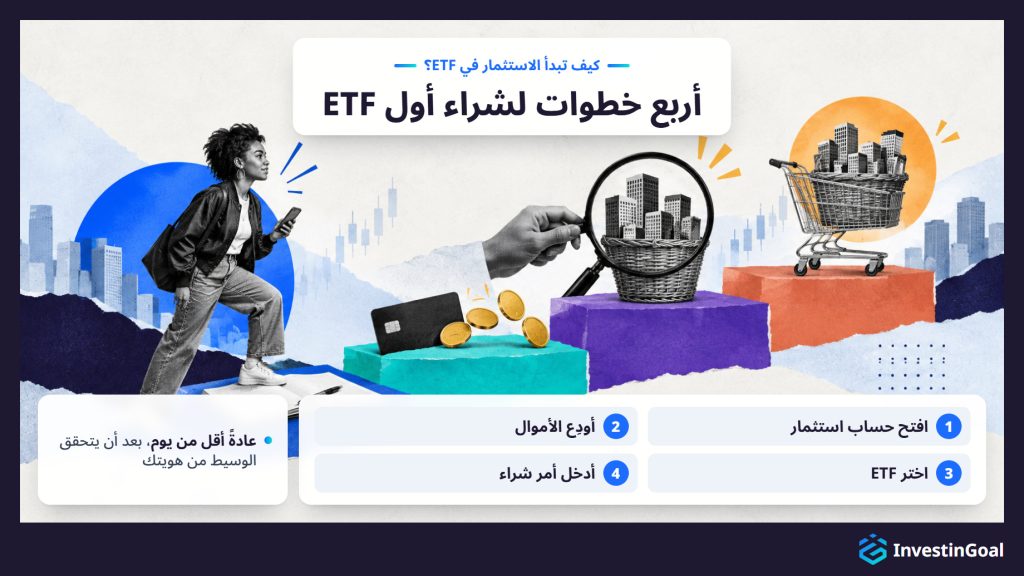
يبدأ المبتدئون الاستثمار في ETF بفتح حساب لدى وسيط منظَّم، وإيداع المال، واختيار ETF، وإدخال أمر شراء، وهو ما يستغرق عادةً أقل من يوم بعد أن يتحقق الوسيط من هويتهم.
- افتح حساب استثمار. اختر منصة منظَّمة في بلدك وسجّل، أي أرسل وثائق الهوية كي تتحقق المنصة من حسابك، كما تشترط قواعد مكافحة غسل الأموال. وفي الإمارات العربية المتحدة يكون نوع الحساب حساب وساطة عاديًا، لأنه ليس في الإمارات العربية المتحدة حساب ذو مزايا ضريبية لـETF.
- أودِع الأموال. بعد أن يتحقق الوسيط من حسابك، حوّل المال من حسابك المصرفي. تضيف معظم المنصات الإيداعات خلال يوم عمل واحد، وبعضها يتيح إيداعًا فوريًا ببطاقة الخصم أو بتحويل مصرفي فوري.
- اختر ETF. ابحث عن ETF باسم الصندوق أو برمز التداول أو برمز ISIN، عبر وظيفة البحث التي تملكها كل منصة. وإذا لم تقرر بعد أي ETF تشتري، فاتخذ هذا القرار قبل إدخال الأمر.
- أدخل أمر شراء. أدخل عدد الحصص، أو مبلغ المال إذا كانت المنصة تتيح الحصص الجزئية، واختر نوع الأمر. الأمر السوقي يشتري فورًا بسعر السوق الحالي. الأمر المحدد السعر يضع سعرًا أقصى أنت مستعد لدفعه ولا يُنفَّذ إلا إذا بلغ السوق ذلك السعر. وفي صناديق ETF الواسعة والسائلة، يكفي عادةً أمر سوقي خلال ساعات التداول العادية.
هذه الخطوات الأربع واحدة في كل بلد. أما نوع الحساب والقواعد والمنصات فتتغير من بلد إلى آخر، وهي تحدد كيف يبدأ المبتدئون الاستثمار في ETF في الإمارات العربية المتحدة.
يحتاج أبسط إعداد لـETF إلى قرارين: صندوق عالمي واحد يتتبع السوق الواسعة، ومنصة واحدة. وبعد ذلك يقوم الشراء الشهري التلقائي بالعمل، دون إعادة توازن ودون تغيير في التوزيع.
 Filippo Ucchinoمؤسس مشارك ومدير تنفيذي ورئيس تحرير InvestinGoal
كيف يستثمر المبتدئون في ETF في الإمارات العربية المتحدة؟
في الإمارات العربية المتحدة، يستثمر المبتدئون في ETF بفتح حساب لدى منصة مثل IG أو Saxo أو CMC Markets، ويشترون صناديق ETF المدرجة في أبوظبي (ADX) ودبي (DFM)، وهي أكثر من 20 صندوقًا في سوق أبوظبي للأوراق المالية في 2026، يُدير كثيرًا منها Lunate.
تابع القراءة
ليس في الإمارات العربية المتحدة حساب ذو مزايا ضريبية لـETF، ولذلك يحتفظ المبتدئون بصناديق ETF في حساب وساطة عادي.
تخضع المنصات المرخَّصة في الإمارات العربية المتحدة لإشراف هيئة الأوراق المالية والسلع (CMA) في الإقليم الاتحادي، أو سلطة دبي للخدمات المالية (DFSA) في مركز دبي المالي العالمي (DIFC)، أو هيئة التنظيم المالي (FSRA) في سوق أبوظبي العالمي (ADGM)، بحسب المكان الذي تُرخَّص فيه الشركة. وليس في الإمارات العربية المتحدة نظام تعويض يدفع للمستثمرين إذا أخفقت منصة ولم تستطع إعادة أصولهم.
وصناديق ETF المتاحة للمستثمرين في الإمارات العربية المتحدة هي صناديق ETF المدرجة في أبوظبي (ADX) ودبي (DFM)، وهي أكثر من 20 صندوقًا في سوق أبوظبي للأوراق المالية في 2026، يُدير كثيرًا منها Lunate.
هل يستطيع مستثمرو الإمارات شراء ETF أمريكية؟
نعم. يستطيع مستثمرو الإمارات شراء صناديق ETF المدرجة في الولايات المتحدة عبر وسيط، لكن فقط عندما يطلب المستثمر الصندوق بمبادرة منه، لأن هيئة الأوراق المالية والسلع (CMA) تمنع الترويج للصناديق الأجنبية لدى المستثمرين الأفراد.
من صناديق ETF الأمريكية الشائعة VOO (Vanguard S&P 500) وSPY (صندوق SPDR S&P 500 ETF الذي تديره State Street Global Advisors) وVTI (Vanguard Total Stock Market)، وهي صناديق تذكرها أدلة الاستثمار الأمريكية كثيرًا.
ويستطيع المستثمرون في الإمارات العربية المتحدة أيضًا شراء صناديق ETF الأمريكية المدرجة كذلك في سوق أبوظبي للأوراق المالية، وهي تتتبع المؤشرات نفسها بأداء مقارب.
تحصّل الولايات المتحدة ضريبة استقطاع من المصدر على التوزيعات التي تدفعها الشركات الأمريكية والصناديق المدرجة في الولايات المتحدة للمستثمرين في الخارج. ويبلغ المعدل لمقيمي الإمارات العربية المتحدة 30% كاملة، لأنه ليست بين الإمارات والولايات المتحدة اتفاقية ضريبية. وكثير من صناديق UCITS ETF مسجَّل في أيرلندا، التي تخفّض اتفاقيتها الضريبية مع الولايات المتحدة الضريبة على التوزيعات التي يتلقاها الصندوق إلى 15%.
وإذا أوصى دليل أمريكي بـETF برمزه الأمريكي، يستطيع المستثمر في الإمارات العربية المتحدة شراء ذلك الصندوق مباشرة، أو اختيار صندوق من بين صناديق ETF الأمريكية المدرجة أيضًا في سوق أبوظبي للأوراق المالية والتي تتتبع المؤشر نفسه.
كيف يختار المبتدئون أول ETF؟
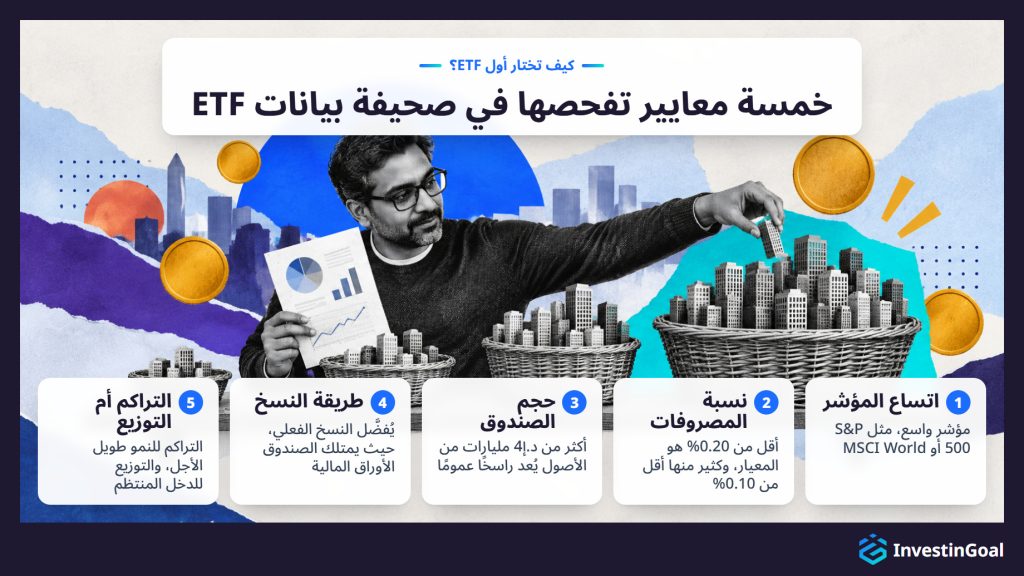
يختار المبتدئون أول ETF بالبدء بصندوق يتتبع مؤشرًا واسعًا ومنخفض التكلفة، ويفحصونه وفق خمسة معايير: المؤشر الذي يتتبعه، ونسبة مصروفاته السنوية، وحجم الصندوق وسيولته، وطريقة النسخ (فعلية أو اصطناعية)، وهل يراكم التوزيعات أم يوزعها.
اتساع المؤشر هو المعيار الأول، ويجب أن يتتبع أول ETF مؤشرًا واسعًا ومتنوعًا جيدًا لا قطاعًا ضيقًا أو موضوعًا محددًا. ونقاط البداية الأكثر شيوعًا ثلاث: S&P 500 (أكبر 500 شركة أمريكية)، وMSCI World (الأسواق المتقدمة فقط)، ومؤشر عالمي يضم الأسواق المتقدمة والناشئة، مثل MSCI ACWI (مؤشر كل دول العالم) أو FTSE All-World. وكلما اتسع المؤشر زاد تنويع الاستثمار.
نسبة المصروفات هي المعيار الثاني، لأنه بين الصناديق التي تتتبع المؤشر نفسه، يحقق الصندوق ذو نسبة المصروفات الأقل عائدًا صافيًا أعلى قليلًا مع الوقت، مع ثبات العوامل الأخرى. وفي صناديق السوق الواسعة، تُعد نسب المصروفات الأقل من 0.20% معيارية، وكثير منها أقل من 0.10%.
حجم الصندوق هو المعيار الثالث، ويؤثر في السيولة وفي المدة التي يعيشها الصندوق. فالصناديق الأكبر تميل إلى سبريد عرض وطلب أضيق، وفرق تتبع أقل، وخطر إغلاق أقل. والصندوق الذي تزيد أصوله المُدارة على د.إ4 مليارات يُعد راسخًا عمومًا. أما الصناديق التي تقل عن د.إ400 مليون فقد تحمل تكاليف تداول أعلى وتزداد احتمالات إغلاقها.
طريقة النسخ هي المعيار الرابع، وينبغي لمعظم المستثمرين الجدد تفضيل صناديق ETF ذات النسخ الفعلي، حيث يمتلك الصندوق الأوراق المالية الأساسية، على ETF الاصطناعية التي تستخدم عقود المبادلة. فالنسخ الفعلي أسهل في الفهم ولا يحمل مخاطر الطرف المقابل الناتجة عن اتفاقيات المبادلة.
التراكم مقابل التوزيع هو المعيار الخامس، ويعتمد الاختيار على أهدافك ووضعك الضريبي. تميل ETF ذات التراكم إلى أن تكون أبسط للنمو طويل الأجل. وتناسب ETF ذات التوزيع من يريد دخلًا منتظمًا.
وعند تطبيق هذه المعايير الخمسة معًا، يضيق الاختيار إلى قائمة قصيرة من الصناديق. وتعرض صحيفة بيانات كل ETF المعايير الخمسة كلها، ولذلك يستطيع المبتدئ اختيار ETF بمقارنة بضع صحائف بيانات جنبًا إلى جنب.
كيف تختار المنصة المناسبة للاستثمار في ETF؟
تختار المنصة المناسبة للاستثمار في ETF بفحص أربعة عوامل: مجموعة صناديق ETF المتاحة، وهيكل التكلفة الإجمالية (رسوم المعاملات ورسوم المنصة وأي رسوم حفظ)، وهل المنصة منظَّمة في بلدك، وهل تقدم نوع الحساب الذي تحتاجه، مثل خطة ادخار ETF.
مجموعة ETF هي العامل الأول، لأن المنصة لا تفيد إلا إذا أدرجت صناديق ETF التي تريد شراءها. فبعض المنصات يتيح الوصول إلى آلاف صناديق ETF عبر بورصات متعددة، بينما يقدم بعضها اختيارًا أصغر. وفي صناديق ETF المرتبطة بمؤشرات واسعة، تغطي معظم المنصات الكبرى حاجتك بشكل كافٍ، لكن إذا كنت مهتمًا بصناديق ETF موضوعية أو إقليمية محددة، فتحقق من أن المنصة تدرجها قبل فتح الحساب.
هيكل التكلفة هو العامل الثاني، والتكلفة الإجمالية لاستخدام المنصة تشمل عمولات كل صفقة، ورسوم المنصة الجارية (نسبة من الأصول أو رسوم شهرية أو سنوية ثابتة)، ورسوم الحفظ، وأي رسوم لتحويل العملة عندما تشتري ETF بعملة أجنبية. وقد تكلّف منصة بلا عمولات لكن برسوم سنوية مرتفعة أكثر مع الوقت من منصة برسم صغير لكل صفقة وبلا رسوم منصة. وينبغي أن تنظر المقارنة إلى التكلفة الإجمالية لتكرار التداول المتوقع وحجم المحفظة.
التنظيم هو العامل الثالث، وهو يستبعد أي منصة لا تستوفيه، مهما كانت تكاليفها أو مجموعتها. وفي الإمارات العربية المتحدة، ينبغي أن تكون المنصة مرخَّصة من جهة مالية معترف بها، مثل CMA أو DFSA أو FSRA. ويتطلب التنظيم من المنصة فصل أصول العملاء عن مالها الخاص. وليس في الإمارات العربية المتحدة نظام تعويض يدفع للمستثمرين إذا أخفقت منصة.
نوع الحساب هو العامل الرابع. فقد يريد المستثمرون في الإمارات العربية المتحدة خطة ادخار للاستثمار المتكرر التلقائي. وإذا لم تقدم المنصة نوع الحساب الذي تحتاجه، فلا تهم العوامل الثلاثة الأخرى.
وعند تطبيق العوامل الأربعة معًا، يضيق الاختيار إلى منصتين أو ثلاث. ويستطيع المبتدئ بعد ذلك مقارنة منصات ETF جنبًا إلى جنب، على الموقع الإلكتروني أو في تطبيقات ETF التي يقدمها معظمها.
هل يمكن المتاجرة في ETF بدل الاستثمار فيها؟
نعم، يستطيع المستثمرون المتاجرة في ETF بدل الاستثمار فيها، على المدى القصير أو عبر عقود الفروقات، لكن هذا النهج يحمل مخاطر وتكلفة أعلى بكثير من الاستثمار طويل الأجل ولا يناسب المبتدئين الذين يبنون أول محفظة لهم.
تابع القراءة
المتاجرة في ETF بالمعنى قصير الأجل تعني شراء ETF وبيعها على مدى أيام أو أسابيع أو أشهر للربح من تحركات الأسعار، بدل الاحتفاظ بها سنوات لالتقاط النمو طويل الأجل للمؤشر. ويتطلب هذا النهج قرارات توقيت دقيقة مرة بعد مرة. وقد راجع Brad Barber وTerrance Odean الأبحاث حول المستثمرين الأفراد في Handbook of the Economics of Finance، ووجدا أن المستثمرين الأفراد يحققون أداءً أسوأ من المعايير القياسية مثل صناديق المؤشرات منخفضة التكلفة، وأن أكثر المتداولين تكرارًا هم الأدنى في العوائد الصافية.
تداول عقود الفروقات (CFD) على ETF يتيح للمستثمرين المضاربة على أسعار ETF بـالرافعة المالية، أي التحكم في مركز أكبر مما يسمح به رأس مالهم عادةً. وتضخّم الرافعة المالية الأرباح والخسائر معًا، ومن الممكن خسارة أكثر من الاستثمار الأولي. وعقود الفروقات غير متاحة للمستثمرين الأفراد في الولايات المتحدة، لكنها متاحة في المملكة المتحدة والاتحاد الأوروبي بموجب قواعد صارمة، منها حدود الرافعة المالية والحماية من الرصيد السالب التي تضعها FCA في المملكة المتحدة والجهات التنظيمية الوطنية في الاتحاد الأوروبي.
الاستثمار طويل الأجل في ETF استراتيجية مبنية على التنويع والفائدة المركبة والتكاليف المنخفضة. أما التداول قصير الأجل فنشاط مختلف، بملف مخاطر مختلف وتكاليف أعلى واحتمال نجاح أقل بكثير لغير ذوي الخبرة. والأفق الزمني والتكلفة وتحمّل المخاطر هي ما يفصل التداول عن الاستثمار.