الاستثمار للمبتدئين يعني وضع المال في أصول مالية مثل الأسهم أو السندات أو الصناديق لبناء الثروة مع الوقت، وقبول أن قيمتها قد تنخفض مقابل ذلك. هذه المخاطرة هي ثمن عوائد لا تستطيع حسابات التوفير مجاراتها. وقد بلغ متوسط هذه العوائد نحو 7–10% سنويًا للمؤشرات الواسعة للأسهم مثل S&P 500 ومؤشر MSCI World على فترات تمتد لعقود، دون أي ضمان لسنة بعينها. وبالنسبة إلى المبتدئ، تكون البداية المعتادة صندوق مؤشر أو ETF منخفض التكلفة، يُشترى عبر منصة منظَّمة ويُغذّى كل شهر.
يحمي التوفير المال من تقلبات السوق، لكن المال المحفوظ بأسعار فائدة منخفضة يفقد قوته الشرائية أمام التضخم كل عام. أما التداول فيستهدف تحركات الأسعار قصيرة الأجل، ويتطلب معرفة وأدوات ووقتًا مختلفة. في المقابل، يحتفظ الاستثمار بالأصول لسنوات أو لعقود، وهذه السنوات هي ما يتيح لـالفائدة المركبة أن تعمل. فاستثمار قدره د.إ4,000 ينمو بنسبة 7% سنويًا يصل إلى نحو د.إ30,400 بعد 30 عامًا، لأن أرباح كل سنة تحقق عوائد خاصة بها.
قد يخسر المبتدئ جزءًا من المبلغ المستثمَر أو كله، لأن الأسواق نفسها التي تنمّي المال قد تقلّصه أيضًا. ففي الأزمة المالية عام 2008، هبط مؤشر S&P 500 بنحو 57% من القمة إلى القاع. وأول المخاطر التي يواجهها المبتدئ هي مخاطر السوق ومخاطر السيولة ومخاطر التركّز. ويضع المبتدئ ثلاثة شروط مسبقة قبل أن يدخل أول درهم: صندوق طوارئ يغطي نفقات 3–6 أشهر، وسيطرة على الديون ذات الفائدة المرتفعة، وأفق زمني لا يقل عن خمس سنوات.
وبعد استيفاء الشروط المسبقة، يختار المبتدئ ما يشتريه. الاستثمار السلبي يتتبع مؤشرًا للسوق بدلًا من انتقاء الأسهم، وهو الخيار الافتراضي للمبتدئ لأن نحو 85–90% من الصناديق النشطة الكبرى تعجز عن التفوق على مؤشرها المرجعي على فترات مدتها 15 عامًا. وأنواع الاستثمار الرئيسية ستة: الأسهم والسندات وصناديق ETF وصناديق الاستثمار المشتركة وصناديق المؤشرات وروبو-أدفايزر، وتبقى العملات المشفرة أصلًا مضاربيًا خارجها. يناسب صندوق المؤشر الاستثمار الأول لأنه يضم مئات الشركات أو آلافها في عملية شراء واحدة. ومع ذلك تبقى تكلفته مهمة، لأن عمولات التداول ونسبة المصاريف الإجمالية (TER) والفرق بين سعر العرض وسعر الطلب ورسوم الحفظ تتراكم ضد العوائد على مدى عقود.
تتبع البداية ست خطوات: تحديد هدف، والتأكد من الشروط المسبقة، واختيار منصة منظَّمة، وفتح حساب، وإجراء الاستثمار الأول، وأتمتة المساهمات المنتظمة. والمبلغ عائق أصغر مما يظنه أغلب المبتدئين، لأن كثيرًا من المنصات تقبل د.إ4 ويكفي مبلغ د.إ200 شهريًا لبناء مركز متنوع. وأكثر ما يخطئ فيه المبتدئون هو محاولة توقيت السوق، والبيع بدافع الذعر عند الهبوط، والاستثمار دون صندوق طوارئ، وتركيز رأس المال في أصل واحد، وتجاهل الرسوم. ويحمي صندوق المؤشر من التركّز، لأنه يوفّر التنويع تلقائيًا.
تربط خطة الاستثمار الخطوات معًا عبر خمسة عناصر: هدف مالي، وأفق زمني، وتقييم صادق لتحمّل المخاطر، وتوزيع للأصول، وجدول للمتابعة. وتقوم الخطة على استراتيجيتين لا تحتاجان إلى قرارات كثيرة: الاستثمار السلبي في المؤشرات ومتوسط تكلفة الدولار (DCA)، وهو استثمار مبلغ ثابت على فترات منتظمة. ويبقى المال مستثمرًا خمس سنوات على الأقل، لأن الفترات الأقصر تعرّض المستثمرين لنطاق أوسع بكثير من النتائج. ويُحفظ المال في حساب وساطة لدى وسيط أو منصة منظَّمة، ويختار المبتدئ المنصة بحسب التنظيم أولًا، ثم المنتجات والرسوم والحد الأدنى للإيداع وسهولة الاستخدام.
ما هدفك الرئيسي من قراءة هذا الدليل؟
اختر إجابة واحدة، وشاهد كيف تقارن إجابتك بإجابات القرّاء الآخرين.
ما تعريف الاستثمار؟
الاستثمار هو توجيه المال إلى أصول مالية، مثل الأسهم أو السندات أو الصناديق، بتوقع تحقيق عوائد وبناء الثروة مع الوقت. وعلى عكس الإنفاق أو الادخار، يعني الاستثمار قبول احتمال الخسارة مقابل فرصة تنمية رأس المال الأصلي.
يهم هذا التمييز لأنه يحدد العلاقة بين المخاطرة والعائد التي تقوم عليها كل قرارات الاستثمار. فحين تستثمر، تكتسب انكشافًا على السوق. وتتحرك قيمة أصولك مع الأسواق المرتبطة بها. هذا الانكشاف هو ما يصنع إمكانية النمو، لكنه أيضًا ما يجعل الخسارة ممكنة. فوضع رأس المال في أصول مالية قرار متعمَّد بالسعي إلى عوائد لا يستطيع الادخار وحده تحقيقها.
يختلف الاستثمار عن الادخار أساسًا في المخاطرة والعائد. فالمال المحفوظ في حساب توفير منظَّم لا يحمل مخاطر السوق، أما المال المستثمَر فهو معرَّض لتقلبات السوق وقد ينخفض عن المبلغ الأصلي.
يحمي حساب التوفير رأس مالك من حيث القيمة الاسمية. ففي الاتحاد الأوروبي مثلًا، تغطي أنظمة ضمان الودائع الوطنية حتى 100,000 يورو لكل مودِع في كل بنك بموجب توجيه أنظمة ضمان الودائع (DGSD). والمقابل أن سعر الفائدة على حسابات التوفير منخفض عادةً، وفي فترات كثيرة يقل عن معدل التضخم. ومعنى ذلك أن المال آمن من حيث المبلغ لكنه يفقد قوته الشرائية مع الوقت. فعلى سبيل المثال، سيشتري د.إ40,000 بعد عشر سنوات أقل مما يشتريه اليوم، ما لم يواكب نموّه التضخم على الأقل.
يعكس الاستثمار المقايضة التي يقوم عليها حساب التوفير. فلا يوجد ضمان للودائع على الأصول المعرَّضة للسوق، وقد تنخفض قيمة ما تملكه. لكن العائد المحتمل على المدى الأطول أعلى بكثير، ولهذا وُجد الاستثمار أداةً مالية مستقلة. والسؤال المفيد للمبتدئ هو أي مال يصلح للتوفير وأي مال يصلح للاستثمار. فاحتياجات المدى القصير واحتياطيات الطوارئ مكانها حسابات التوفير وغيرها من الحسابات التي تحمي رأس المال. أما المال الذي لن تحتاج إليه خمس سنوات أو أكثر فهو الذي يصبح الاستثمار فيه مناسبًا.
يختلف الاستثمار عن التداول في الأفق الزمني والهدف. فالمستثمرون يحتفظون بالأصول لسنوات أو لعقود لبناء الثروة تدريجيًا، بينما يشتري المتداولون ويبيعون بكثرة، وأحيانًا خلال يوم واحد، للربح من تحركات الأسعار قصيرة الأجل.
يتطلب الاستثمار طويل الأجل والتداول النشط معرفة مختلفة وأدوات مختلفة والتزامًا زمنيًا مختلفًا. فالمستثمر الذي يشتري ويحتفظ، فيشتري صندوق مؤشر متنوعًا ويساهم فيه شهريًا، لا يحتاج إلى متابعة السوق أكثر من مراجعة فصلية. أما المتداول الذي يشتري ويبيع مراكز منفردة كل يوم فيحتاج إلى بيانات لحظية ومهارات في التحليل الفني وقدرة على إدارة مخاطر الرافعة المالية. يتشارك النشاطان النظام المالي نفسه لكنهما يفترقان في كل جانب عملي تقريبًا، والفرق بين الاستثمار والتداول يحدد المهارات والتكاليف ومستويات تحمّل المخاطر التي تنطبق على كل منهما.
لماذا يجب أن يبدأ الناس الاستثمار؟
يجب أن يبدأ الناس الاستثمار لأن حسابات التوفير وحدها لا تواكب التضخم مع الوقت. فالمال المحفوظ بأسعار فائدة منخفضة يفقد قوته الشرائية كل عام، بينما يمكن لرأس المال المستثمَر أن ينمو ويتراكم على مدى عقود. وتاريخيًا، حققت المؤشرات الواسعة للأسهم مثل S&P 500 ومؤشر MSCI World عوائد سنوية بمتوسط يقارب 7–10% على فترات تمتد لعقود، وهو معدل نادرًا ما بلغته حسابات التوفير.
إذا بلغ التضخم 2–3% سنويًا وحقق توفيرك 1%، فأنت تخسر من قيمة مالك الفعلية كل سنة تنتظر فيها. وعلى مدى 20 أو 30 عامًا، تصبح هذه الفجوة هائلة. وحماية المال من الخسارة لا تكفي لبناء ثروة طويلة الأجل. فالثروة طويلة الأجل تحتاج إلى مال يعمل وينمو أسرع من تكلفة المعيشة.
يشير رقم 7–10% سنويًا للعوائد التاريخية للأسهم إلى مؤشرات سوق واسعة ومتنوعة قيست على فترات تبلغ 20 عامًا أو أكثر. وهو ليس ضمانًا، وقد تحمل بعض السنوات نتائج سلبية. لكن النمط على المدى الطويل هو سبب كون الاستثمار، لا التوفير وحده، النصيحة المعتادة لبناء الثروة مع الوقت. وكلما بدأت أبكر، زادت السنوات التي تعمل فيها الفائدة المركبة لصالحك، وقلّ ما تحتاج إلى المساهمة به في المجموع لبلوغ النتيجة نفسها.

Filippo Ucchino
المؤسس المشارك والرئيس التنفيذي لشركة InvestinGoal - وسيط مُعرّف (IB)
ما سببك الرئيسي للرغبة في الاستثمار؟
اختر إجابة واحدة، وشاهد كيف تقارن إجابتك بإجابات القرّاء الآخرين.
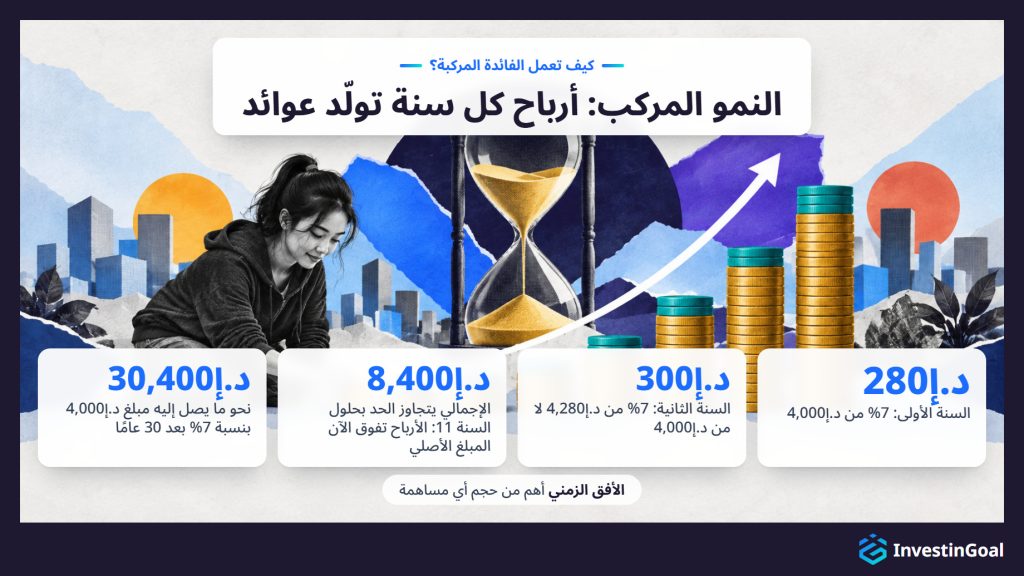
تعمل الفائدة المركبة بإعادة استثمار العوائد، بحيث تحقق كل فترة لاحقة أرباحًا لا على المبلغ الأصلي فحسب، بل على كل النمو المتراكم سابقًا. وفي استثمار الأسهم يُسمّى هذا الآلية بدقة أكبر النمو المركب أو العوائد المركبة، لأن معدل النمو يتغير من سنة إلى أخرى بدلًا من أن يكون ثابتًا كما في حساب التوفير، لكن المبدأ واحد. فاستثمار قدره د.إ4,000 ينمو بنسبة 7% سنويًا لا يضيف د.إ280 كل سنة فحسب. بل يصل إلى نحو د.إ30,400 بعد 30 عامًا، لأن أرباح كل سنة تُضاف إلى الأساس وتولّد عوائدها الخاصة في الفترة التالية.
يوضح التفصيل سنة بعد سنة كيف تعمل الفائدة المركبة. في السنة الأولى، تنتج نسبة 7% من د.إ4,000 مبلغ د.إ280. وفي السنة الثانية، تُطبَّق نسبة 7% على د.إ4,280 لا على د.إ4,000، فتنتج د.إ300. يبدو الفرق صغيرًا في البداية، لكن التسارع أُسّي. ففي السنة 11، تصبح الأرباح المجمَّعة أكبر من المبلغ الأصلي، ويتجاوز الإجمالي د.إ8,400. وفي السنة 30، يصبح الإجمالي أكثر من سبعة أضعاف ما بدأت به، رغم أنك لم تضف شيئًا بعد المساهمة الأولى.
الأفق الزمني أهم من حجم أي مساهمة بمفردها. فالبدء قبل خمس سنوات بمبلغ متواضع ينتج مجموعًا نهائيًا أكبر من البدء لاحقًا بمبلغ أكبر، لأن المال المبكر أمامه دورات تراكم أكثر. وهذا أوضح سبب عملي للبدء بالاستثمار فور استيفاء الشروط المسبقة الثلاثة، ولهذا يكون الوقت أقوى متغير يستطيع المبتدئ التحكم فيه.
ما أهم مخاطر الاستثمار للمبتدئين؟
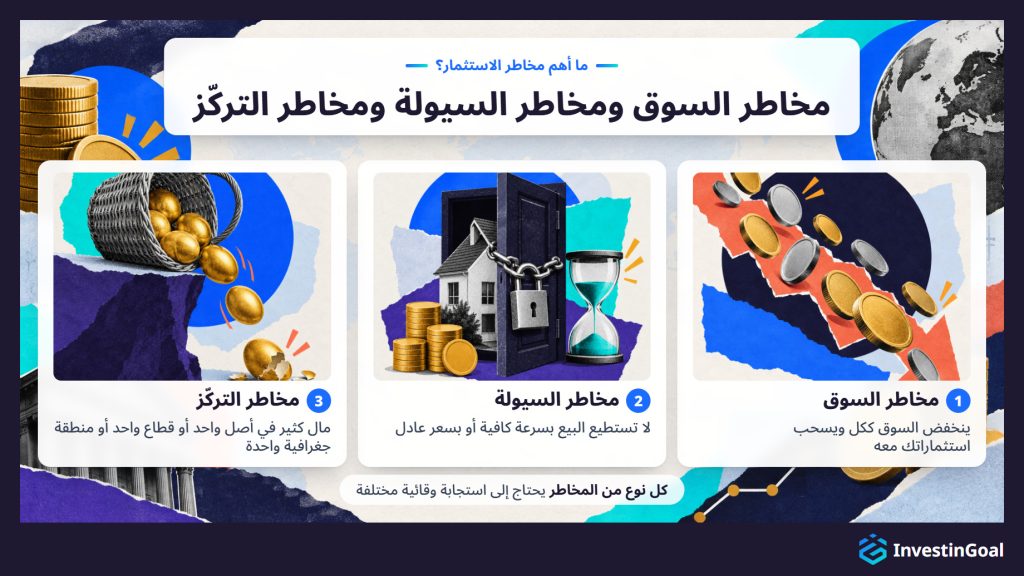
يواجه المبتدئون عدة فئات متمايزة من مخاطر الاستثمار، أهمها مخاطر السوق ومخاطر السيولة ومخاطر التركّز. ويتطلب كل نوع استجابة وقائية مختلفة، لذا يحتاج المبتدئ إلى فهم الثلاثة قبل توظيف رأس المال.
مخاطر السوق هي احتمال أن ينخفض السوق ككل في قيمته فيسحب استثماراتك معه، مهما كانت جودتها الفردية. وهذا أوضح أشكال التقلب، وهو الذي يصادفه المبتدئون أولًا. لا يستطيع المستثمر إزالة مخاطر السوق، بل إدارتها فقط بالتنويع والوقت.
مخاطر السيولة هي احتمال ألا تستطيع بيع أصل بالسرعة الكافية أو بسعر عادل عندما تحتاج إلى ذلك. السيولة عالية في معظم الأسهم وصناديق ETF المتداولة علنًا، وقد تكون منخفضة في أصول أخرى مثل بعض السندات أو الاستثمارات العقارية أو الصناديق المتخصصة.
مخاطر التركّز هي احتمال أن يكون الجزء الأكبر من مالك في أصل واحد أو قطاع واحد أو منطقة جغرافية واحدة. فإذا انخفض هذا المركز الواحد، كان أثره على محفظتك الإجمالية غير متناسب. والتنويع هو العلاج المباشر لها.
تحدد مخاطر السوق ومخاطر السيولة ومخاطر التركّز ما إذا كانت تجربة المبتدئ الأولى في الاستثمار تنتهي بخسارة كان يمكن تجنبها أو بمركز مستدام طويل الأجل. ويذهب الانحراف المعياري والقيمة المعرَّضة للخطر (Value at Risk) خطوة أبعد في فهم مخاطر الاستثمار، لأنهما يقيسان مقدار التقلب الذي تحمله المحفظة.
نعم، يمكنك أن تخسر المال في الاستثمار، بما في ذلك المبلغ الذي وضعته كاملًا. فلا ضمان لعوائد إيجابية في الاستثمارات المعرَّضة للسوق، وقد تنخفض قيمة رأس المال المستثمَر وأي أرباح متراكمة، خصوصًا على فترات احتفاظ قصيرة أو حين تتركز الأصول في مركز واحد.
الخسارة في رأس المال سمة طبيعية للاستثمار القائم على السوق. ففي الأزمة المالية العالمية عام 2008، هبط مؤشر S&P 500 بنحو 57% من القمة إلى القاع، وانخفضت المؤشرات الأوروبية مثل EURO STOXX 50 بحجم مقارب. وفي انهيار كوفيد-19 عام 2020، هبطت الأسواق العالمية أكثر من 30% خلال أسابيع قليلة قبل أن تتعافى. وقد تفقد الأسهم المنفردة معظم قيمتها أو كلها في أي وقت.
تعافت الأسواق في المرتين. فقد احتاج مؤشر S&P 500 إلى نحو أربع سنوات ليصعد من قاعه عام 2009 إلى قمته عام 2007، وإلى نحو خمسة أشهر من قاعه في مارس 2020. وسبب بقاء الاستثمار منطقيًا مع الوقت أن المحافظ المتنوعة المحتفَظ بها فترات طويلة تعافت تاريخيًا من الانخفاضات وواصلت النمو، لكن هذا النمط الإحصائي لا يحمي أي مستثمر بعينه يضطر إلى البيع أثناء الهبوط.
لا يحمل المال المستثمَر ضمان ودائع. وحين يكون أصل المبلغ معرَّضًا للخطر، قد يتقلص المبلغ الذي بدأت به. هذا يختلف جوهريًا عن حساب التوفير، وهو سبب وضع الشروط المسبقة والتنويع والأفق الزمني قبل البدء.
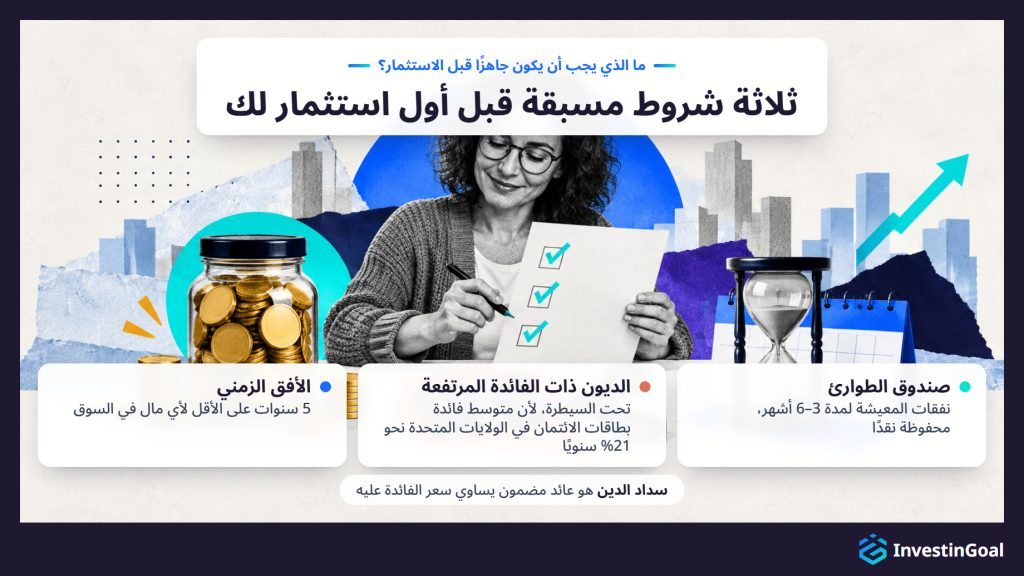
قبل أن تبدأ الاستثمار، يجب أن تتوافر ثلاثة شروط مسبقة: صندوق طوارئ نقدي يغطي نفقات المعيشة لمدة 3–6 أشهر، والتخلص من الديون ذات الفائدة المرتفعة أو السيطرة عليها (إذ تتجاوز تكلفتها عادةً العوائد الواقعية للاستثمار)، وأفق زمني محدد لا يقل عن 5 سنوات لأي مال يوضع في أصول معرَّضة للسوق.
صندوق الطوارئ هو احتياطي نقدي يضمن ألا تضطر إلى بيع استثماراتك بخسارة لتغطية نفقة غير متوقعة. فبدونه، يجبرك فقدان الوظيفة أو فاتورة طبية أو إصلاح كبير على تصفية قد تثبّت الخسائر. وحدّ الـ3–6 أشهر معيار مقبول على نطاق واسع لأنه يغطي المدة المعتادة اللازمة لإيجاد عمل جديد أو التعافي من تكلفة كبيرة غير مخطط لها.
في بعض الدول، مثل الولايات المتحدة، يبلغ متوسط سعر الفائدة على أرصدة بطاقات الائتمان نحو 21% سنويًا بحسب الاحتياطي الفيدرالي. ولا توجد استراتيجية استثمار واقعية تتفوق على هذه التكلفة باستمرار. وسداد هذا الدين هو في الواقع عائد مضمون يساوي سعر الفائدة الذي تتخلص منه. أما الرهن العقاري وغيره من الديون الأقل فائدة فلا يلزم بالضرورة سدادها أولًا، لكن المبدأ نفسه ينطبق. فللدين الأولوية متى تجاوزت تكلفته العائد المتوقع من الاستثمار.
الحد الأدنى للأفق الزمني، وهو خمس سنوات، هو الشرط الثالث. فالمال الذي قد تحتاج إليه خلال السنة إلى أربع سنوات القادمة لا ينبغي أن يكون في أصول معرَّضة للسوق، لأن التقلبات قصيرة الأجل قد تعني البيع بخسارة. وحده المال الذي تستطيع فعلًا تركه دون مساس لخمس سنوات أو أكثر يستحق مكانه في حساب استثمار.
ما الفرق بين الاستثمار النشط والاستثمار السلبي؟
يختلف الاستثمار النشط عن الاستثمار السلبي في كيفية اختيار المستثمر للمحفظة وفي طريقة تراكم التكاليف. فالاستثمار النشط ينطوي على انتقاء أوراق مالية منفردة أو توقيت السوق سعيًا إلى عوائد تفوق المؤشر المرجعي، بينما يتتبع الاستثمار السلبي مؤشرًا للسوق ويقبل بمتوسط عوائد السوق مقابل تكاليف أقل وجهد إدارة أقل.
عمليًا، يعني الاستثمار النشط أن تنتقي الأسهم بنفسك أو أن تدفع لمدير صندوق ليفعل ذلك. والهدف هو التفوق على السوق، لكن الجهد يكلّف رسوم إدارة أعلى ووقت بحث وتكاليف معاملات، وهذه التكلفة تتراكم ضدك مثلما تتراكم العوائد لصالحك. وعلى المدى الطويل، أدت أغلبية الصناديق المُدارة نشطًا أداءً أقل من مؤشرها المرجعي بعد خصم الرسوم. ويُظهر تقرير SPIVA Scorecard، الذي تنشره S&P Global عن الأسواق الأمريكية والأوروبية والبريطانية، باستمرار أن نحو 85–90% من الصناديق النشطة الكبرى تعجز عن التفوق على مؤشرها المرجعي على فترات مدتها 15 عامًا.
يقبل الاستثمار السلبي بعائد السوق بحكم تصميمه. فبدلًا من محاولة اختيار الرابحين، يشتري المستثمر السلبي صندوقًا يضم الأصول نفسها التي يضمها مؤشر سوق واسع، وبالنسب نفسها. ويتخذ المستثمر قرارات قليلة، والرسوم منخفضة، ويقارب العائد أداء السوق الإجمالي. وبالنسبة إلى المبتدئ، يكون الاستثمار السلبي نقطة البداية الافتراضية لأنه يتطلب الانضباط لا الخبرة، ويوفّر تنويعًا واسعًا تلقائيًا. وما يجعل النهج السلبي الخيار العملي الافتراضي هو الفجوة بين الاستثمار النشط والسلبي في التكاليف والنتائج على المدى الطويل.
ما أنواع الاستثمارات التي يستطيع المبتدئون الاختيار بينها؟
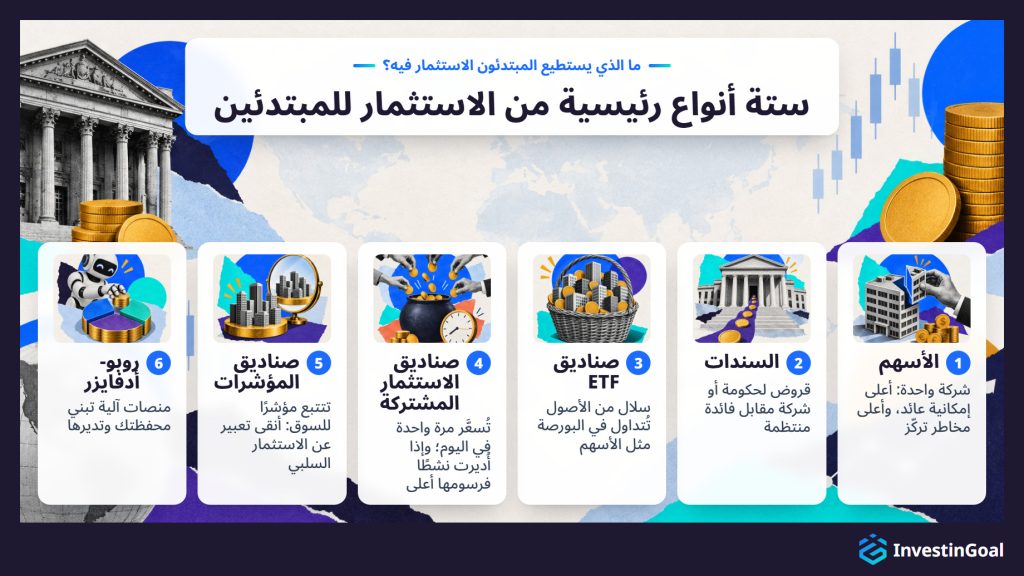
أمام المبتدئين ستة أنواع رئيسية من الاستثمار، لكل منها ملف مخاطر ونقطة دخول ومتطلبات إدارة مختلفة: الأسهم والسندات وصناديق ETF وصناديق الاستثمار المشتركة وصناديق المؤشرات وروبو-أدفايزر. وإلى جانب هذه الستة، تُعدّ العملات المشفرة خيارًا إضافيًا بملف مخاطر أعلى بكثير، وليست نقطة بداية معتادة للمبتدئين تمامًا.
- الأسهم تمثل ملكية في شركة واحدة. فحين تنمو قيمة الشركة، يميل سعر السهم إلى الارتفاع. وحين تتعثر، ينخفض السعر. تتيح الأسهم أعلى إمكانية عائد فردي، لكنها تحمل أيضًا أعلى مخاطر تركّز إذا كنت تملك مركزًا واحدًا أو بضعة مراكز فقط.
- السندات قروض تقدمها إلى حكومة أو شركة مقابل دفعات فائدة منتظمة واسترداد رأس مالك عند الاستحقاق. وهي في الغالب أقل تقلبًا من الأسهم لكنها تحقق عوائد أقل على المدى الطويل.
- صناديق ETF (صناديق المؤشرات المتداولة) هي سلال من الأصول تُتداول في البورصة مثل الأسهم المنفردة. ويمكن لصندوق ETF واحد أن يضم مئات الأسهم أو السندات أو آلافها، فيوفّر تنويعًا فوريًا بتكلفة منخفضة.
- صناديق الاستثمار المشتركة تعمل بمبدأ مشابه لكنها تُسعَّر مرة واحدة في اليوم وقد تُدار نشطًا، ما يعني عادةً رسومًا أعلى.
- صناديق المؤشرات تتتبع مؤشرًا محددًا للسوق، سواء كانت صناديق ETF أو صناديق استثمار مشتركة، وهي أنقى تعبير عن الاستثمار السلبي.
- روبو-أدفايزر منصات آلية تبني محفظة متنوعة وتديرها نيابةً عنك بحسب تحمّل المخاطر لديك وأهدافك. وتتقاضى خدمات مثل StashAway في الإمارات العربية المتحدة رسم إدارة صغيرًا، لكنها تغنيك عن اختيار الصناديق المنفردة بنفسك.
تقع العملات المشفرة خارج هذه الفئات. فهي شديدة التقلب، ولم تُنظَّم في الاتحاد الأوروبي إلا منذ قواعد MiCA في ديسمبر 2024، وتفتقر إلى بيانات العوائد التاريخية التي تدعم الاستثمار طويل الأجل في الأسهم. وينبغي للمبتدئ أن يعاملها أصلًا مضاربيًا لا لبنة أساسية في الاستثمار. وكل فئة من الأصول تتفاعل مع ظروف السوق بشكل مختلف، وتحمل بنية تكاليف مختلفة، وتناسب ملف مخاطر مختلفًا، لذا فمن المفيد التعرف على النطاق الكامل لـأنواع الاستثمار قبل توظيف رأس المال في أي منها.
أفضل استثمار أول للمبتدئ تمامًا هو عادةً صندوق مؤشر أو ETF متنوع ومنخفض التكلفة، لأنه يمنح انكشافًا فوريًا على سلة واسعة من الأصول، ولا يتطلب انتقاء أسهم، ويُبقي التكاليف منخفضة. ويعتمد الاختيار الصحيح لكل شخص على ثلاثة معايير: التكلفة (معبَّرًا عنها بنسبة المصاريف الإجمالية للصندوق، أي TER)، واتساع التنويع، وقدرة المستثمر على الصمود أمام انخفاضات الأسعار قصيرة الأجل دون أن يبيع.
يمنح صندوق مؤشر عالمي أو ETF يتتبع مؤشر سوق واسع المبتدئَ انكشافًا على مئات الشركات أو آلافها في عملية شراء واحدة. ففي أوروبا، من الأمثلة الشائعة صندوق Vanguard FTSE All-World UCITS ETF (VWCE) بنسبة TER قدرها 0.14% وصندوق iShares Core MSCI World UCITS ETF بنسبة 0.20%. وفي الولايات المتحدة، يتقاضى صندوق Vanguard Total Stock Market ETF (VTI) نسبة 0.03% فقط. وتتراوح نسبة TER في هذه الصناديق عادةً بين 0.03% و0.25% سنويًا، أي أن تكلفة الاحتفاظ بها ضئيلة مقارنةً بالنمو طويل الأجل الذي تتيح الوصول إليه.
المعايير الثلاثة بسيطة. أولًا، ينبغي أن يكون الصندوق منخفض التكلفة، لأن كل كسر من واحد بالمئة في الرسوم يتراكم ضد عوائدك على مدى عقود. ثانيًا، ينبغي أن يكون متنوعًا على نطاق واسع، لأن صندوقًا يضم السوق كله أكثر أمانًا بطبيعته من صندوق مركّز في قطاع واحد أو بلد واحد. ثالثًا، وهو الأهم، يجب أن يكون المبتدئ مستعدًا للاحتفاظ بالمركز خلال فترات الانخفاض. ومع استثمار أول جيد، يكون الخطر الأكبر الوحيد هو أن يبيعه المستثمر بخسارة أثناء هبوط مؤقت.
ما أبرز ما يمنعك من الاستثمار الآن؟
اختر إجابة واحدة، وشاهد كيف تقارن إجابتك بإجابات القرّاء الآخرين.
ما التكاليف التي تتحملها عندما تستثمر؟
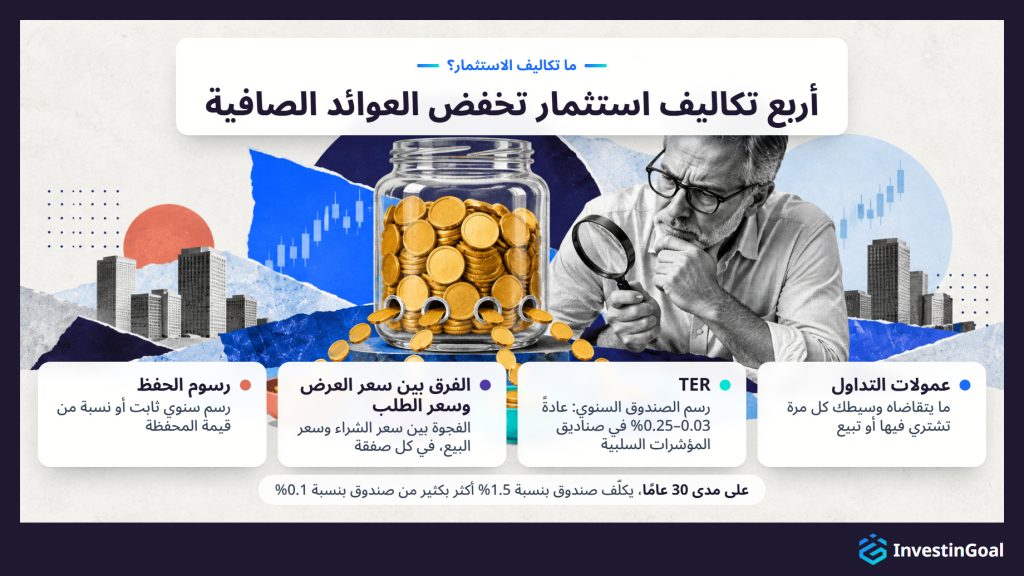
ينطوي الاستثمار على عدة طبقات من التكلفة تخفض العوائد الصافية مباشرة: عمولات التداول لدى الوسيط، ورسوم إدارة الصندوق المعبَّر عنها بنسبة المصاريف الإجمالية (TER)، والفرق بين سعر العرض وسعر الطلب في كل معاملة، ورسوم الحفظ السنوية للمنصة. ويقلل أغلب المبتدئين من شأن الأربعة جميعًا.
- عمولات التداول هي ما يتقاضاه وسيطك كل مرة تشتري فيها أصلًا أو تبيعه. وقد خفّضت منصات كثيرة هذه العمولات أو ألغتها في الصفقات القياسية، لكنها لا تزال موجودة في بعض المنصات ولأنواع معينة من الأصول.
- نسبة TER هي الرسم السنوي المئوي الذي يتقاضاه الصندوق مقابل إدارة أصوله. وتتراوح في صندوق المؤشر السلبي عادةً بين 0.03% و0.25%. أما في الصندوق المُدار نشطًا فقد تبلغ 0.5–1.5% أو أكثر. وقد يبدو الفرق صغيرًا في سنة واحدة، لكنه يتراكم بشكل كبير على مدى عقود.
- الفرق بين سعر العرض وسعر الطلب هو الفجوة الصغيرة بين السعر الذي تستطيع الشراء به والسعر الذي تستطيع البيع به. وهو تكلفة معاملة موجودة في كل صفقة، وتزداد في الأصول الأقل سيولة.
- رسوم الحفظ تتقاضاها بعض المنصات مقابل حفظ أصولك. وقد تكون رسمًا سنويًا ثابتًا أو نسبة من قيمة محفظتك.
تتراكم التكاليف ضدك بالقوة الرياضية نفسها التي تتراكم بها العوائد لصالحك. فالصندوق الذي يتقاضى 1.5% سنويًا سيستهلك على مدى 30 عامًا حصة أكبر بكثير من ثروتك الإجمالية من صندوق يتقاضى 0.1%. وقد يبلغ الفرق في القيمة النهائية للمحفظة بين صندوق مرتفع التكلفة وآخر منخفض التكلفة عشرات الآلاف أو حتى مئات الآلاف من الدراهم، حتى لو حقق الاثنان العائد الإجمالي نفسه. وحتى فرق تكلفة سنوي قدره 1% يتراكم على أفق من 20 إلى 30 عامًا، لذا فمن المفيد فحص تكاليف الاستثمار قبل اختيار أي منتج.
كيف تبدأ الاستثمار كمبتدئ؟
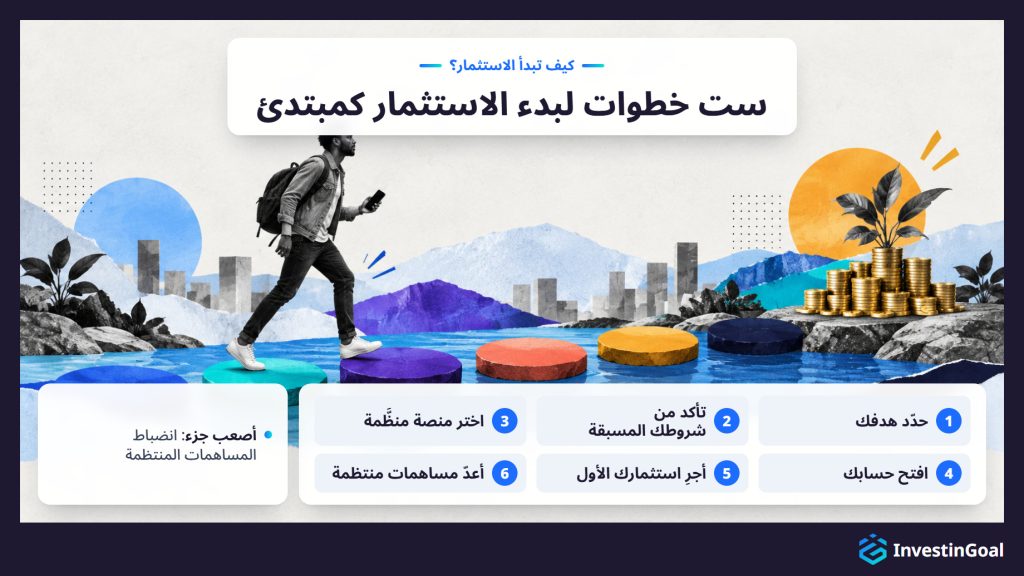
للبدء في الاستثمار كمبتدئ، الخطوة الأولى هي تحديد هدف مالي واضح والتأكد من توافر الشروط المسبقة الثلاثة: صندوق طوارئ، ووضع ديون يمكن التحكم فيه، وأفق زمني لا يقل عن 5 سنوات. ومن هنا تنتقل العملية إلى اختيار منصة منظَّمة، وفتح حساب، واختيار استثمار أول يتوافق مع تحمّل المخاطر لديك، وإعداد جدول مساهمات منتظمة.
- حدّد هدفك. هل تستثمر للتقاعد بعد 25 عامًا، أم لدفعة أولى على منزل بعد 7 سنوات، أم لبناء ثروة عامة طويلة الأجل؟ الهدف يحدد الأفق الزمني، والأفق الزمني يحدد مستوى المخاطرة المناسب.
- تأكد من شروطك المسبقة. تحتاج إلى نفقات 3–6 أشهر نقدًا، ولا ديون مرتفعة الفائدة خارجة عن السيطرة، وثقة بأنك لن تحتاج إلى المال الذي تنوي استثماره خمس سنوات على الأقل.
- اختر منصة منظَّمة. اختر وسيطًا أو منصة استثمار مرخّصة من جهة تنظيم مالي معترف بها في بلدك. وينبغي أن تقدم المنصة المنتجات الاستثمارية التي تحتاج إليها (كحد أدنى، صناديق مؤشرات أو ETF منخفضة التكلفة)، وأن تفرض رسومًا شفافة، وأن تكون لها واجهة عملية سهلة الاستخدام.
- افتح حسابك. هذه عادةً عملية عبر الإنترنت تستغرق 10–30 دقيقة وتتطلب التحقق من الهوية. ستحتاج إلى هوية صادرة عن جهة حكومية وإثبات عنوان.
- أجرِ استثمارك الأول. لدى أغلب المبتدئين يعني هذا شراء صندوق مؤشر أو ETF متنوع ومنخفض التكلفة. ابدأ بمبلغ تشعر بالراحة تجاهه، ولو كان صغيرًا.
- أعدّ مساهمات منتظمة. أتمت تحويلًا شهريًا إلى حساب استثمارك وشراءً متكررًا للصندوق الذي اخترته. وهذا يزيل إغراء توقيت السوق ويبني مركزك بثبات مع الوقت.
العملية أبسط مما يتوقعه أغلب المبتدئين. وأصعب جزء فيها هو انضباط الحفاظ على المساهمات المنتظمة ومقاومة الرغبة في التفاعل مع تحركات السوق قصيرة الأجل. وتختلف الخطوات المحددة من بلد إلى آخر، لأن المتطلبات التنظيمية والمنصات المتاحة والمعاملة الضريبية تختلف بين الولايات القضائية. وهذه الاختلافات تشكّل كل مرحلة من مراحل كيفية بدء الاستثمار، من اختيار المنصة إلى الضريبة على الأرباح.
تتيح منصات منظَّمة كثيرة للمستثمرين البدء بمبلغ لا يتجاوز د.إ4 عبر برامج الأسهم الجزئية، ويكفي مبلغ مساهمة منتظمة قدره د.إ200 شهريًا لبدء بناء مركز متنوع في صناديق المؤشرات أو ETF. وعمليًا، أزالت المنصات حاجز رأس المال تقريبًا بالكامل. فشركة Interactive Brokers لا تفرض حدًا أدنى للإيداع وتتيح الأسهم الجزئية. ومبلغ الاستثمار الأدنى أقل أهمية بكثير من انضباط البدء بانتظام. وتتفاوت الحدود الدنيا للمنصات، لكن الحاجز أدنى مما يظنه أغلب المبتدئين.
الاعتقاد بأن الاستثمار يتطلب آلاف الدراهم مقدمًا من أكثر أسباب التأجيل شيوعًا. وعمليًا، كثيرًا ما يتراوح سعر سهم واحد من ETF مؤشر عالمي بين د.إ20 ود.إ400، والأسهم الجزئية تزيل حتى هذا القيد. والمساهمات المنتظمة مع الوقت أهم من حجم الإيداع الأول. فمن يساهم بمبلغ د.إ200 شهريًا لمدة 30 عامًا يجمع بعائد سنوي 7% أكثر بكثير ممن ينتظر خمس سنوات ثم يستثمر د.إ20,000 دفعة واحدة.
تكافئ الفائدة المركبة الزمن في السوق أكثر من حجم أي معاملة بمفردها. كما تؤثر المنصة في المال الذي تحتاج إليه لبدء الاستثمار، لأن الحدود الدنيا للإيداع والرسوم تختلف من منصة إلى أخرى.
أكثر أخطاء الاستثمار شيوعًا بين المبتدئين هي: محاولة توقيت السوق، والبيع عند انخفاض الأسعار قصير الأجل بدافع الذعر، والاستثمار قبل توفير صندوق طوارئ، وتركيز كل رأس المال في أصل واحد أو قطاع واحد (مخاطر التركّز)، وتجاهل الرسوم عند اختيار منصة أو صندوق.
توقيت السوق هو الاعتقاد بأنك تستطيع التنبؤ بوقت ارتفاع الأسعار أو انخفاضها والشراء أو البيع على أساس ذلك. ويفشل توقيت السوق حتى مع مديري الصناديق المحترفين، كما تُظهر عقود من الأبحاث. وبالنسبة إلى المبتدئ، تنتهي المحاولة عادةً بالشراء بعد أن ارتفعت الأسعار فعلًا والبيع بعد أن انخفضت فعلًا، وهو عكس ما يصنع العوائد.
البيع بدافع الذعر هو القريب السلوكي لتوقيت السوق. فحين تنخفض الأسواق 10–20%، يكون الدافع إلى البيع وحماية ما تبقّى قويًا، لكن الانسياق له يثبّت خسائر كانت ستبقى مؤقتة لولاه. والعلاج هيكلي وعاطفي معًا. فمع صندوق طوارئ كافٍ وأفق زمني طويل، لا تحتاج إلى المال المستثمَر الآن، ويكون الانخفاض حدثًا قصير الأجل ضمن مسار طويل الأجل.
الاستثمار دون صندوق طوارئ يحوّل كل نفقة غير متوقعة إلى بيع قسري. وتجاوز صندوق الطوارئ هو الخطأ الهيكلي الوحيد الأكثر ترجيحًا لتحويل انخفاض مؤقت في السوق إلى خسارة دائمة.
أما التركّز وتجاهل الرسوم فهما خطآن أهدأ لكنهما مضرّان بالقدر نفسه مع الوقت. فالاحتفاظ بسهم واحد يعرّضك لفشل خاص بالشركة. واختيار صندوق بنسبة TER قدرها 1.5% بدلًا من آخر بنسبة 0.1% يكلّف عشرات الآلاف أو حتى مئات الآلاف من الدراهم على مدى 30 عامًا، حتى لو منح الاثنان الانكشاف نفسه على السوق. والاحتفاظ بالأصول بانضباط والتنويع الواسع والوعي بالتكاليف هي العادات الثلاث التي تمنع أغلب أخطاء المبتدئين.
يقلل التنويع الضرر الذي قد يلحقه الأداء الضعيف لاستثمار واحد بالمحفظة ككل. فحين توزع رأس المال على أصول أو قطاعات أو مناطق جغرافية مختلفة، يعوّض الاستقرار أو المكاسب في جانب جزءًا من الخسائر في جانب آخر. وبالنسبة إلى المبتدئ، التنويع أيسر أشكال إدارة المخاطر، لأن صناديق المؤشرات وصناديق ETF توفره تلقائيًا دون الحاجة إلى انتقاء أسهم منفردة.
يقوم التنويع على الارتباط. فالارتباط يقيس مدى تحرك أصلين في الاتجاه نفسه في الوقت نفسه، وليست كل الأصول تتحرك معًا. فحين تنخفض أسهم التكنولوجيا، قد تثبت أسهم الرعاية الصحية أو السلع الاستهلاكية الأساسية أو ترتفع. وحين يؤدي سوق بلد ما أداءً أضعف، قد يتفوق سوق بلد آخر. وبالاحتفاظ بسلة واسعة من الأصول، تقلل مخاطر السهم الواحد وتُنعّم مسار العائد الإجمالي لمحفظتك.
والمعنى العملي للمبتدئ بسيط. فصندوق مؤشر عالمي واحد يضم آلاف الشركات في عشرات الدول. وشراؤه يحقق مستوى من التنويع يستحيل تكراره بشراء أسهم منفردة، وبأقل تكلفة. ولذلك يمنح صندوق المؤشر المبتدئَ حماية من الخسائر كان بناؤها يدويًا سيتطلب خبرة كبيرة ورأس مال كبيرًا.
ماذا ينبغي أن تتضمن خطة الاستثمار؟
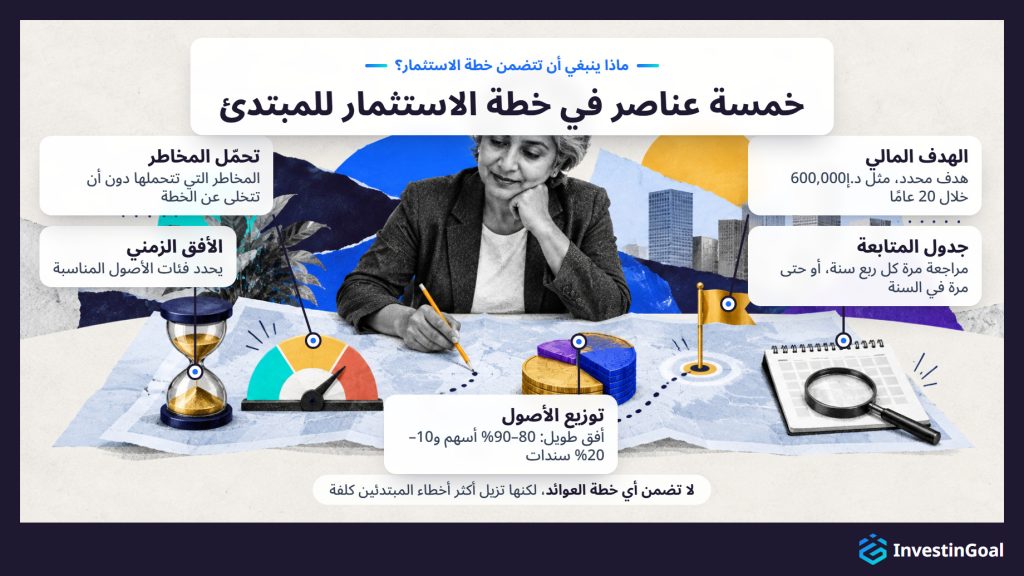
ينبغي أن تتضمن خطة الاستثمار الكاملة للمبتدئ خمسة عناصر: هدفًا ماليًا محددًا بوضوح، وأفقًا زمنيًا واضحًا، وتقييمًا صادقًا لتحمّل المخاطر، وتوزيعًا أوليًا للأصول يعكس الثلاثة جميعًا، وجدولًا للمتابعة لمراجعة التقدم دون الإفراط في ردة الفعل تجاه تغيرات الأسعار قصيرة الأجل.
- الهدف المالي هو المرساة. فعبارة «تنمية أموالي» ليست هدفًا. أما «تجميع د.إ600,000 خلال 20 عامًا للتقاعد» فهي هدف. والهدف المحدد يتيح لك حساب المساهمة الشهرية المطلوبة، واختيار مستوى المخاطرة المناسب، وقياس ما إذا كنت على المسار الصحيح.
- الأفق الزمني يحدد فئات الأصول المناسبة. فهدف تقاعد بعد 25 عامًا يتحمل انكشافًا كبيرًا على الأسهم لأن هناك وقتًا للتعافي من الانخفاضات. أما هدف مدته 5 سنوات فيتطلب توزيعًا أكثر تحفظًا لأن نافذة التعافي ضيقة.
- تحمّل المخاطر هو العنصر الذي يربط الأفق الزمني بتوزيع الأصول عمليًا. وهو لا يتعلق بمقدار المخاطرة التي تستطيع تحملها ماليًا فحسب (وهذا يتوقف على وضعك المالي)، بل بمقدار المخاطرة التي تتحملها نفسيًا دون أن تتخلى عن الخطة. والتقييم الذاتي الصادق لتحمّل المخاطر يمنع أشيع أنماط الفشل: بناء محفظة مثالية نظريًا لكنها غير قابلة للاستمرار سلوكيًا.
- توزيع الأصول يترجم الهدف والأفق الزمني وتحمّل المخاطر إلى مزيج محدد من الاستثمارات. ونقطة البداية الشائعة للمبتدئ ذي الأفق الزمني الطويل هي 80–90% أسهم (عبر صناديق المؤشرات) و10–20% سندات، مع تعديلها كلما اقترب موعد الهدف.
- جدول المتابعة يحدد وتيرة مراجعة تمنع الإهمال والإفراط في ردة الفعل معًا. فمراجعة محفظتك مرة كل ربع سنة، أو حتى مرة في السنة، تكفي لخطة طويلة الأجل. أما المتابعة اليومية فتشجع القرارات العاطفية وهي من أكثر الطرق ضمانًا للبيع بدافع الذعر.
لا تضمن خطة مبنية على هذه العناصر الخمسة العوائد. لكنها تزيل أكثر أخطاء المبتدئين كلفة، وهي الأخطاء الثلاثة التي يسببها غياب خطة الاستثمار: الاستثمار دون هدف، واختيار أصول لا تناسب الأفق الزمني، والتخلي عن الاستراتيجية أثناء الهبوط لأن الكلفة العاطفية للاحتفاظ صارت لا تُحتمل.
أفضل ما يخدم المبتدئين استراتيجيتان متكاملتان: الاستثمار السلبي في المؤشرات عبر صناديق منخفضة التكلفة، وهو يغني عن انتقاء الأسهم بنشاط، وجدول مساهمات منتظم يُسمّى غالبًا متوسط تكلفة الدولار (DCA)، وهو يغني عن توقيت السوق. وكلتا الاستراتيجيتين تناسب المبتدئين، لأن أيًا منهما لا تحتاج إلى معرفة بالسوق كي تنجح.
يعني الاستثمار السلبي في المؤشرات شراء صندوق يتتبع مؤشر سوق واسعًا والاحتفاظ به. فأنت لا تحاول اختيار أفضل الأسهم أو التنبؤ بالقطاعات التي ستتفوق. أنت تقبل بمتوسط عائد السوق، الذي بلغ تاريخيًا 7–10% سنويًا على فترات طويلة. والبساطة هنا مقصودة، لأن قرارات أقل تعني فرصًا أقل لأخطاء مكلفة.
متوسط تكلفة الدولار يعني استثمار مبلغ ثابت على فترات منتظمة، سواء كان السوق صاعدًا أو هابطًا. فحين تكون الأسعار مرتفعة، يشتري مبلغ مساهمتك الثابت عددًا أقل من الأسهم. وحين تكون منخفضة، يشتري عددًا أكبر. ومع الوقت، يُنعّم هذا متوسط سعر الشراء ويزيل خطر استثمار مبلغ كبير في أسوأ لحظة ممكنة. وتنجح الاستراتيجية لأن الابتعاد عن توقيت السوق هو النهج الواقعي الوحيد لأغلب الناس.
معًا، لا يتطلب الاستثمار السلبي في المؤشرات ومتوسط تكلفة الدولار أكثر من اختيار صندوق وإعداد مساهمة تلقائية وترك المركز ينمو. وحين يكون المبتدئ قد احتفظ بمركز خلال دورة سوق كاملة وصارت لديه صورة أوضح عن تحمّل المخاطر لديه وأهدافه، تصبح استراتيجيات الاستثمار الأكثر تنوعًا ذات صلة.
بالنسبة إلى الاستثمارات المعرَّضة للسوق، تُعدّ فترة احتفاظ لا تقل عن 5 سنوات العتبة المعتادة التي تحتها يزداد خطر البيع بخسارة بشكل كبير. وتاريخيًا، حققت المؤشرات الواسعة مثل S&P 500 ومؤشر MSCI World عوائد إيجابية في الغالبية العظمى من فترات الخمس سنوات، بينما تعرّض النوافذ الأقصر المستثمرين لنطاق أوسع بكثير من النتائج. وبعد 5 سنوات، كلما طالت فترة الاحتفاظ، زاد الوقت المتاح للفائدة المركبة كي تعمل، وصار التقلب قصير الأجل غير ذي أهمية من الناحية الإحصائية.
على مدى أي سنة منفردة، أنتجت أسواق الأسهم الواسعة تاريخيًا عوائد سلبية في نحو سنة من كل أربع (استنادًا إلى بيانات مؤشرات الأسهم الكبرى التي تغطي قرنًا تقريبًا). وعلى مدى أي فترة من 5 سنوات، تنخفض وتيرة النتائج السلبية بشكل ملحوظ. وعلى مدى 10 سنوات و20 سنة، تصبح النتائج السلبية نادرة في المحافظ المتنوعة. وهذا النمط التاريخي ليس ضمانًا، وهو أساس النصيحة المعتادة بألا تستثمر إلا مالًا لن تحتاج إليه خمس سنوات على الأقل.
وإلى جانب تجنب الخسائر، يمنح الزمن الفائدة المركبة الدورات التي تحتاج إليها لإنتاج نمو ذي معنى. فاحتفاظ لمدة 30 عامًا ينتج أكثر بكثير من ثلاثة أضعاف عائد احتفاظ لمدة 10 سنوات، لأن كل سنة إضافية تتراكم على قاعدة أكبر. ولكل هدف أفق زمني للاستثمار خاص به، وتحتاج مدخرات التقاعد التي تُقاس بالعقود إلى توزيع مختلف عن هدف متوسط الأجل يُقاس بـ5–10 سنوات.
ما الحساب الذي أحتاج إليه لبدء الاستثمار؟
لبدء الاستثمار، تحتاج إلى حساب وساطة مفتوح لدى وسيط أو منصة استثمار منظَّمة. يحتفظ حساب الوساطة بأصول مالية مثل الأسهم وصناديق ETF والصناديق نيابةً عنك، ويستخدمه الوسيط لتنفيذ معاملاتك في السوق. وقد تقدم الحسابات ذات الغلاف الضريبي، مثل حساب ISA في المملكة المتحدة، مزايا إضافية، لكن الإمارات العربية المتحدة لا تملك حسابًا مماثلًا لشراء الأسهم.
حساب الوساطة القياسي هو الخيار الافتراضي. فهو يتيح الوصول إلى النطاق الكامل من المنتجات الاستثمارية المتاحة، وتخضع أي أرباح لقواعد ضريبة الأرباح الرأسمالية في بلدك. ويتطلب فتحه عادةً التحقق من الهوية وإثبات عنوان وبضع دقائق من تعبئة النموذج عبر الإنترنت.
تحمي الحسابات ذات الغلاف الضريبي بعض أرباح استثمارك أو كلها من الضريبة في الدول التي تتيحها. وتعتمد القواعد المحددة كليًا على بلد إقامتك. فبعض الدول، مثل المملكة المتحدة بحسابات ISA فيها، تتيح حسابًا من هذا النوع. أما الإمارات العربية المتحدة فلا تملك حسابًا مماثلًا لشراء الأسهم. وغالبًا ما تكون لهذه الحسابات حدود سنوية للمساهمة وقواعد خاصة بالسحب.
بالنسبة إلى المبتدئ، النصيحة العملية هي أن يبدأ بنوع الحساب الأسهل فتحًا والمتاح على المنصة التي اختارها. وفي الإمارات العربية المتحدة هذا هو حساب الوساطة القياسي. كما يحدد الحساب المنتجات التي تستطيع الاحتفاظ بها، وبعض أنواع حسابات الاستثمار لا تتوافر إلا عبر مزودين معينين.
تختار منصة الاستثمار أو الوسيط المناسب بفحص خمسة معايير: الوضع التنظيمي وإطار حماية المستثمر، ونطاق المنتجات الاستثمارية المتاحة، وهيكل الرسوم الكامل بما فيه التكاليف الخفية، ومتطلبات الحد الأدنى للإيداع، وسهولة استخدام المنصة. المعيار الأول غير قابل للتفاوض. فينبغي للمبتدئ ألا يفكر إلا في المنصات المرخّصة من جهة مالية معترف بها، مثل هيئة سوق رأس المال (CMA) في الإقليم الاتحادي، أو سلطة دبي للخدمات المالية (DFSA) في مركز دبي المالي العالمي (DIFC)، أو سلطة تنظيم الخدمات المالية (FSRA) في سوق أبوظبي العالمي (ADGM)، بحسب المكان الذي تحمل فيه الشركة ترخيصها في الإمارات العربية المتحدة.
الوضع التنظيمي يؤكد أن المنصة تعمل تحت رقابة قانونية وتفصل أموال العملاء عن أصول الشركة. وبدون ذلك، لا تهم أي ميزة أخرى. ولا يوجد في الإمارات العربية المتحدة نظام لتعويض المستثمرين مثل نظام الاتحاد الأوروبي، الذي يغطي ما لا يقل عن 20,000 يورو لكل مستثمر إذا أفلس وسيط. وفي الإمارات العربية المتحدة، تُحمى أموال عملاء الوسيط المفلس بدلًا من ذلك بالفصل الإلزامي بين أموال العملاء وأموال الشركة نفسها.
نطاق المنتجات يحدد ما إذا كانت المنصة تقدم ما تحتاج إليه. فالمبتدئ يحتاج كحد أدنى إلى الوصول إلى صناديق مؤشرات عالمية أو ETF منخفضة التكلفة. وتقدم بعض المنصات نطاقًا أوسع، يضم السندات وصناديق الاستثمار المشتركة وصناديق ETF الدولية والخيارات في عشرات الأسواق. وشركة Interactive Brokers واحدة منها، وقد يصبح هذا النطاق ذا صلة مع نمو معرفتك.
هيكل الرسوم يشمل كل تكلفة، من عمولات التداول ورسوم الحفظ إلى تحويل العملات ورسوم الخمول والسحب، ويقارن المبتدئ بينها جميعًا. وتعلن بعض المنصات عن تداول بلا عمولة لكنها تفرض سبريد أعلى أو رسوم حفظ تلغي الوفر.
الحد الأدنى للإيداع يتفاوت بشكل واسع. فشركة Interactive Brokers لا تحدد حدًا أدنى، بينما قد تشترط منصات أخرى أكثر من ألف درهم أو حتى عشرات الآلاف. وينبغي للمنصة المناسبة للمبتدئين أن تتيح لك البدء بمبلغ صغير والتوسع مع نمو ثقتك ورأس مالك.
سهولة استخدام المنصة تؤثر في ما إذا كنت ستحافظ على خطتك فعلًا. فالمنصة المربكة أو البطيئة أو سيئة التصميم تزيد احتكاك الاستثمار المنتظم وتجعلك أكثر ميلًا إلى الانسحاب.
المعايير الخمسة نفسها لكل مزود، لذا فأفضل استخدام لها هو تطبيقها جنبًا إلى جنب. وهكذا تستخدمها المقارنة بين أفضل وسطاء التداول عبر الإنترنت، مزودًا بعد مزود.








