التداول عبر الإنترنت هو شراء الأدوات المالية وبيعها عبر منصة وسيط مرخّص أو تطبيقه، بهدف الربح من تغيّر أسعارها. يفتح المتداول مركزًا بأمر ثم يغلقه لاحقًا، والنتيجة هي حركة السعر بين الفتح والإغلاق مطروحًا منها التكاليف. في دولة الإمارات العربية المتحدة يتداول عميل التجزئة بهذه الطريقة عبر وسيط مرخّص من هيئة سوق المال (CMA) على المستوى الاتحادي، أو سلطة دبي للخدمات المالية (DFSA) في مركز دبي المالي العالمي (DIFC)، أو سلطة تنظيم الخدمات المالية (FSRA) في سوق أبوظبي العالمي (ADGM)، بحسب الجهة التي تمنح الشركة ترخيصها. التداول عالي المخاطر، وتخسر معظم حسابات التجزئة التي تتداول عقود الفروقات أموالها.
يختلف التداول عن الاستثمار في الأفق الزمني. تستمر الصفقة من ثوانٍ إلى أسابيع، بينما يحتفظ المستثمر بالأصل سنوات، من أجل النمو ومن أجل الدخل الذي تدرّه الملكية. كان الأمر الذي يفتح الصفقة يُرسَل يومًا بالهاتف إلى سمسار الأسهم، وهو يُرسَل اليوم عبر الإنترنت من منصة أو تطبيق. ومن المنصة يصل المتداول إلى الأسهم والمؤشرات والفوركس والسلع وصناديق الاستثمار والسندات والعملات المشفرة. وأسهل هذه الأسواق على المبتدئ هي الأسواق الكبيرة ذات السيولة العالية، مثل مؤشر FTSE ADX General Index وEUR/USD. وفي كل سوق يستطيع المتداول أن يمتلك الأصل نفسه أو أن يتداول سعره عبر منتج، وعقد الفروقات (CFD) هو أقرب المنتجات إلى المبتدئ. يحمل عقد الفروقات رافعة مالية تتيح لهامش قدره 10% أن يفتح مركزًا أكبر بعشر مرات. ويحتسب الوسيط الربح والخسارة على المركز بكامله، لا على المبلغ المودع.
أيًّا كان أسلوب التداول، من المضاربة السريعة (Scalping) إلى تداول المراكز، يربح المتداول حين يُغلق المركز عند سعر أفضل من سعر فتحه، سواء كان المركز شراءً أو بيعًا على المكشوف. ويفتح المتداول المركز لسبب يقدّمه التحليل، لا ليقين. وتُخصم التكاليف من كل نتيجة، وأولها السبريد. والنتيجة التي يصل إليها معظم متداولي التجزئة هي الخسارة، فشركة IG Markets، وهي وسيط بريطاني، تذكر أن 68% من حسابات المستثمرين الأفراد تخسر أموالها في رهانات السبريد (spread bets) وعقود الفروقات لديها. ومع الرافعة المالية تكبر الخسارة بحجم المركز كاملًا، وقد تدفع فجوة سعرية بالخسارة إلى ما يتجاوز المبلغ المودع قبل أن يتحرك إغلاق الوسيط للمركز. ويحدّ المتداول من مخاطر كل صفقة قبل الدخول فيها: يقرر أقصى ما قد تخسره الصفقة، ويحدد نقطة الخروج، ويضبط حجم المركز بما يناسب ذلك.
ويتداول عميل التجزئة في دولة الإمارات العربية المتحدة كذلك وفق قواعد هيئة CMA وسلطة DFSA وسلطة FSRA التي تقيّد المنتجات ذات الرافعة المالية. ويجوز للعميل استخدام رافعة مالية لا تزيد على 30:1 (قواعد DFSA) في أزواج العملات الرئيسية. أما الحماية من الرصيد السالب التي تفرضها قواعد DFSA (وحدة قواعد سلوك الأعمال COB) فتوقف خسارة عميل التجزئة عند المبلغ الموجود في الحساب. وتفصل الضريبة أيضًا بين التملّك والمضاربة: ففي دولة الإمارات العربية المتحدة تخضع أرباح الأسهم المشتراة شراءً مباشرًا وأرباح عقود الفروقات للمعاملة الضريبية التي ينص عليها الإعفاء من ضريبة الشركات المقرر للدخل الاستثماري الشخصي.
يبدأ المبتدئ بالتحقق من الوسيط، والتحقق الأول هو الترخيص، لأن الشركة التي لا تجتازه لا تحتاج إلى أي تحقق آخر. ثم يتدرّب المبتدئ على الحساب التجريبي لدى الوسيط، وهو يشغّل المنصة والأسعار الحقيقية بأموال افتراضية، فيتعلم آلية الصفقة دون أي تكلفة. وبعد ذلك يأتي المال الحقيقي بحجم صغير، متى رسخت الأساسيات. وشروط هذه الخطوة هي وجود صندوق طوارئ، وألا يكون المال إلا فائضًا حقًّا عن الحاجة، وميزانية محددة مسبقًا صغيرة بما يكفي لتحمّل خسارتها دون ضيق حقيقي، وألا يكون للمبتدئ تاريخ مع مشكلات القمار.
ما هو التداول؟
التداول هو شراء الأدوات المالية وبيعها للربح من تغيّر أسعارها، على أفق زمني قصير يمتد من ثوانٍ إلى أسابيع، في أي من الاتجاهين، وغالبًا بالرافعة المالية. يفتح المتداول مركزًا ثم يغلقه لاحقًا، ويأتي الربح من حركة السعر لا من الدخل الذي تدرّه ملكية أصل. واليوم يتداول المتداول عبر منصة وسيط مرخّص أو تطبيقه، سواء كان فردًا من عملاء التجزئة أو مؤسسة مثل بنك أو صندوق.
الأدوات المالية المتداولة هي أسهم الشركات ومؤشرات سوق الأسهم والعملات والسلع مثل الذهب والنفط وصناديق الاستثمار والسندات والعملات المشفرة، تُشترى شراءً مباشرًا أو تُتداول عبر عقود تتبع أسعارها. يشتري المتداول حين يتوقع ارتفاع السعر ويبيع حين يتوقع انخفاضه، فالسوق الهابطة تتيح الفرصة نفسها التي تتيحها السوق الصاعدة. وتتيح الرافعة المالية لمبلغ مودع صغير أن يتحكم في مركز أكبر، فتضخّم الربح والخسارة في كل حركة.
يمكن تداول السهم نفسه أو الاستثمار فيه، والمتداول هو الشخص أو الشركة التي تتداوله: فرد من عملاء التجزئة يتداول أمواله من هاتفه، أو مؤسسة، بنك أو صندوق، تتداول على نطاق أوسع بكثير. ويلتقي متداولو التجزئة والمؤسسات في الأسواق المالية نفسها وبالأسعار نفسها.
يتفرع عن التعريف سؤالان: كيف يعمل التداول، من الأمر المرسل على المنصة إلى إغلاق المركز، وبماذا يختلف التداول عن الاستثمار الذي يستخدم الأدوات نفسها لغرض آخر.
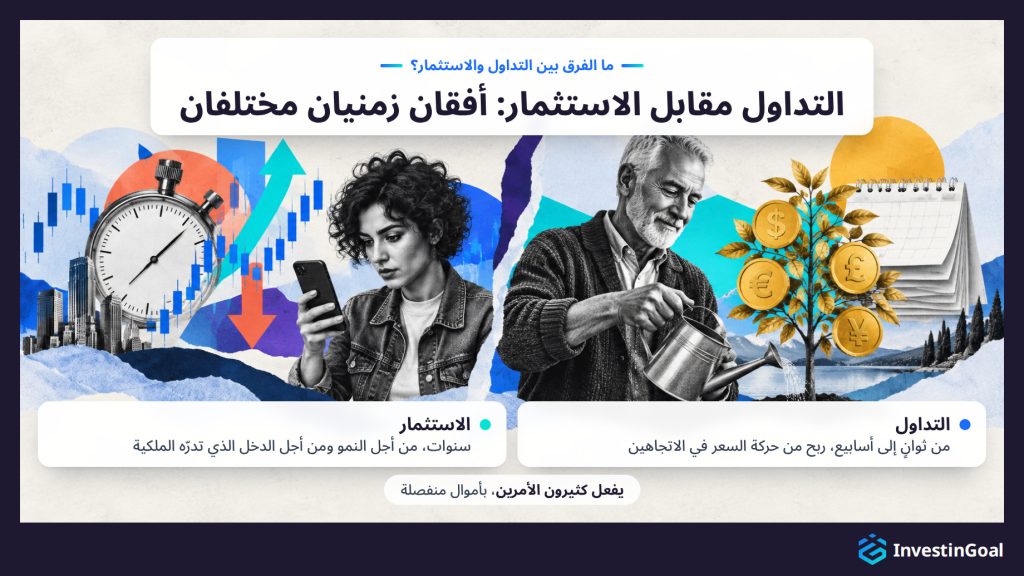
يختلف التداول عن الاستثمار في الأفق الزمني. يحتفظ التداول بالمركز من ثوانٍ إلى أسابيع للربح من حركة السعر، بينما يحتفظ الاستثمار بالأصل سنوات، عادةً في حساب استثمار، من أجل النمو ومن أجل الدخل الذي تدرّه الملكية.
يحدد الأفق الزمني تكرار القرارات. يتخذ المتداول قرارًا بشأن كل مركز، وغالبًا عدة مرات في الأسبوع، ويراقب السعر ما دام المركز مفتوحًا. أما المستثمر فقراراته قليلة، يشتري ويحتفظ على المدى الطويل، ويترك سنوات النمو والأرباح الموزعة تؤدي عملها. ويحدد الأفق الزمني كذلك الاتجاه. يستطيع المتداول أن يربح من هبوط السعر بالبيع على المكشوف، بينما لا يكسب المستثمر إلا حين ترتفع قيمة الأصل أو يدرّ دخلًا.
غالبًا ما يستخدم التداول الرافعة المالية، فيتحكم المبلغ المودع في مركز يبلغ أضعاف حجمه. أما الاستثمار فيدفع عادةً السعر الكامل للأصل ويمتلكه. فالمستثمر الذي يملك سهمًا يحصل على توزيعات أرباحه، أي حصة الأرباح التي تدفعها الشركة لمساهميها، بينما المتداول الذي يحتفظ بعقد برافعة مالية على السهم نفسه يومين لا يحصل إلا على تغيّر سعره. وفي المقابل، يتميز التداول بثلاث مزايا يفتقر إليها الاستثمار: فرصة الربح في الاتجاهين، وقصر مدة الاحتفاظ، وإمكانية الوصول إلى أسواق كثيرة من حساب واحد.
النمو على مدى سنوات يستدعي الاستثمار، مع الدخل الذي تدرّه الملكية. والربح من حركة السعر في الاتجاهين يستدعي التداول، بمخاطر أعلى ووقت أكبر منك. ويفعل كثيرون الأمرين بأموال منفصلة، والمقارنة بين التداول والاستثمار في ضوء أهدافك هي التي تحدد حصة كل نشاط من هذه الأموال.
يختلف التداول عبر الإنترنت عن التداول التقليدي في طريقة وصول الأمر إلى السوق. كان الأمر قديمًا يصل بمكالمة هاتفية مع سمسار أسهم أو متداول في قاعة التداول، أما عبر الإنترنت فيرسله المتداول إلكترونيًا من منصة أو تطبيق. وما لم يتغير هو أن وسيطًا مرخّصًا ما زال يقف بين المتداول والسوق، وأن المخاطر هي نفسها.
في المملكة المتحدة بدأ التغيير في بورصة لندن مع «الانفجار الكبير» (Big Bang)، وهي الإصلاحات التي رفعت القيود التنظيمية عن حي المال في لندن (the City of London) وأنهت العمولات الثابتة على صفقات الأسهم. وانتقل تداول الأسهم من قاعة التداول إلى الشاشات في 27 أكتوبر 1986، وفرغت القاعة في غضون أشهر. وقبل «الانفجار الكبير» كان العميل الخاص يتصل هاتفيًا بسمسار أسهم، ويمرر السمسار الأمر إلى متعامل في القاعة، ثم يعود السعر بالهاتف. ووصلت الشاشة إلى العملاء الأفراد مع الإنترنت في أواخر التسعينيات، ثم وصلت إلى جيوبهم مع الهاتف الذكي. ويسمى التداول عبر الإنترنت أيضًا التداول الإلكتروني أو e-trading.
أتاح التداول عبر الإنترنت لمتداول التجزئة أربع مزايا. الوصول: يُفتح الحساب عبر الإنترنت دون علاقة مع سمسار أسهم. السرعة: يصل الأمر إلى السوق في جزء من الثانية، وتتحدث الأسعار الفورية على الهاتف. التكلفة: انخفضت العمولة على الصفقة كثيرًا عمّا كان يتقاضاه السمسار بالهاتف. المنتجات والساعات: يعرض تطبيق التداول الأسهم والعملات والمؤشرات والسلع جنبًا إلى جنب، ويقدّم أسعار عقود الفروقات (عقود تتبع سعر السوق دون امتلاك الأصل) في أسواق كثيرة على مدار الساعة تقريبًا، بما يتجاوز كثيرًا ساعات أي بورصة.
بقي هيكل الصفقة ومخاطرها على حالهما. ما زال وسيط مرخّص يحتفظ بالحساب وينقل كل أمر إلى السوق، والصفقة الخاسرة تخسر المبلغ نفسه سواء أُرسل أمرها بالهاتف عام 1985 أو بلمسة على تطبيق اليوم. كما يسهّل التطبيق التداول بوتيرة أكبر، والتداول بوتيرة أكبر خطر قائم بذاته.
ما الأسواق التي يمكن تداولها؟
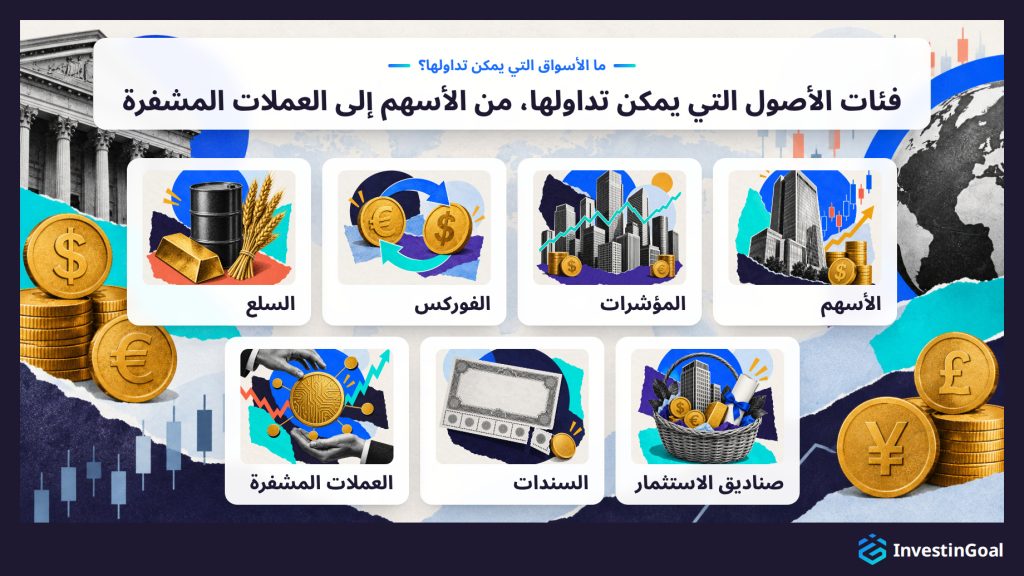
الأسواق السبعة التي يمكن تداولها مذكورة أدناه.
- الأسهم: أسهم شركات مدرجة في بورصة مثل سوق أبوظبي للأوراق المالية (ADX) وسوق دبي المالي (DFM)، وتعمل من الساعة 10:00 إلى 15:00 بتوقيت الإمارات، أو بورصة نيويورك (NYSE) وناسداك (Nasdaq)، وكلتاهما في نيويورك، وتعملان من 17:30 إلى 00:00 بتوقيت الإمارات في معظم أيام السنة، وبعد ساعة (من 18:30 إلى 01:00) من نوفمبر حتى منتصف مارس، حين تعتمد نيويورك التوقيت الشتوي. يتحرك سعر السهم مع نتائج الشركة ومع الأخبار المتعلقة بها وبقطاعها، وتتداول أسهم الشركات الكبرى في أسواق عميقة وسائلة. وأيام النتائج، حين تعلن الشركة أرباحها، هي الأيام التي يتحرك فيها سهمها أكثر، ويرسم جدول إعلان النتائج ملامح آلية تداول الأسهم من أسبوع إلى آخر.
- المؤشرات: سعر واحد يتتبع سلة من الأسهم، مثل مؤشر FTSE ADX General Index للشركات المدرجة في ADX، ومؤشر S&P 500 لـ 500 شركة أمريكية كبيرة، ومؤشر Germany 40، وهو الاسم الذي يطلقه الوسطاء على مؤشر داكس (DAX) الألماني، لـ 40 شركة ألمانية كبيرة. يتحرك المؤشر مع الاقتصاد وأسعار الفائدة ونتائج أكبر أعضائه، وعادةً ما يتحرك أقل من السهم الواحد، لأن السلة تخفف أثر أخبار الشركة الواحدة.
- الفوركس: اختصار لسوق الصرف الأجنبي، أي عملات تُتداول في أزواج، مثل EUR/USD وGBP/USD، أي الجنيه الإسترليني مقابل الدولار الأمريكي. الفوركس هو أكبر سوق في العالم، بحجم 9.6 تريليون دولار في اليوم وفق المسح الثلاثي لبنك التسويات الدولية لشهر أبريل 2025، ويعمل 24 ساعة في اليوم، خمسة أيام في الأسبوع. وتُقاس حركة أسعار الفوركس بـ«نقاط pips»، أي الخانة العشرية الرابعة في معظم الأزواج، وتُقاس أحجام المراكز باللوت، حيث اللوت القياسي 100,000 وحدة من العملة الأولى في الزوج. وتحرّك أسعار الفائدة وبيانات التضخم وقرارات البنوك المركزية مثل بنك إنجلترا ومجلس الاحتياطي الفيدرالي الأمريكي زوج العملات، وتُعد الأزواج الرئيسية من أكثر الأدوات سيولة التي يصل إليها متداول التجزئة، ولهذا يبدأ تداول الفوركس للمبتدئين عادةً بها.
- السلع: بضائع مادية من ثلاثة أنواع: المعادن مثل الذهب والفضة، والطاقة مثل النفط والغاز الطبيعي، والمنتجات الزراعية مثل القمح. يُسعَّر النفط على مؤشرين مرجعيين: خام برنت من بحر الشمال وخام WTI (غرب تكساس الوسيط) من الولايات المتحدة. وتتحرك أسعارها مع العرض والطلب، ومع الجغرافيا السياسية التي قد تقطع إمدادات النفط أو الغاز بين عشية وضحاها، ومع الدولار الأمريكي الذي تُسعَّر به معظم السلع. ويُتداول الذهب والنفط في أسواق سائلة، والمنتجات الزراعية في أسواق أقل سيولة تتحرك أيضًا مع الطقس، ويؤثر العرض المادي في كل منها، وهذا ما يضعه في صميم آلية تداول السلع.
- صناديق الاستثمار: سلال من الأسهم أو السندات أو السلع يتبع سعرها ما تحتفظ به. صناديق المؤشرات المتداولة (ETF) هي صناديق متداولة في البورصة. تُدرج في بورصة وتُتداول مثل الأسهم خلال الجلسة، بينما تُسعَّر صناديق استثمار مشتركة مرة واحدة في اليوم، مما يجعلها أنسب للاستثمار منها للتداول.
- السندات: قروض للحكومات والشركات تدفع فائدة، مثل سندات الخزينة الاتحادية الإماراتية (T-Bonds) وصكوك الخزينة (T-Sukuk)، أي مقابلها المتوافق مع التمويل الإسلامي، وسندات الشركات. تتحرك أسعار السندات في عكس اتجاه أسعار الفائدة، والسندات سوق يستخدمه بعض المتداولين للتعبير عن توقعاتهم لأسعار الفائدة.
- العملات المشفرة: عملات رقمية مثل بيتكوين، الأولى والأكبر، وإيثر، عملة شبكة إيثريوم، وتُتداول 24 ساعة في اليوم، سبعة أيام في الأسبوع، وهي أشد تقلبًا بكثير من الأسهم أو العملات. يعتمد الوصول إلى المشتقات على العملات المشفرة على قواعد كل بلد، ولذلك ينطلق تداول العملات المشفرة للمبتدئين مما تسمح به القواعد في البلد الذي يقيم فيه المتداول.
كل سوق من الأسواق السبعة فئة أصول، أي مجموعة أصول متشابهة الخصائص تتحرك مع الأنواع نفسها من الأخبار.
يعرض الجدول أدناه الأسواق السبعة مقارنةً من حيث الأصل المتداول والأمثلة والسمة الرئيسية لكل سوق.
| السوق | الأصل المتداول | أمثلة | السمة الرئيسية |
|---|---|---|---|
| الأسهم | أسهم الشركات المدرجة | أسهم ADX وDFM وNYSE وناسداك | تتحرك أكثر في أيام إعلان النتائج |
| المؤشرات | سعر واحد لسلة من الأسهم | FTSE ADX General Index وS&P 500 وGermany 40 | تتحرك عادةً أقل من سهم واحد |
| الفوركس | عملات في أزواج | EUR/USD وGBP/USD | أكبر سوق؛ تعمل 24 ساعة، خمسة أيام في الأسبوع |
| السلع | بضائع مادية | الذهب والفضة ونفط برنت وWTI والغاز الطبيعي والقمح | تُسعَّر في معظمها بالدولار الأمريكي |
| صناديق الاستثمار | سلال من الأسهم أو السندات أو السلع | صناديق ETF وصناديق استثمار مشتركة | صناديق ETF تُتداول خلال الجلسة؛ صناديق الاستثمار المشتركة تُسعَّر يوميًا |
| السندات | قروض للحكومات والشركات | سندات الخزينة الاتحادية الإماراتية وصكوك الخزينة وسندات الشركات | تتحرك الأسعار عكس أسعار الفائدة |
| العملات المشفرة | عملات رقمية | بيتكوين وإيثر | تعمل 24 ساعة، سبعة أيام في الأسبوع؛ أشد تقلبًا بكثير |
أسهل الأسواق على المبتدئ هي الأسواق الكبيرة ذات السيولة العالية، مثل FTSE ADX General Index وEUR/USD وأسهم الشركات الكبرى. وهي الأسهل لأن السبريد فيها ضيق، وأسعارها معروضة باستمرار خلال ساعات عملها، والأخبار التي تحركها تحظى بتغطية واسعة. والسبريد هو الفرق بين سعر الشراء وسعر البيع.
ما المنتجات المستخدمة في التداول؟
المنتجات الثلاثة المستخدمة في التداول مذكورة أدناه.
- عقود الفروقات: عقد الفروقات اتفاق مع وسيط يدفع الفرق بين سعر فتح السوق وسعر إغلاقها، مضروبًا في حجم المركز. وعقد الفروقات يعمل بالرافعة المالية، ويمكن فتحه شراءً أو بيعًا، ولا يمنح ملكية الأصل، وهذا المزيج هو ما ينطوي عليه تداول عقود الفروقات في كل سوق، من سهم واحد إلى مؤشر.
- العقود الآجلة: عقود تُتداول في بورصة عقود آجلة، مثل ICE Futures Europe في لندن أو بورصة شيكاغو التجارية (CME)، لشراء كمية محددة من أصل أو بيعها بسعر محدد في تاريخ مستقبلي، بحجم عقد ثابت وتاريخ انتهاء. وتحدد البورصة حجم كل عقد، وهو كبير في الغالب، ولذلك فإن أول رقم ينبغي تعلمه عن ما ينطوي عليه تداول العقود الآجلة هو مقدار ما يربحه العقد الواحد أو يخسره عن كل نقطة يتحركها السعر.
- الخيارات: عقود تمنح الحق، دون الالتزام، في شراء أصل أو بيعه بسعر محدد قبل تاريخ محدد، مقابل علاوة تُدفع مقدمًا. ولا يخاطر مشتري الخيار إلا بالعلاوة، بينما يتحمل البائع الالتزام ومخاطرة أكبر بكثير، وهذا التقسيم يجب أن يغطيه تداول الخيارات للمبتدئين قبل أي استراتيجية.
الطريق الآخر إلى السوق نفسها هو امتلاك الأصل: أسهم أو صناديق ETF تُشترى شراءً مباشرًا عبر حساب لدى وسيط وتُحفظ، دون منتج وسيط بينهما. والشراء المباشر يعمل في اتجاه الشراء فقط ودون رافعة مالية، والأصل يعود للمشتري. فامتلاك الأصل وتداول سعره عبر عقد الفروقات طريقان إلى السوق نفسها، يختلفان في ما يتيحه كل منهما وفي تكلفته وفي ما يحميه.
يعرض الجدول أدناه المنتجات الثلاثة والشراء المباشر، مقارنةً من حيث ماهية كل منها وشروطه الرئيسية والملكية التي يمنحها.
| الطريق | ما هو | الشروط الرئيسية | الملكية |
|---|---|---|---|
| عقود الفروقات | اتفاق مع الوسيط يدفع فرق السعر | رافعة مالية؛ شراء أو بيع | لا توجد |
| العقود الآجلة | عقد في بورصة لشراء أو بيع لاحقًا | سعر محدد وحجم ثابت وتاريخ انتهاء | لا توجد |
| الخيارات | حق، لا التزام، في الشراء أو البيع | سعر وتاريخ محددان؛ علاوة مقدمًا | لا توجد |
| الشراء المباشر | أسهم أو صناديق ETF محفوظة في حساب لدى وسيط | شراء فقط؛ دون رافعة مالية | الأصل ملك المشتري |
تبعد العقود الآجلة والخيارات أكثر عن المبتدئ، لأن أحجام عقودها وتواريخ انتهائها وتسعيرها تستغرق وقتًا أطول في تعلمها من عقد الفروقات أو السهم. عقود الفروقات منتجات ذات رافعة مالية تخسر فيها معظم حسابات التجزئة أموالها.
يختلف التداول دون امتلاك الأصل عن شرائه في الملكية. السهم المشترى شراءً مباشرًا يجعل المشتري مساهمًا، له حقوق المساهم وتوزيعات الأرباح، بينما يدفع عقد الفروقات على السهم نفسه تغيّر سعره ولا يمنح أيًّا من تلك الحقوق. وفي المقابل يتيح عقد الفروقات البيع على المكشوف والتداول بالرافعة المالية، على حساب رسوم التمويل الليلي، ولا تتيح الملكية أيًّا منهما.
لنفترض تعرّضًا قدره د.إ5,000 لسهم واحد. عند شرائه شراءً مباشرًا، يكلّف السهم د.إ5,000 إضافةً إلى عمولة الوسيط، ويخرج المبلغ كاملًا من الحساب. وعبر عقد فروقات بهامش 20%، أي رافعة مالية 5:1، يحتاج التعرض نفسه إلى إيداع د.إ1,000. وانخفاض السهم بنسبة 10% يكلّف د.إ500 في الحالتين: بالنسبة للمالك عُشر المال المستثمر؛ وبالنسبة لمتداول عقد الفروقات نصف المبلغ المودع. ولا يستطيع أن يبيع أولًا ويربح د.إ500 من الانخفاض نفسه إلا متداول عقد الفروقات.
ويختلف الطريقان أيضًا في التكاليف والضرائب والحمايات. يدفع المالك العمولة مرة واحدة عند الشراء، ولا يدفع رسمًا يوميًا ما دام يحتفظ بالسهم. أما متداول عقد الفروقات فيدفع السبريد، ويدفع عن كل ليلة يبقى فيها المركز مفتوحًا رسوم تمويل ليلي، مما يجعل الاحتفاظ بعقد الفروقات أشهرًا مكلفًا. ويُعامَل المنتجان ضريبيًا معاملتين مختلفتين، وتتوقف المعاملة على البلد. ولا يوجد في دولة الإمارات العربية المتحدة نظام تعويض يدفع لعملاء وسيط مرخّص من DFSA إذا أفلس: حمايتهم هي فصل أموال العملاء عن أموال الشركة، ولا يوجد نظام في أي مكان يعوّض عن خسائر التداول. وللعميل الذي يتداول منتجات ذات رافعة مالية أيضًا حماية من الرصيد السالب (وحدة قواعد سلوك الأعمال COB لدى DFSA)، توقف الخسارة عند المبلغ الموجود في الحساب.
الاحتفاظ بالأصل سنوات يستدعي شراءه. أما تداول التحركات القصيرة في الاتجاهين فيستدعي عقد فروقات، يُختار مع العلم بأن معظم حسابات التجزئة التي تتداول عقود الفروقات تخسر أموالها.
كيف يعمل التداول؟
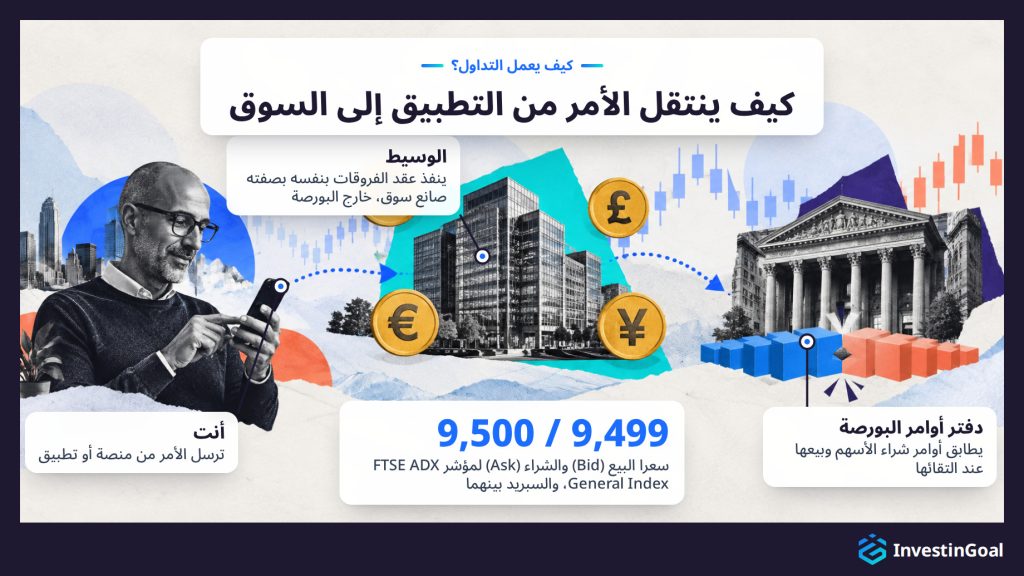
يعمل التداول بإرسال أمر من منصة أو تطبيق إلى وسيط، يطابقه إما في دفتر أوامر البورصة أو ينفذه بنفسه بصفته صانع سوق، خارج البورصة. يُنفَّذ الشراء عند سعر الشراء (Ask) والبيع عند سعر البيع (Bid)، وتتحرك الأسعار مع العرض والطلب، ويبقى المركز مفتوحًا حتى يغلقه أمر معاكس.
يعرض الوسيط كل سوق بسعرين. سعر البيع (Bid) هو السعر الذي تستطيع البيع عنده، وسعر الشراء (Ask) هو السعر الذي تستطيع الشراء عنده، والفرق بينهما هو السبريد، أول تكلفة في كل صفقة. وقد يظهر سعر مؤشر FTSE ADX General Index هكذا: 9,499 / 9,500. تبيع عند 9,499 وتشتري عند 9,500، ويبدأ المركز المشترى عند 9,500 بخسارة نقطة واحدة، لأن بيعه فورًا سيُنفَّذ عند 9,499.
يعتمد مسار الأمر على المنتج. السهم المشترى شراءً مباشرًا يذهب إلى بورصة مثل ADX أو DFM، حيث يعرض دفتر الأوامر أوامر الشراء والبيع عند كل سعر ويطابقها عند التقائها. أما عقد الفروقات فيُتداول خارج البورصة (over the counter). وخارج البورصة يعمل الوسيط بصفته صانع سوق، فيعرض سعري البيع والشراء الخاصين به انطلاقًا من سعر السوق الأساسية، ويأخذ الجانب الآخر من الصفقة.
تتحرك الأسعار مع العرض والطلب. حين يكون المشترون أكثر إلحاحًا من البائعين، يقبلون بأسعار أعلى فيرفعون سعر الشراء. وحين يكون البائعون أكثر إلحاحًا، يقبلون بأسعار أقل فيضغطون على سعر البيع. والمشترون والبائعون هم المتداولون الآخرون، أفراد التجزئة والمؤسسات مثل البنوك والصناديق، وتصنع أوامرهم مجتمعةً السعر. فالصفقة تشمل إذن أنت والوسيط، وإما البورصة التي يلتقي فيها أمرك بأمر متداول آخر، وإما صانع السوق الذي يتولاه.
يبقى المركز بعد ذلك مفتوحًا، يربح أو يخسر مع كل حركة للسعر، حتى يغلقه أمر معاكس. البيع يغلق شراءً، والشراء يغلق بيعًا. وثلاث حلقات في السلسلة تحسم معظم النتيجة: الوسيط الذي ينقل الأمر، والرافعة المالية التي تحدد حجم المركز، والأوامر التي تفتحه وتغلقه.
يمر التداول عبر الإنترنت بوسيط لأن عميل التجزئة لا يستطيع التعامل في البورصة مباشرة. الوسيط عبر الإنترنت هو الشركة المرخّصة التي تفتح حساب التداول للعميل وتحتفظ بالمال فيه وتوفر المنصة وتنفذ كل أمر، إما بتمريره إلى بورصة أو بأخذ الجانب الآخر من الصفقة بصفتها صانع سوق.
لا يتعامل في البورصة إلا الشركات الأعضاء، والعضوية تتطلب رأس مال وأنظمة ورقابة لا تتوافر للفرد. والوسيط مرخّص من الجهة المنظِّمة في البلد الذي يخدم فيه العملاء، وهي في دولة الإمارات العربية المتحدة هيئة CMA أو سلطة DFSA أو سلطة FSRA بحسب الجهة التي تمنح الشركة ترخيصها، والترخيص هو ما يسمح للوسيط بالاحتفاظ بأموال عملاء التجزئة ونقل أوامرهم. ويبدأ فتح الحساب بـفحوصات الهوية، المعروفة باسم KYC (اعرف عميلك)، التي يفرضها القانون لمكافحة الاحتيال وغسل الأموال. ثم تحتفظ الشركة بأموال العميل مفصولة عن أموالها هي، في حسابات منفصلة، حتى لا يستطيع دائنو الشركة المطالبة بها إذا أفلست الشركة.
يتبع التنفيذ أحد نموذجين، ولكل منهما أثره في السعر الذي يحصل عليه العميل. في الأول يمرر الوسيط الأمر إلى بورصة، فيحصل العميل على سعر البورصة، عادةً مع عمولة. وفي الثاني يكون الوسيط صانع السوق. يعرض السعر ويأخذ الجانب الآخر من الصفقة ويربح من السبريد، فيكون سعر العميل هو عرض الوسيط نفسه، مشتقًا من السوق الأساسية. وتدير شركات كثيرة النموذجين معًا، الأسهم عبر البورصة وعقود الفروقات بصفة صانع سوق، وحتى أفضل الوسطاء عبر الإنترنت ينفذون كل أمر بأحد الطريقين.
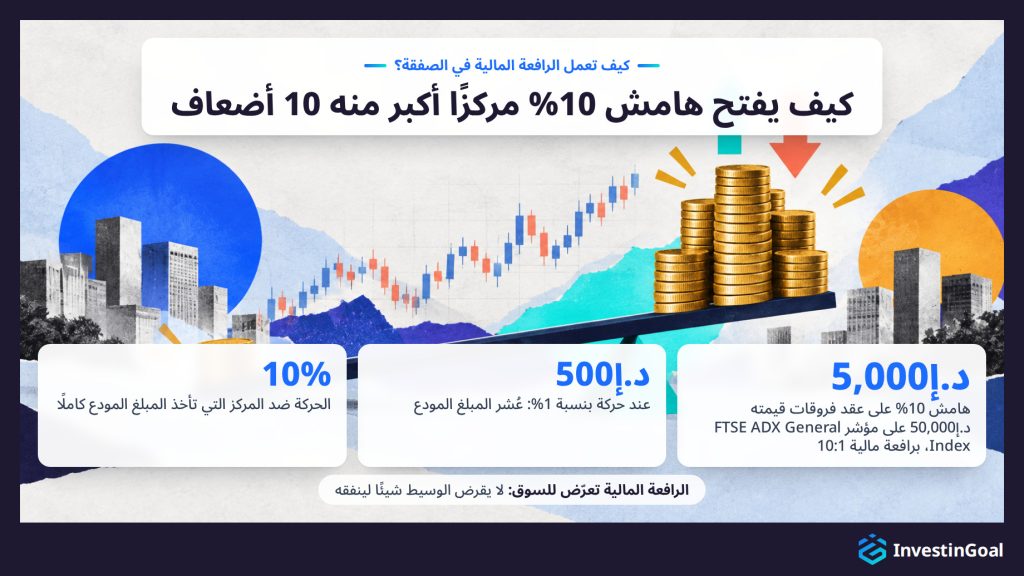
تعمل الرافعة المالية في الصفقة بأن تتيح لمبلغ مودع، هو الهامش، فتح مركز أكبر منه أضعافًا، فيحتسب الوسيط الربح والخسارة على المركز بكامله لا على المبلغ المودع. في عقد فروقات على مؤشر FTSE ADX General Index تبلغ قيمته د.إ50,000، يعني هامش 10% إيداع د.إ5,000، أي رافعة مالية 10:1. وحركة بنسبة 1% في المؤشر تربح أو تخسر د.إ500، أي عُشر المبلغ المودع.
الهامش والرافعة المالية يعبران عن النسبة نفسها. فهامش 5% يعني مركزًا يساوي 20 ضعف المبلغ المودع، أي 20:1. وهامش 3.33% يساوي 30:1، وهامش 20% يساوي 5:1. ولا يقرض الوسيط المتداول شيئًا لينفقه. فالرافعة المالية تعرّض للسوق، ويتحمل المتداول الربح أو الخسارة على د.إ50,000 بكاملها.
عندما يكون مؤشر FTSE ADX General Index عند 9,500، يساوي سبريد قدره نقطة واحدة نحو 0.011% من السعر، أي نحو د.إ5.26 على مركز قيمته د.إ50,000، ويُخصم من النتيجتين. فارتفاع بنسبة 1% يربح د.إ500 ويبقي د.إ494.74 بعد السبريد. وانخفاض بنسبة 1% يخسر د.إ500 ويكلّف د.إ505.26 مع السبريد. وحركة بنسبة 10% ضد المركز تأخذ د.إ5,000، أي المبلغ المودع كاملًا.
ومع أن الخسائر تقضم الحساب، يراقب الوسيط صافي قيمة الحساب (Equity)، وهو المبلغ المودع زائدًا النتيجة المفتوحة أو ناقصًا لها. وحين يقل صافي القيمة عن الهامش الذي يتطلبه المركز، ينبّه نداء الهامش المتداول إلى إضافة مال أو تقليص المركز، وإذا واصل صافي القيمة الانخفاض يغلق الوسيط المراكز قبل أن ينفد الحساب. ونداء الهامش والإغلاق القسري هما الضمانتان المدمجتان في آلية عمل الرافعة المالية، ولا تغيّر أيٌّ منهما الحساب الرياضي. وللرافعة المالية نفسها حد في دولة الإمارات العربية المتحدة، حيث تحدد DFSA أقصى ما يستخدمه عميل التجزئة، سوقًا بسوق.
الأوامر الأربعة التي تفتح الصفقة وتغلقها مذكورة أدناه.
- أمر السوق: يُنفَّذ فورًا، عند أفضل سعر متاح، فيُنفَّذ الشراء عند سعر الشراء (Ask) والبيع عند سعر البيع (Bid). التنفيذ مؤكد والسعر غير مؤكد، وفي سوق سريعة قد يكون السعر أسوأ من الذي على الشاشة.
- الأمر المحدد (Limit): يُنفَّذ عند السعر الذي تحدده أو أفضل منه، شراءً عند الحد أو أقل وبيعًا عند الحد أو أعلى. السعر مؤكد والتنفيذ غير مؤكد، لأن الأمر لا يُنفَّذ أبدًا إذا لم تبلغ السوق الحد.
- أمر وقف الخسارة: يغلق المركز حين يبلغ السعر مستوى خسارة محددًا. وأمر وقف الخسارة غير مضمون، لأنه يُنفَّذ عند أول سعر متاح حين يقفز السعر متجاوزًا المستوى بفجوة، أثناء الليل أو عند صدور خبر. وقد يكون ذلك السعر بعيدًا جدًا عن المستوى. أما وقف الخسارة المضمون فيغلق عند المستوى تمامًا، ويقدمه بعض الوسطاء مقابل علاوة.
- أمر جني الأرباح: يغلق المركز حين يبلغ السعر الهدف، فيثبّت الربح دون أن يراقب المتداول الشاشة.
ما أبرز أساليب التداول؟
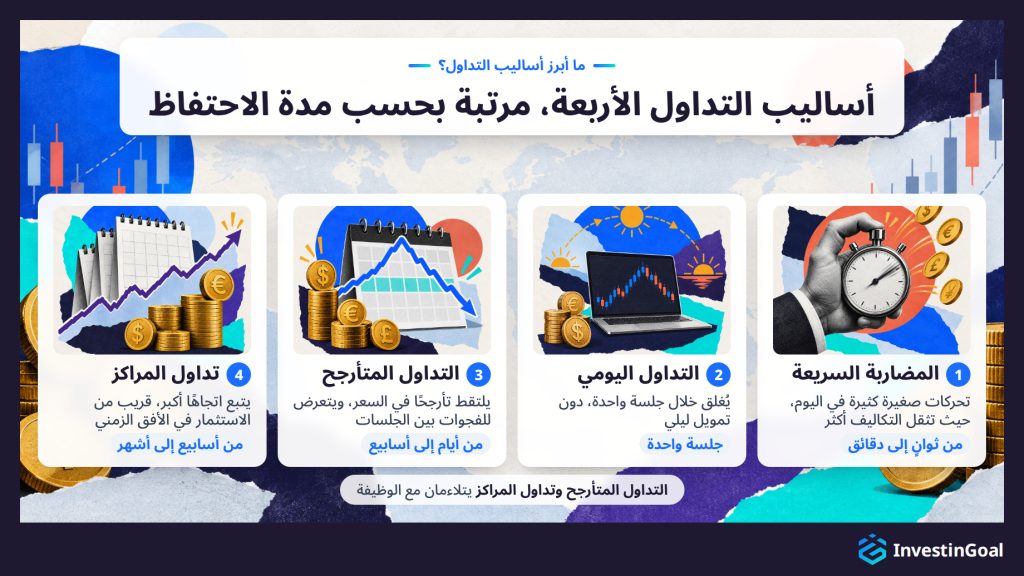
ما يحدد أساليب التداول الأربعة الرئيسية هو المدة التي يحتفظ فيها المتداول بالمركز. وهي مذكورة أدناه من أقصر مدة احتفاظ إلى أطولها.
- المضاربة السريعة (Scalping): مراكز يُحتفظ بها من ثوانٍ إلى دقائق، عدة مرات في اليوم، لالتقاط تحركات صغيرة. تثقل التكاليف كاهل المضاربة السريعة أكثر من غيرها، لأن المتداول يدفع السبريد في كل صفقة وكل ربح صغير.
- التداول اليومي: مراكز تُفتح وتُغلق خلال جلسة واحدة، فلا يحتفظ المتداول بأي مركز طوال الليل ولا يدفع رسوم تمويل ليلي. ويتطلب التداول اليومي ساعات أمام الشاشة أثناء فتح السوق.
- التداول المتأرجح (Swing trading): مراكز يُحتفظ بها من أيام إلى أسابيع لالتقاط تأرجح في السعر. تدفع المراكز ذات الرافعة المالية رسوم تمويل ليلي، وقد يقفز السعر بفجوة بين الجلسات.
- تداول المراكز (Position trading): مراكز يُحتفظ بها من أسابيع إلى أشهر على اتجاه أكبر، قريب من الاستثمار في الأفق الزمني لكنه ما زال موجّهًا نحو حركة السعر. وتتراكم رسوم التمويل الليلي على المركز ذي الرافعة المالية على مدى الأشهر.
الأسلوب هو الإطار الزمني، أما الاستراتيجية فهي مجموعة القواعد داخله: متى تدخل، وأين تخرج، وكم تخاطر. ومن الاستراتيجيات الشائعة تتبع الاتجاه، وهو التداول في اتجاه الاتجاه السائد، وتداول الاختراق الذي يدخل حين يغادر السعر نطاقًا، وتداول النطاق الذي يشتري قرب قاع النطاق ويبيع قرب قمته. أما التداول الخوارزمي فيقع على محور مختلف، لأنه يصف من ينفذ الصفقات، برنامج يتبع قواعد مكتوبة، ويمكن للخوارزمية أن تضارب بسرعة أو تحتفظ بالمركز أسابيع. ولا يحتاج التداول المتأرجح وتداول المراكز إلى متابعة إلا مرة أو مرتين في اليوم، مما يجعلهما الأسلوبين اللذين يناسبان وقت العمل، بينما تستهلك المضاربة السريعة والتداول اليومي ساعات العمل نفسها. ومدة الاحتفاظ هي المحور الذي يصنّف أبرز أنواع التداول، ويمكن تداول السوق نفسها بأي من الأساليب الأربعة.
كيف تربح من التداول؟
تربح من التداول حين يُغلق المركز عند سعر أفضل من سعر فتحه. المركز الشرائي يشتري ثم يبيع بسعر أعلى، والمركز البيعي يبيع ثم يشتري بسعر أقل. ويساوي الربح أو الخسارة تغيّر السعر مضروبًا في حجم المركز، مطروحًا منه التكاليف، وعلى مدى صفقات كثيرة تتوقف النتيجة على حجم الأرباح مقارنةً بالخسائر.
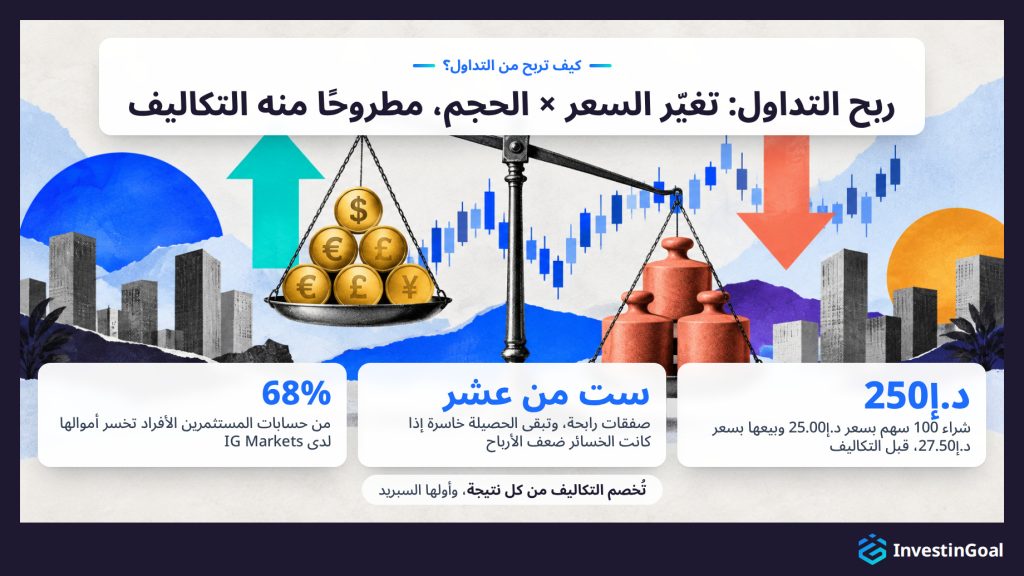
لنفترض شراء 100 سهم بسعر د.إ25.00، أي مركزًا قيمته د.إ2,500. إذا بيعت بسعر د.إ27.50، يربح المركز د.إ2.50 × 100 = د.إ250. وإذا بيعت بسعر د.إ22.50، يخسر د.إ250، وكلاهما قبل التكاليف. والحركة نفسها بالبيع على المكشوف، ببيع 100 سهم بسعر د.إ25.00 وإعادة شرائها بسعر د.إ22.50، تربح د.إ250. ويضرب الحساب تغيّر السعر في حجم المركز، لا في المبلغ المودع أبدًا. فقد يكون المبلغ المودع جزءًا من د.إ2,500 مع الرافعة المالية، ويبقى الربح أو الخسارة د.إ250.
تُخصم التكاليف من كل نتيجة، وأولها السبريد، الذي يعبره المركز لحظة فتحه. ويجب أن تتحرك الصفقة أكثر من تكاليفها قبل أن تُظهر ربحًا، ولذلك قد تخسر طريقة تربح قليلًا وكثيرًا بعد أن يدفع المتداول السبريد والرسوم الأخرى.
على مدى صفقات كثيرة، لا تهم نسبة إصابة المتداول بقدر ما يهم ما تحققه الأرباح مقارنةً بما تكلفه الخسائر. فالمتداول الذي يربح ست صفقات من عشر يخسر مع ذلك إذا كانت كل خسارة ضعف كل ربح.
النتيجة التي يصل إليها معظم متداولي التجزئة هي الخسارة. وتظهر هذه الخسارة في رقم تنشره الشركات التي تقدم عقود الفروقات، وهو نسبة حسابات التجزئة لديها التي تخسر أموالها. وIG Markets مزوّد بريطاني لرهانات السبريد وعقود الفروقات، وقد ذكرت في دليلها البريطاني المؤرخ 13 يوليو 2026، على سبيل المثال، أن 68% من حسابات المستثمرين الأفراد تخسر أموالها عند تداول رهانات السبريد وعقود الفروقات معها. والعيش من التداول ممكن، لكن أقلية فقط تبلغه، بعد سنوات من الممارسة وبحساب كبير بما يكفي لتغطي الأرباح العادية تكاليف المعيشة. والمثابرة وحدها لا توصل إلى ذلك. فقد تتبع الاقتصاديون Fernando Chague و Rodrigo De-Losso و Bruno Giovannetti الأشخاص الـ 19,646 الذين بدأوا التداول اليومي في العقود الآجلة لمؤشر Ibovespa، المؤشر الرئيسي للأسهم في البرازيل، بين عامي 2013 و2015، ووجدوا أن 97% من الذين استمروا أكثر من 300 يوم خسروا أموالًا.
ما أنواع التحليل التي توجّه الصفقة؟
أنواع التحليل الثلاثة التي توجّه الصفقة مذكورة أدناه.
- التحليل الفني: يدرس السعر نفسه على الرسوم البيانية، باتجاهاته وحجم التداول ومستويات الدعم والمقاومة التي انعكس عندها السعر من قبل، ومؤشرات محسوبة من الأسعار السابقة، مثل المتوسطات المتحركة ومؤشر القوة النسبية (RSI). يفترض التحليل الفني أن الطريقة التي تحركت بها السوق تقول شيئًا عن كيفية تحركها لاحقًا.
- التحليل الأساسي: يدرس ما ينبغي أن يحرك قيمة الأصل، مثل نتائج الشركة والبيانات الاقتصادية كالتضخم والتوظيف، وأسعار الفائدة، التي يحددها مصرف الإمارات العربية المتحدة المركزي (CBUAE) لدولة الإمارات العربية المتحدة. وقرار بشأن سعر الفائدة قد يحرك مؤشر FTSE ADX General Index وسندات الخزينة الاتحادية الإماراتية في ثوانٍ.
- تحليل المعنويات: يدرس مراكز المشاركين الآخرين وتدفقاتهم، وكيف توزّع المتداولون وإلى أي حد ازدحم أحد جانبي السوق. وتأتي بياناته من مصادر مثل تقرير التزامات المتداولين الأسبوعي، الذي تبيّن فيه لجنة تداول السلع الآجلة الأمريكية (CFTC) كيف تتوزع مراكز كبار المشاركين في أسواق العقود الآجلة، ونسبة العملاء في مراكز الشراء أو البيع التي ينشرها وسطاء كثيرون. ويقرأ تحليل المعنويات الجانب المزدحم تحذيرًا، لأن عدد المشترين الباقين يقل حين يكون معظم المتداولين قد اشتروا فعلًا، فلا يبقى من يدفع السعر إلى الأعلى.
يعرض الجدول أدناه أنواع التحليل الثلاثة، مقارنةً من حيث ما يدرسه كل منها وأدواته وبياناته المعتادة وطريقة قراءته للسوق.
| التحليل | ما يدرسه | الأدوات والبيانات المعتادة | كيف يقرأ السوق |
|---|---|---|---|
| الفني | السعر على الرسوم البيانية | الاتجاهات وحجم التداول والدعم والمقاومة والمتوسطات المتحركة ومؤشر RSI | الحركات السابقة تقول شيئًا عن التالية |
| الأساسي | ما يحرك قيمة الأصل | نتائج الشركات والتضخم والتوظيف وأسعار الفائدة | النتائج والبيانات وقرارات الفائدة تحرك الأسعار |
| المعنويات | مراكز المشاركين الآخرين وتدفقاتهم | تقرير التزامات المتداولين؛ نسب الشراء والبيع لدى الوسطاء | الجانب المزدحم تحذير |
يجمع معظم المتداولين بين أنواع التحليل الثلاثة، فيستخدمون الأساسي لمعرفة سبب التداول والرسم البياني لتحديد التوقيت. الأداء السابق ليس مؤشرًا موثوقًا للنتائج المستقبلية، سواء كان الماضي رسمًا بيانيًا أو سجل استراتيجية أو سلسلة صفقاتك أنت.
يتضمن تفسير أنماط الرسم البياني في التداول تحليل شكل التكوينات السعرية وسياقها لاستنتاج ما توحي به عن اتجاه السعر المستقبلي. يفسّر المتداولون أنماط الرسم البياني من حيث من يملك زمام السيطرة (المشترون أم البائعون)، واتجاه الاختراق المرجح، والأهداف السعرية المحتملة. وتفسير أنماط الرسم البياني هو فهم ما يوحي به شكل حركة السعر بشأن انعكاس الاتجاه أو استمراره، والتصرف بناءً على ذلك. ويحوّل المتداولون النمط البصري إلى خطة تداول، فيحددون النمط، وينتظرون اكتماله أو تأكيده، ثم يدخلون الصفقة ويديرونها بقراءة ما يعنيه النمط لوقف الخسارة والهدف.
تفسير أنماط الرسم البياني مزيج من الإرشادات الفنية وشيء من الفن، لأن الخبرة تساعد على التمييز بين الأنماط عالية الاحتمال والأنماط الكاذبة وعلى قراءة السياق (الأنماط في سياق اتجاهات أكبر أو إشارات أخرى). ويكتسب المتداولون مع الممارسة إحساسًا بالأنماط التي يمكن الوثوق بها وبمدى جرأة التداول بها.
يُعد سلوك حجم التداول جزءًا من تفسير أنماط الرسم البياني. فكثير من الأنماط تُعد أكثر موثوقية إذا صاحبتها أنماط حجم معينة. ففي نمط الرأس والكتفين مثلًا، يكون الحجم غالبًا في أعلى مستوياته عند الكتف الأيسر والرأس، ثم يتناقص، ثم يرتفع ارتفاعًا حادًا عند كسر خط العنق. ويفسّر المتداول الذي يرى ارتفاع الحجم عند كسر خط العنق ذلك على أنه تأكيد لبيع كثيف وبالتالي لانعكاس صحيح. وفي نمط العلم، يُعد انخفاض الحجم أثناء تكوّن العلم ثم ارتفاعه عند الاختراق علامة كلاسيكية على أن الاستمرار حقيقي. ويكرّس كثير من المتداولين ساعات طويلة من الدراسة لفهم تام لـأنماط الرسم البياني في التداول وقواعدها.
يتضمن تفسير أنماط الشموع اليابانية في التداول تحليل شكل شمعة واحدة أو عدة شموع وموقعها لاستنتاج معنويات السوق الحالية وتحركاته التالية المحتملة. ينظر المتداولون إلى موضع ظهور النمط (بعد اتجاه صاعد أو هابط أو في مرحلة تماسك) وإلى ما يدل عليه النمط بشأن ديناميكية المشترين والبائعين، ثم يستخدمون هذه المعلومات لاتخاذ قرارات التداول.
تفسير أنماط الشموع هو قراءة القصة التي يرويها كل نمط عمّن يفوز بين الثيران والدببة (الصاعدين والهابطين)، ثم المراهنة باحتمال على أن هذه القصة ستتواصل في الاتجاه المشار إليه. وبالجمع بين معرفة الأنماط (معرفة القواعد الدقيقة لـ«النجمة الساقطة» مثلًا) والموضع (حدثت عند مستوى مقاومة بعد صعود طويل)، يتخذ المتداولون قرارات الشراء أو البيع أو الوقوف جانبًا. وتختزل أنماط الشموع قدرًا كبيرًا من معلومات السعر في إشارة موجزة. ويتوقع المتداولون التحركات القصيرة الأجل للسوق ويعدّلون مراكزهم وفقًا لذلك بتفسير أنماط الشموع اليابانية تفسيرًا دقيقًا، ويفضل أن يكون ذلك مع إشارات تأكيد مثل ارتفاع الحجم.
تُفسَّر أنماط الشموع ضمن سياق أوسع للسوق، سواء كان اتجاهًا صاعدًا أو هابطًا أو نطاقًا. ففي الاتجاهات الهابطة توحي أنماط مثل المطرقة (Hammer) أو نجمة الصباح (Morning Star) بانعكاس صاعد، بينما في الاتجاهات الصاعدة تحذّر تشكيلات مثل النجمة الساقطة (Shooting Star) أو نجمة المساء (Evening Star) من قمة محتملة. وتؤكد الأنماط متعددة الشموع (مثل الابتلاع الصاعد Bullish Engulfing أو الابتلاع الهابط Bearish Engulfing) تحولات الزخم من البائعين إلى المشترين أو العكس.
غالبًا ما يبحث المتداولون عن التأكيد من خلال الشموع اللاحقة أو تحليل الحجم أو التوافق مع مستويات دعم ومقاومة رئيسية. وتمنح الأطر الزمنية الأعلى (الرسوم اليومية أو الأسبوعية) عادةً وزنًا أكبر لهذه الأنماط من الفترات الأقصر.
ما تكاليف التداول عبر الإنترنت؟
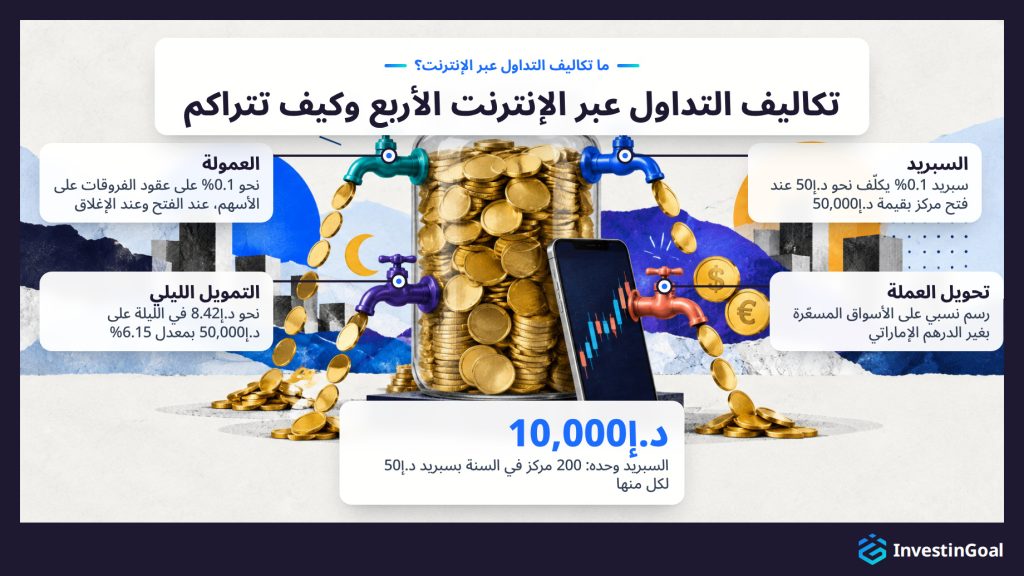
التكاليف الأربع للتداول عبر الإنترنت مذكورة أدناه.
- السبريد: الفرق بين سعر الشراء وسعر البيع، يُدفع عند الفتح لأن المركز يُفتح عند سعر الشراء وسيُغلق عند سعر البيع. على مركز قيمته د.إ50,000، يكلّف سبريد قدره 0.1% نحو د.إ50 عند الفتح. لا يظهر أي سطر في الكشف للسبريد، لأن التكلفة كامنة في السعرين، وهذا هو معنى السبريد عمليًا للمتداول: رسم يُدفع على كل صفقة دون أن يُفوتَر.
- العمولة: رسم يتقاضاه الوسيط فوق السعر. يكلّف شراء الأسهم شراءً مباشرًا عادةً رسمًا ثابتًا عن كل صفقة، بينما تحمل عقود الفروقات على الأسهم عادةً عمولة نحو 0.1% من قيمة الصفقة، أي د.إ50 على مركز قيمته د.إ50,000، تُحتسب عند فتح المركز وعند إغلاقه.
- التمويل الليلي: رسم يومي على المراكز ذات الرافعة المالية المحتفظ بها بعد موعد الإغلاق اليومي لدى الوسيط، يُحسب هكذا: قيمة المركز × المعدل السنوي ÷ 365. على مركز قيمته د.إ50,000 بمعدل سنوي 6.15%، تكلّف الليلة الواحدة نحو د.إ8.42.
- تحويل العملة: رسم نسبي على الأسواق المسعّرة بغير الدرهم الإماراتي، مثل الأسهم الأمريكية بالدولار، يُحتسب عندما يحوّل الوسيط الأموال، ومرة أخرى عندما تعود النتيجة إلى الدرهم الإماراتي.
يعرض الجدول أدناه التكاليف الأربع، مقارنةً من حيث ما تنطبق عليه وطريقة احتسابها ووقت تحصيلها.
| الرسم | ينطبق على | طريقة الاحتساب | وقت التحصيل |
|---|---|---|---|
| السبريد | كل صفقة | الفرق بين الشراء والبيع؛ 0.1% تساوي نحو د.إ50 على د.إ50,000 | عند الفتح |
| العمولة | الأسهم المشتراة شراءً مباشرًا؛ عقود الفروقات على الأسهم | رسم ثابت عن كل صفقة؛ نحو 0.1% على عقود الفروقات على الأسهم | عن كل صفقة؛ عند فتح عقود الفروقات على الأسهم وإغلاقها |
| التمويل الليلي | المراكز ذات الرافعة المالية المحتفظ بها بعد موعد الإغلاق اليومي | القيمة × المعدل السنوي ÷ 365؛ نحو د.إ8.42 في الليلة بمعدل 6.15% على د.إ50,000 | كل ليلة يُحتفظ فيها بالمركز |
| تحويل العملة | الأسواق المسعّرة بغير الدرهم الإماراتي | رسم نسبي | عند التحويل وعند العودة إلى الدرهم الإماراتي |
كل رسم صغير في صفقة واحدة ويتراكم مع تكرار الصفقات. فمتداول يفتح 200 مركز في السنة بسبريد قدره د.إ50 لكل منها يدفع د.إ10,000 سبريدًا وحده، وهي تكلفة يجب أن تعوّضها الصفقات قبل أي ربح.
ما مخاطر التداول؟
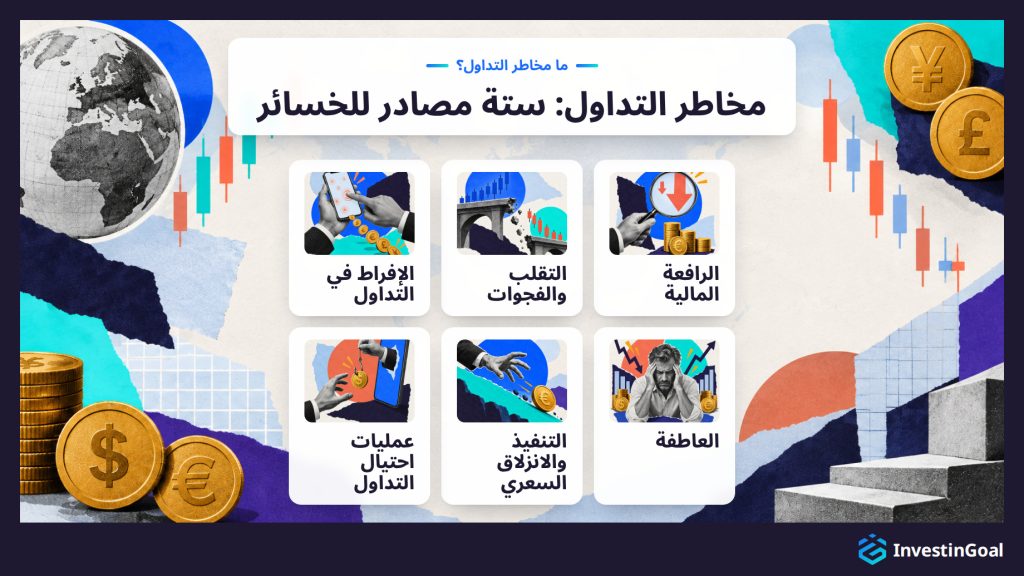
مصادر خسائر التداول الستة مذكورة أدناه.
- الرافعة المالية: تكبر الخسارة بحجم المركز كاملًا لا بالمبلغ المودع، فحركة بنسبة 5% ضد مركز بنسبة 20:1 تأخذ الهامش كله.
- التقلب والفجوات السعرية: تقفز الأسعار مع الأخبار ونتائج الشركات والبيانات الاقتصادية، وعبر الساعات التي تكون فيها السوق مغلقة. والسعر الذي يفتح بعيدًا عن الإغلاق السابق يتخطى كل مستوى بينهما، بما في ذلك وقف الخسارة. ففي 15 يناير 2015، تخلى البنك الوطني السويسري دون سابق إنذار عن حده الأدنى لسعر الصرف البالغ 1.20 فرنك سويسري لليورو الواحد، وارتفع الفرنك بأكثر من 30% مقابل اليورو في ذروة الحركة، قبل أن يُنهي اليوم مرتفعًا بنحو 15%.
- الإفراط في التداول: كلما زادت وتيرة التداول ارتفعت التكاليف وانخفضت النتائج. فقد درس Brad Barber و Terrance Odean، في بحثهما Trading Is Hazardous to Your Wealth (Journal of Finance، 2000)، حسابات الوساطة لدى الأسر الأمريكية من 1991 إلى 1996، ووجدا أن الأسر التي تداولت أكثر حققت 11.4% في السنة، مقابل 17.9% للسوق.
- العاطفة: يكسر الخوف والجشع الخطة، في الغالب بعد الخسائر، حين يرفع المتداول الحجم ليستعيد المال أو يحتفظ بمركز خاسر أملًا في أن يعود السعر. ووجد Terrance Odean العادة الثانية في سجلات 10,000 حساب لدى وسيط خصومات أمريكي كبير من 1987 إلى 1993 (Journal of Finance، 1998). فقد أظهر المستثمرون تفضيلًا قويًا لبيع أسهمهم الرابحة بدلًا من الخاسرة، وهو نمط يُعرف بتأثير الميل للتصرف (disposition effect). وعلم نفس التداول هو دراسة هذه ردود الفعل، ودراسة الانضباط الذي يبقيها خارج الخطة.
- التنفيذ والانزلاق السعري: في الأسواق السريعة يُنفَّذ الأمر بسعر أسوأ من المقصود. هذا الفرق هو الانزلاق السعري، وهو يُخصم من النتيجة.
- عمليات احتيال التداول: شركات غير مرخّصة، وشركات مستنسخة تنتحل اسم شركة مرخّصة، ونصائح على وسائل التواصل الاجتماعي ووعود بعوائد مضمونة، تأخذ أموال المبتدئين دون صفقة واحدة. وقد تلقت هيئة السلوك المالي (FCA)، الجهة المالية الرقابية في المملكة المتحدة، 14,504 بلاغات عن نشاط غير مرخّص من يناير إلى أغسطس 2024، والتحقق من كل شركة في سجل الجهة المنظِّمة وقائمة تحذيراتها هو القاعدة الأولى في كيفية اكتشاف عمليات احتيال التداول.
نعم، يمكن أن تتجاوز خسائر التداول المبلغ المستثمر في مركز ذي رافعة مالية، لأن الخسارة تكبر بحجم المركز كاملًا، وقد تدفع فجوة سعرية بها إلى ما يتجاوز المبلغ المودع قبل أن يتحرك إغلاق الوسيط للمركز. وعميل التجزئة الذي يتداول عقود الفروقات محمي بالحماية من الرصيد السالب التي تفرضها قواعد DFSA (وحدة قواعد سلوك الأعمال COB)، وهي موجودة تحديدًا لأن الخسارة قد تتجاوز المبلغ المودع، وتوقف الخسارة عند المبلغ الموجود في الحساب.
على مركز قيمته د.إ50,000 محتفظ به بهامش قدره د.إ2,500، يأخذ انخفاض بنسبة 5% المبلغ المودع كله. وفجوة بنسبة 10% خلال الليل تأخذ د.إ5,000، أي ضعف المبلغ المودع، سواء جاءت من نتائج شركة أو من صدمة سياسية، ولا يستطيع إغلاق الوسيط التحرك عند سعر تخطته السوق. ولا يحد وقف الخسارة من الخسارة في الفجوة أيضًا، لأن الوقف يُنفَّذ عند أول سعر متاح.
الحماية من الرصيد السالب تنقل الخسارة التي تتجاوز الصفر من العميل إلى الوسيط. فحين ينزل الحساب دون الصفر، يشطب الوسيط الرصيد السالب. وفي دولة الإمارات العربية المتحدة، بموجب قواعد DFSA (وحدة قواعد سلوك الأعمال COB)، تتوقف خسارة عميل التجزئة على عقود الفروقات عند المبلغ الموجود في الحساب. والحماية خاصة بعملاء التجزئة وحدهم، وهي تغطي الحساب لا صفقة بعينها، ولذلك يظل ممكنًا أن يُفقد رصيد الحساب كاملًا.
يُحدّ من مخاطر الصفقة بثلاثة قرارات يتخذها المتداول قبل الدخول فيها. يقرر المتداول أولًا أقصى ما قد تخسره الصفقة. ثم يحدد الخروج عند السعر الذي تثبت فيه السوق خطأ الفكرة. وأخيرًا يضبط حجم المركز بحيث تساوي الخسارة عند ذلك الخروج المبلغ المقرر. فحجم المركز إذن يساوي المخاطرة مقسومة على المسافة من الدخول إلى الخروج.
خسارة أي صفقة هي حجمها مضروبًا في المسافة من الدخول إلى الخروج. وتأتي المخاطرة أولًا، وهي عادةً من 0.5% إلى 1% من الحساب لكل صفقة. ويأتي الخروج بعدها، عند السعر الذي لا يعود فيه سبب الصفقة قائمًا. ويتبع الحجم من الاثنين. وكلما اتسع الوقف صغر المركز، فتبقى الخسارة عند المبلغ المقرر أيًّا كانت السوق.
يغلق أمر وقف الخسارة المركز عند الخروج، إلا في الفجوة، حيث يُنفَّذ الأمر عند أول سعر متاح. وهدف يبعد عن الدخول ضعف المسافة إلى الوقف على الأقل يجعل كل ربح يساوي خسارتين على الأقل، فيمكن للمتداول الذي يربح أقل من نصف الصفقات أن يخرج رابحًا مع ذلك.
تحمي الحدود التي تعلو الصفقة الواحدة الحساب على مدى سلسلة من الخسائر. وعلى مدى هذه السلسلة ينخفض الحساب من قمته، وهذا الانخفاض هو التراجع (Drawdown). ولكبح التراجع، يوقف حد الخسارة اليومي أو الأسبوعي التداول متى خسر الحساب مبلغًا محددًا. والحد الثاني هو التنويع، أي توزيع المخاطر على عدة مراكز وأسواق، وهو يقيّد مقدار ما يستطيع صفقة واحدة أو سوق واحدة أن تضر به الحساب. وتشكّل الحدود على كل صفقة وعلى الحساب كله معًا إدارة المخاطر.
خطة التداول تكتب هذه الحدود كلها قبل الصفقة الأولى: الأسواق، وسبب الدخول، والمخاطرة في كل صفقة، والوقف والهدف، وحدود الخسارة. والطرق الشائعة التي يخسر بها المبتدئون أموالهم تنشأ من ترك هذه الحدود دون تحديد.
ما الذي يختلف في التداول عبر الإنترنت في دولة الإمارات العربية المتحدة؟
ما يختلف في التداول عبر الإنترنت في دولة الإمارات العربية المتحدة هو الجهة المنظِّمة، والقواعد المتعلقة بالمنتجات ذات الرافعة المالية لعملاء التجزئة، والضرائب التي تفصل بين طرق التداول. الجهة المنظِّمة في دولة الإمارات العربية المتحدة هي CMA أو DFSA أو FSRA، بحسب الجهة التي تمنح الشركة ترخيصها، ويتحقق المتداول من الشركة في سجلها (قائمة الشركات المرخّصة لدى CMA أو السجل العام لدى DFSA أو السجل العام لدى FSRA). أما الأسواق، والشراء المباشر وعقود الفروقات، وآلية الصفقة وتكاليفها، فتعمل كما تعمل في أي مكان آخر في عالم عقود الفروقات.
يصل المتداول في دولة الإمارات العربية المتحدة إلى الأسواق نفسها عبر الطريقين نفسيهما، امتلاك الأصل أو المضاربة بعقد فروقات، ويدفع الأنواع نفسها من الرسوم، ويتبع السلسلة نفسها من الأمر إلى الإغلاق. ويستطيع المبتدئ في دولة الإمارات العربية المتحدة شراء الأسهم والصناديق، مع عقود الفروقات كطريق للمضاربة.
الإطار المحيط بهذه الطرق هو ما يتغير. فكل من هيئة CMA وسلطة DFSA وسلطة FSRA ترخّص كل شركة تخدم عملاء التجزئة في دولة الإمارات العربية المتحدة وتحتفظ بالسجل الذي يُتحقق من الشركة فيه. وتقيّد قواعد CMA و DFSA و FSRA المنتجات ذات الرافعة المالية لعملاء التجزئة. وفي دولة الإمارات العربية المتحدة تخضع أرباح الأسهم المشتراة شراءً مباشرًا وأرباح عقود الفروقات للمعاملة الضريبية التي ينص عليها الإعفاء من ضريبة الشركات المقرر للدخل الاستثماري الشخصي.
تنظّم هيئة CMA وسلطة DFSA وسلطة FSRA التداول عبر الإنترنت عبر الترخيص. يجب أن تكون كل شركة تتعامل مع عملاء التجزئة في دولة الإمارات العربية المتحدة مرخّصة من CMA أو DFSA أو FSRA، بحسب الجهة التي ترخّصها، وأن تظهر في سجل جهة الترخيص (قائمة الشركات المرخّصة لدى CMA أو السجل العام لدى DFSA أو السجل العام لدى FSRA) برقمها المرجعي (رقم مرجعي للشركة لدى DFSA أو رقم إذن الخدمات المالية لدى FSRA)، وأن تحتفظ بأموال العملاء مفصولة وأن تطبق قواعد التجزئة على المنتجات ذات الرافعة المالية. ولا يوجد في دولة الإمارات العربية المتحدة نظام تعويض يدفع لعملاء وسيط مرخّص من DFSA إذا أفلس: حمايتهم هي فصل أموال العملاء، ولا يوجد نظام في أي مكان يعوّض عن خسائر التداول.
الشركة التي تريد التعامل مع عملاء التجزئة في دولة الإمارات العربية المتحدة تتقدم بطلب إلى الجهة المختصة بمنطقتها (CMA أو DFSA أو FSRA)، التي تفحص رأس مالها وأنظمتها والأشخاص الذين يديرونها قبل منح الإذن، ثم تشرف عليها. وتظهر الشركة المرخّصة في سجل جهة ترخيصها، أي قاعدة البيانات العامة لدى CMA أو DFSA أو FSRA، مع رقمها المرجعي وصلاحياتها وعنوانها وموقعها الإلكتروني ورقم هاتفها. وبعد الترخيص، يجب على الشركة الاحتفاظ بأموال العملاء في حسابات مفصولة وتطبيق قواعد التجزئة لدى CMA و DFSA و FSRA على المنتجات ذات الرافعة المالية.
تحتفظ كل من هيئة CMA وسلطة DFSA وسلطة FSRA أيضًا بـقائمة تحذيرات (صفحة التحذيرات لدى CMA وتنبيهات DFSA وإعلانات FSRA؛ لا توجد قائمة واحدة للبلد كله) للشركات التي تتعامل مع عملاء في دولة الإمارات العربية المتحدة دون إذن، وللـشركات المستنسخة، التي تنسخ اسم شركة مرخّصة أو رقمها المرجعي أو موقعها الإلكتروني لتأخذ ودائع ممن يظنون أنهم يتعاملون مع الشركة الحقيقية.
يستغرق التحقق قبل الإيداع بضع دقائق. ابحث عن اسم الشركة في سجل الجهة التي رخّصتها، وتأكد من أن الرقم المرجعي والموقع الإلكتروني ورقم الهاتف تطابق ما أُعطيته، وابحث في قائمة التحذيرات عن الاسم نفسه. والشركة التي ليست في السجل، أو التي لا تتطابق بياناتها، لا ينبغي أن تتلقى أي مال. والتحقق من السجل وقائمة التحذيرات هو الجزء الذي يقع على القارئ لا على الشركة من ما ينطوي عليه تنظيم التداول عبر الإنترنت.
القواعد الأربع لدى DFSA التي تقيّد التداول بالرافعة المالية لعملاء التجزئة مذكورة أدناه.
- حدود الرافعة المالية: في عقود الفروقات، يجوز لعميل التجزئة استخدام 30:1 على الأكثر في أزواج العملات الرئيسية وأقل من ذلك في كل سوق أخرى، كما يبيّن الجدول أدناه.
- الإغلاق عند الهامش: تغلق الشركة مراكز عميل التجزئة حين ينخفض صافي قيمة الحساب إلى 50% (قواعد DFSA) من الهامش الذي تتطلبه المراكز المفتوحة.
- الحماية من الرصيد السالب: بموجب قواعد DFSA (وحدة قواعد سلوك الأعمال COB)، تتوقف خسارة عميل التجزئة على عقود الفروقات عند المبلغ الموجود في الحساب، وتتحمل الشركة أي رصيد دون الصفر.
- حدود المشتقات على العملات المشفرة: تسمح DFSA لعملاء التجزئة بتداول المشتقات على العملات المشفرة ضمن حدود رافعة مالية 2:1 فقط، بهامش أولي 50%.
يعرض الجدول أدناه مجموعات الأسواق الخمس في حدود الرافعة المالية، مقارنةً من حيث أقصى رافعة مالية يجوز لعميل التجزئة استخدامها.
| الأسواق | أقصى رافعة مالية لعملاء التجزئة |
|---|---|
| أزواج العملات الرئيسية | 30:1 (DFSA) |
| أزواج العملات الأخرى والذهب والمؤشرات الرئيسية | 20:1 (DFSA) |
| المؤشرات الأخرى والسلع غير الذهب | 10:1 (DFSA) |
| الأسهم والأصول الأساسية الأخرى | 5:1 (DFSA) |
| المشتقات على العملات المشفرة | 2:1 (DFSA) |
القواعد الأربع تحمي عملاء التجزئة وحدهم. والعميل المصنَّف محترفًا، وهو ما يتطلب اجتياز الاختبارات التي تضعها هيئة CMA وسلطة DFSA وسلطة FSRA، يتخلى عن حدود الرافعة المالية والإغلاق عند الهامش والحماية من الرصيد السالب وحدود المشتقات على العملات المشفرة، وقد يخسر أكثر من المبلغ المودع ويدين بالفرق للشركة.
تُعامَل أرباح التداول في دولة الإمارات العربية المتحدة ضريبيًا وفق الإعفاء من ضريبة الشركات المقرر للدخل الاستثماري الشخصي، ولا يوجد حساب يحمي التداول من الضريبة. تُعامَل أرباح الأسهم في حساب الوساطة وأرباح عقود الفروقات ضريبيًا وفق الإعفاء من ضريبة الشركات المقرر للدخل الاستثماري الشخصي.
لا يوجد في دولة الإمارات العربية المتحدة حساب يحمي الاستثمارات المشتراة شراءً مباشرًا من الضريبة.
يحتفظ المستثمر بالأسهم في حساب وساطة، وقد تنطبق ضريبتان. الأرباح من بيع الأسهم لا تخضع لأي ضريبة على الفرد الخاص بموجب الإعفاء من ضريبة الشركات المقرر للدخل الاستثماري الشخصي، وكذلك أرباح عقود الفروقات. والأرباح الموزعة المستلمة لا تخضع لأي ضريبة على الفرد الخاص، لأنها دخل استثماري شخصي (ومع ذلك تتحمل أرباح الأسهم الأمريكية ضريبة استقطاع أمريكية بنسبة 30%). ولا يترتب على شراء الأسهم رسم دمغة أو ضريبة مماثلة على الشراء في دولة الإمارات العربية المتحدة (الضرائب الاتحادية هي ضريبة الشركات وضريبة القيمة المضافة 5% والضرائب الانتقائية وضريبة استقطاع 0%، والضرائب المحلية تتعلق بالعقارات والخدمات، ولا تتعلق أبدًا بالأوراق المالية)، ولا تترتب أي ضريبة على عقود الفروقات أيضًا. وتضع الهيئة الاتحادية للضرائب (FTA) هذه القواعد، ويتوقف أثرها على الظروف الشخصية وقد يتغير.
يعرض الجدول أدناه طريقين إلى السوق، مقارنةً من حيث شكلهما والضريبة على عوائدهما والضريبة على الشراء التي يحملانها.
| الطريق | الشكل | الضريبة | الضريبة على الشراء |
|---|---|---|---|
| حساب الوساطة | أسهم محتفظ بها ملكية مباشرة | لا شيء للفرد الخاص؛ لا ضريبة على الأرباح الموزعة | لا شيء |
| عقود الفروقات | عقد، يُحدد حجمه بالعقود | لا شيء للفرد الخاص | لا شيء |
تفصل الضريبة بين الامتلاك سنوات والمضاربة. وضريبة أرباح عقود الفروقات ينص عليها الإعفاء من ضريبة الشركات المقرر للدخل الاستثماري الشخصي.
ما الذي ينبغي التحقق منه في الوسيط قبل التداول عبر الإنترنت؟
الفحوصات السبعة التي تُجرى على الوسيط قبل التداول عبر الإنترنت مذكورة أدناه.
- الترخيص: الشركة مرخّصة من الجهة المنظِّمة، وتظهر في السجل العام للجهة المنظِّمة، وغائبة عن قائمة تحذيراتها، وليست نسخة مستنسخة تستخدم اسم شركة مرخّصة. والشركة التي تخفق في هذا الفحص لا تحتاج إلى فحوصات أخرى.
- الكيان القانوني: الشركة المرخّصة التي ستحتفظ بحسابك، المذكورة في اتفاقية الحساب. تدير المجموعات الدولية عدة شركات في بلدان مختلفة، والحمايات التي تحصل عليها هي حمايات الشركة التي تحتفظ بحسابك.
- حمايات العميل: أموال العميل مفصولة عن أموال الشركة، وحماية من الرصيد السالب لعملاء التجزئة، ونظام تعويض يدفع إذا أفلست الشركة، وليس لخسائر التداول أبدًا.
- المنتجات والأسواق: الطريق الذي تحتاجه، الشراء المباشر أو عقود الفروقات أو كلاهما، في الأسواق التي تريد تداولها.
- التكاليف: رسوم الصفقة، السبريد والعمولة والتمويل الليلي وتحويل العملة، مقروءة في قائمة أسعار الشركة نفسها لا في إعلاناتها.
- المنصة والتطبيق: الأدوات التي ستستخدمها لكل أمر، ويجب أن تكون مستقرة وواضحة وسريعة، وجرّبها قبل أن تقرر أي منصة تداول هي الأفضل لطريقة تداولك.
- الحساب التجريبي: حساب تجريبي مجاني على المنصة والأسعار نفسها المعتمدة في الحساب الحقيقي، للتدرب قبل تعريض أي مال للخطر.
ترتيب الفحوصات مهم، لأن الشركة التي تخفق في الأول لا تستحق التقييم من حيث التكاليف أو التطبيقات. وبعد أن تجتاز عدة شركات الفحوصات الثلاثة الأولى، فإن مقارنة الوسطاء على الفحوصات الأربعة الأخيرة جنبًا إلى جنب تبيّن أيها يناسب السوق والطريق اللذين اخترتهما.
هل ينبغي التدرب على التداول في حساب تجريبي أولًا؟
نعم، ينبغي التدرب على التداول في حساب تجريبي أولًا، لأن الحساب التجريبي يشغّل منصة الوسيط وأسعاره الحقيقية بأموال افتراضية، فيتعلم المبتدئ الأوامر وتحديد حجم المركز والوقف والتكاليف مجانًا. والحساب التجريبي يعلّم الآليات ولا يعلّم الانضباط، لأنه لا مال حقيقي على المحك، ولذلك ينتقل المتداول إلى المال الحقيقي بحجم صغير.
يعلّم الحساب التجريبي كل ما يُفعل على المنصة: تقديم أمر سوق وأمر محدد، وإرفاق وقف الخسارة وهدف، وضبط حجم المركز على مخاطرة محددة، ومشاهدة السبريد والتمويل الليلي وهما يُخصمان من النتيجة. والخطأ الذي يُرتكب على الحساب التجريبي لا يكلّف شيئًا.
ما ينقص الحساب التجريبي هو ضغط المال الحقيقي. فالخوف والجشع غائبان حين يكون المال افتراضيًا، فقد يكسر المتداول الذي يتبع الخطة في الحساب التجريبي الخطة بالمال الحقيقي. وتكون عمليات التنفيذ في الحساب التجريبي غالبًا أنظف من التنفيذ الحي، دون انزلاق السوق الحقيقية، وكثيرًا ما تكون أرصدة الحساب التجريبي أكبر بكثير من المال الحقيقي الذي سيستخدمه المتداول، وهذا يعلّم أحجام مراكز لا يستطيع الحساب الحقيقي تحملها.
يحتاج الانتقال من الحساب التجريبي إلى المال الحقيقي إلى خطة. سجّل سلسلة من الصفقات التجريبية، 50 مثلًا، مع سبب كل صفقة ومخاطرتها ونتيجتها. اضبط رصيد الحساب التجريبي على المبلغ الذي ستتداول به بمال حقيقي. تدرّب على السوق نفسها وبالمبلغ نفسه الذي تخطط له للحساب الحقيقي. والسلسلة المسجلة على رصيد واقعي هي التداول على الحساب التجريبي حين يكون الهدف التعلم، وتكرّرها الصفقات الحقيقية الأولى بحجم صغير.
هل يستطيع المبتدئ أن يبدأ التداول عبر الإنترنت؟
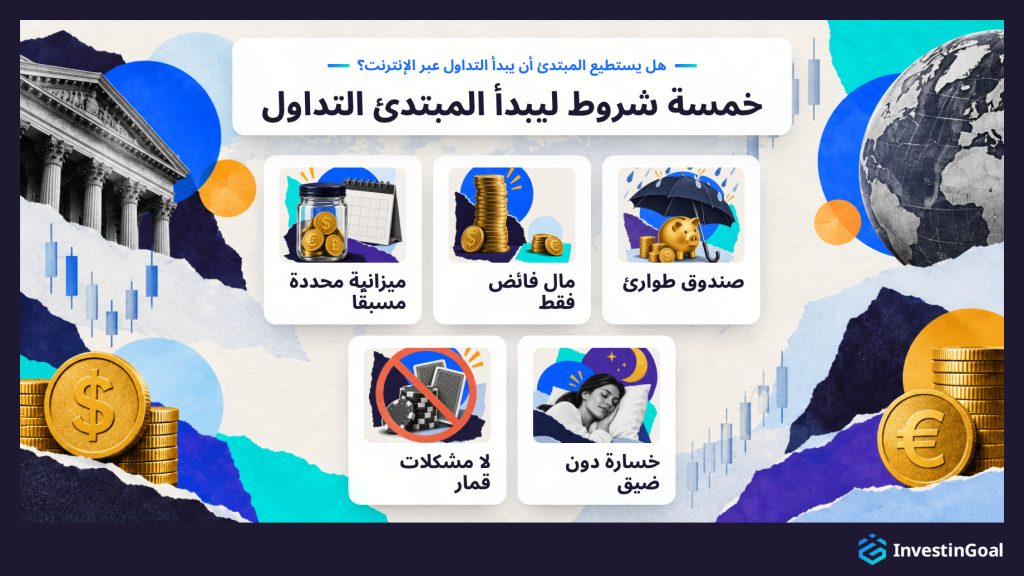
نعم، يستطيع المبتدئ أن يبدأ التداول عبر الإنترنت، على حساب تجريبي أولًا وليس بمال حقيقي حتى ترسخ الأساسيات. ثم يضع المبتدئ الصفقات الأولى بمال حقيقي بحجم صغير. وشروط البدء هي وجود صندوق طوارئ، وألا يكون المال إلا فائضًا حقًّا عن الحاجة، وميزانية محددة مسبقًا، والقدرة على خسارة هذه الميزانية دون ضيق حقيقي، وألا يكون هناك تاريخ مع مشكلات القمار.
تأتي الشروط قبل أي أسلوب لأن معظم حسابات التجزئة التي تتداول عقود الفروقات تخسر أموالها، كما تُظهر الأرقام التي تنشرها الشركات نفسها. ووجود صندوق طوارئ يعني ألا تمس خسارة التداول المال المخصص للإيجار والفواتير أو لنفقة طارئة. والمال الفائض حقًّا هو مال تتحمل خسارته، لأنك لن تفتقده. أما الميزانية فهي السقف لما قد تخسره، تُحدَّد قبل أول إيداع ولا تُرفع بعد خسارة. وخسارة الميزانية دون ضيق حقيقي هي اختبار حجمها. فالميزانية التي تسبب خسارتها ليالي بلا نوم أكبر من قدرتك على تحمل المخاطرة.
تاريخ مشكلات القمار سبب للابتعاد. التداول ليس قمارًا في تصميمه، لكنه قد يثير السلوك نفسه عند من له ذلك التاريخ. والصبر على التدرب أولًا يعني وقتًا على حساب تجريبي قبل أي مال حقيقي، لأن البالغ الذي يجتاز فحوصات هوية الوسيط يستطيع فتح حساب في دقائق، قبل زمن طويل من أن يكون مستعدًا لاستخدامه. وبالنسبة لمبتدئ تتوافر فيه الشروط، تمتد الخطة من تعلم الآليات إلى التدرب على حساب تجريبي ثم إلى صفقة أولى بحجم صغير، وهو التسلسل في صميم كيفية البدء في التداول عبر الإنترنت.
تُجاب أدناه الأسئلة العملية للمرحلة الأولى لدى المبتدئ: كم يكفي من المال، وكيف تُعدّ الصفقة الأولى، ومن يستطيع فتح حساب، وكيف يقارن التداول بالقمار، وأي الأخطاء والخرافات تكلّف المبتدئين أكثر.
نعم، يمكن البدء بالتداول بمبلغ صغير، لأنه لا يوجد حد أدنى ثابت. الميزانية هي أقصى ما تقبل خسارته، وعلى مخاطرة 1% لكل صفقة يخاطر حساب قدره د.إ500 بمبلغ د.إ5 في كل صفقة، ويخاطر حساب قدره د.إ2,500 بمبلغ د.إ25.
يُحدَّد المبلغ المناسب بالميزانية لا بالحد الأدنى للإيداع لدى الوسيط. والميزانية هي المبلغ الذي تستطيع خسارته كله دون ضيق حقيقي، بعد أن يكون صندوق الطوارئ قد وُضع، ويكفي مبلغ د.إ500 لوضع صفقات بمخاطرة 1% ما دام حجم المركز ناتجًا عن الوقف.
عند مخاطرة قدرها د.إ5 في كل صفقة، تكون الأرباح صغيرة أيضًا، ويكمن الإغراء في رفع الرافعة المالية لينمو الحساب أسرع، وهو ما يحوّل ميزانية صغيرة إلى خسارة سريعة. وتبقى المخاطرة في كل صفقة الكسر نفسه من الحساب مهما كان حجم الحساب.
الحساب التجريبي لا يكلّف شيئًا، فالتدرب الذي يسبق أول إيداع لا يحتاج إلى أي مال.
الخطوات السبع التي تُعدّ بها الصفقة الأولى مذكورة أدناه.
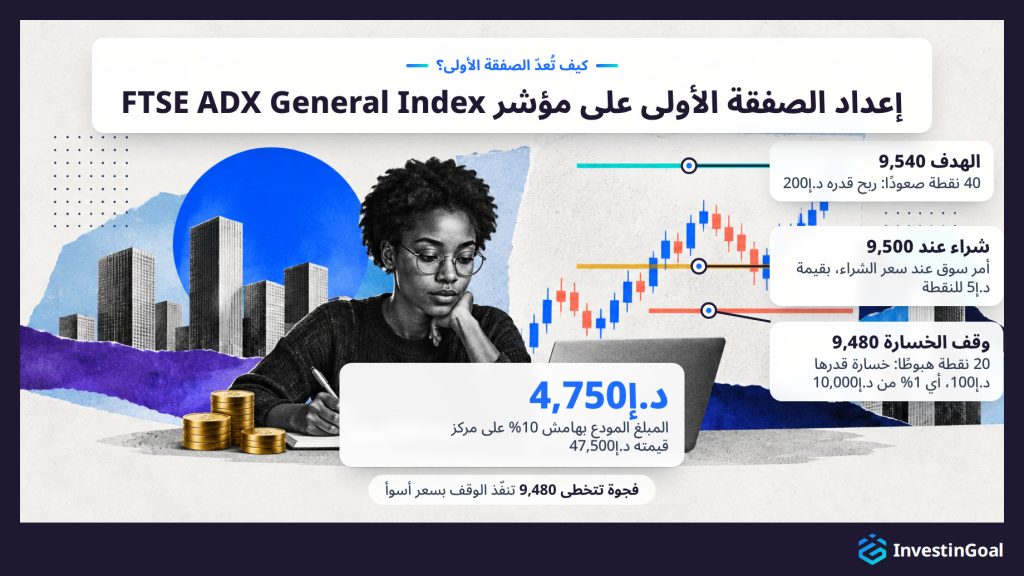
- اختر السوق والسبب: اختر سوقًا واحدة سائلة واكتب لماذا تتوقع أن تتحرك. في المثال، السوق هي عقد فروقات على مؤشر FTSE ADX General Index، بسعر 9,499 / 9,500، والسبب توقع بأن المؤشر سيرتفع، ويضم الحساب د.إ10,000 من مال فائض فعلًا عن الحاجة.
- حدّد المخاطرة: ثبّت أقصى ما قد تخسره الصفقة قبل أي شيء آخر. عند 1% من الحساب، تكون المخاطرة د.إ100.
- ضع وقف الخسارة والهدف: ضع الخروج حيث لا يعود السبب قائمًا، والهدف على بعد ضعف المسافة على الأقل من الدخول. يوضع وقف الخسارة عند 9,480، أي 20 نقطة دون سعر الدخول البالغ 9,500، والهدف عند 9,540، أي 40 نقطة فوقه.
- احسب حجم المركز: اقسم المخاطرة على المسافة إلى الوقف. د.إ100 ÷ 20 نقطة تعطي د.إ5 للنقطة، أي مركزًا قيمته د.إ47,500 عند مستوى المؤشر 9,500، وبهامش 10% (10:1) يكون المبلغ المودع د.إ4,750.
- ضع الأمر: اشترِ بأمر سوق، يُنفَّذ عند سعر الشراء 9,500، وأرفق به وقف الخسارة وجني الأرباح. يُفتح المركز بخسارة نقطة واحدة، د.إ5، لأنه سيُغلق عند سعر البيع 9,499. والسبريد كامن في النتيجتين، لأن الصفقة تُفتح عند سعر الشراء وتُغلق عند سعر البيع.
- أدِر الصفقة وأغلقها: اترك الأوامر تعمل ولا تحرّك وقف الخسارة. إذا بلغ سعر البيع الهدف 9,540، يُغلق المركز مرتفعًا 40 نقطة، بربح قدره د.إ200. وإذا بلغ سعر البيع الوقف 9,480، يُغلق المركز منخفضًا 20 نقطة، بخسارة قدرها د.إ100، وهي المخاطرة التي قُررت أولًا. وإذا احتُفظ بالمركز طوال الليل، يدفع تمويلًا قدره نحو د.إ8 في الليلة بمعدل سنوي 6.15% (د.إ47,500 × 6.15% ÷ 365)، ويحدد السعر المنشور لدى الشركة الرقم الفعلي. وفجوة تتخطى 9,480 تنفّذ الوقف بسعر أسوأ، فتتجاوز الخسارة حينئذ د.إ100.
- سجّل الصفقة: اكتب السبب والمخاطرة والدخول والخروج والنتيجة والتكاليف وأي قاعدة خالفتها، قبل الصفقة التالية.
نعم، التداول عبر الإنترنت متاح لأي بالغ يجتاز فحوصات الوسيط. والفحوصات هي إثبات الهوية والعنوان، وسن الرشد، واختبار ملاءمة قبل المنتجات ذات الرافعة المالية. وتداول المرء بأمواله الخاصة لا يحتاج إلى ترخيص.
فحوصات الهوية والعنوان متطلب قانوني لمكافحة الاحتيال وغسل الأموال، تُستوفى بوثيقة هوية وإثبات عنوان حديث. أما اختبار الملاءمة فيسأل عن معرفتك وخبرتك بالمنتجات ذات الرافعة المالية قبل أن يسمح لك الوسيط بتداولها، والوسيط الذي يرى أن المنتج غير ملائم لك عليه أن ينبهك. وتنطبق الفحوصات نفسها على الطالب، الذي يستطيع فتح حساب مثل أي بالغ آخر.
وفي دولة الإمارات العربية المتحدة، تشترط كل من هيئة CMA وسلطة DFSA وسلطة FSRA الترخيص فقط لإدارة أموال الآخرين أو لتقديم المشورة مقابل أجر، ويجري الوسيط اختبار الملاءمة قبل المنتجات ذات الرافعة المالية.
لا، التداول ليس مثل القمار في تصميمه، لأن للصفقة تكلفة معروفة، هي السبريد، وخسارة محدودة بحجم المركز ووقف الخسارة، بينما يواجه الرهان احتمالات يضعها مكتب مراهنات. وبلا طريقة مجرّبة ومخاطرة ثابتة وتكاليف مضبوطة، يتصرف التداول كالقمار.
يضع مكتب المراهنات احتمالات الرهان بحيث يربح المكتب على مجمل الرهانات، ويخسر المراهن الرهان الخاسر بكامله. وتكلفة الصفقة هي السبريد، ويعرف المتداول هذه التكلفة قبل وضع الأمر ويحدد الخسارة بحجم المركز ووقف الخسارة. وعلى مدى صفقات كثيرة، تمنح الطريقة المجرّبة والمخاطرة المحددة سلفًا النتيجة بنية لا يملكها الرهان.
المتداول الذي يدخل بحدس، ويرفع الحجم بعد خسارة، ويتجاهل التكاليف، إنما يضع رهانات عبر منصة تداول.
الخيارات الثنائية هي منتج التداول الأكثر مقارنةً بالقمار. تعمل الخيارات الثنائية مثل الرهان وهي محظورة على عملاء التجزئة في بلدان كثيرة، ومنها دولة الإمارات العربية المتحدة (ففي سوق أبوظبي العالمي تحظرها قواعد FSRA على عملاء التجزئة، بينما تسمح بها DFSA في مركز دبي المالي العالمي فقط بوصفها استثمارات مضاربة مقيَّدة، بشروط مثل تقييم الملاءمة وتحذير من المخاطر).
وبالنسبة لمن له تاريخ مع مشكلات القمار، قد يثير التداول السلوك نفسه، مطاردة الخسارة وجاذبية المركز التالي، وهذا التاريخ سبب للابتعاد عن التداول كليًا.
أخطاء التداول الستة الشائعة مذكورة أدناه.
- الإفراط في التداول: فتح مراكز بلا سبب حقيقي، بدافع الملل أو الرغبة في التواجد في السوق، فتتراكم التكاليف ويقل التفكير في كل قرار.
- مطاردة الخسائر: رفع الحجم لاسترداد خسارة، وهو ما يحوّل صفقة خاسرة واحدة إلى خسارة أكبر.
- تحريك وقف الخسارة: توسيع الوقف كلما اقترب السعر منه، فتكبر الخسارة المقررة قبل الصفقة إلى خسارة لم يخطط لها المتداول.
- التخلي عن الخطة: التخلي عن القواعد بعد خسارة واحدة أو سلسلة قصيرة من الخسائر، بينما سلسلة الخسائر جزء طبيعي من أي طريقة.
- تجاهل التكاليف: مراقبة حركة السعر دون السبريد والعمولة والتمويل الليلي، وهي التي تحسم ما إذا كان الربح الصغير ربحًا أصلًا.
- إهمال السجل: التداول دون تدوين أي شيء، فلا تبقى وسيلة لمعرفة ما ينجح وما لا ينجح.
خطوات مراجعة أداء التداول الخمس مذكورة أدناه.
- سجّل كل صفقة: دوّن الإعداد والخطة والنتيجة والتكاليف وأي قاعدة خُرقت في دفتر التداول، لحظة إغلاق الصفقة.
- راجع أسبوعيًا: اقرأ صفقات الأسبوع معًا، في يوم ثابت، بعيدًا عن ساعات فتح السوق.
- اقرأ الأرقام: احسب نسبة الصفقات الرابحة، ومتوسط الربح مقابل متوسط الخسارة، والتكاليف المدفوعة، وعدد خروقات القواعد.
- غيّر قاعدة واحدة في كل مرة: عدّل مسافة الوقف أو السوق المتداولة، لتُظهر الأسابيع التالية أثرها.
- احكم على صفقات كثيرة: استخلص النتائج من عشرات الصفقات لا من أسبوع واحد، لأن النتائج السابقة تصف ما حدث ولا تتنبأ بما سيأتي.
الخرافات الستة الشائعة عن التداول مذكورة أدناه.
- قاعدة 90-90-90: الادعاء بأن 90% من المتداولين الجدد يخسرون 90% من أموالهم في 90 يومًا لا مصدر وراءه. والرقم المقيس هو نسبة حسابات التجزئة التي تخسر أموالها، وتنشره الشركات التي تقدم عقود الفروقات في المملكة المتحدة والاتحاد الأوروبي وتحدّثه كل ربع سنة.
- التداول كراتب: الراتب يصل كل شهر، ونتائج التداول لا تصل. الأشهر الخاسرة جزء من كل طريقة، بينما يدفع المتداول تكاليف التداول والمعيشة في كلها.
- ربح معظم الصفقات: لا يتطلب الربح أن تصيب في معظم الأحيان. فالمتداول الذي يربح 40% من الصفقات يمكن أن يكون رابحًا إذا كانت الأرباح أكبر من الخسائر: بأرباح تساوي ضعف الخسائر، تترك أربع صفقات رابحة من عشر الحساب رابحًا قبل التكاليف.
- كلما زادت الصفقات زاد الربح: الأدلة تشير إلى العكس. فقد وجد Barber و Odean أن الأسر التي تداولت أكثر حققت أقل، لأن كل صفقة إضافية أضافت تكاليف وقلّما أضافت عوائد.
- النتائج السابقة كدليل: سلسلة صفقات رابحة أو سجل استراتيجية أو لقطة شاشة لأرباح شخص آخر لا يبيّن ما ستفعله الصفقات التالية. الأداء السابق ليس مؤشرًا موثوقًا للنتائج المستقبلية.
- الرافعة المالية كمال إضافي: الرافعة المالية تعرّض للسوق لا مال. فمبلغ مودع قدره د.إ2,500 بنسبة 20:1 يتحكم في مركز قيمته د.إ50,000، والخسارة على ذلك المركز على المتداول نفسه.








