تحمّل المخاطر في الاستثمار هو حجم الانخفاض في القيمة الذي يقبل المستثمر الاحتفاظ به دون أن يبيع، مقابل عائد متوقع أعلى على المدى الطويل. يحدد تحمّل المخاطر في الأساس حصة الأموال الموضوعة في الأسهم، وهي نوع الاستثمار الذي يهبط أكثر من غيره، مقابل السندات الأكثر ثباتًا والنقد. وبالنسبة إلى المبتدئ، فإن أوضح مقياس لتحمّل المخاطر هو خسارة بالدرهم على المبلغ الذي ينوي استثماره فعلًا، لا نسبة مئوية. وأكبر خسارة بالدرهم يستطيع المستثمر الاحتفاظ بها تشير إلى مزيج أولي من الأسهم والسندات والنقد تبقى أسوأ سنة له ضمن حدود تلك الخسارة.
الاستعداد النفسي ليس إلا نصف القرار. أما النصف الآخر فهو القدرة على المخاطرة، أي القدرة المالية على استيعاب خسارة دون الإضرار بهدف ما، وقد يشير الاثنان إلى اتجاهين متعاكسين لدى الشخص نفسه. والبداية الحذرة هي الأدنى بين الاثنين. وعلى المقياس الشائع، تقع هذه البداية في أحد ثلاثة مستويات، من المحافظ إلى الجريء، بينهما مستوى معتدل يوازن بين النمو والاستقرار. ويعتمد موقع المستثمر على الأفق الزمني والدخل والمدخرات والديون ومدى الاعتماد على المال، وهي عوامل تؤثر في القدرة في الغالب، وعلى الخبرة والطبع، وهما يؤثران في الاستعداد. والشباب أكثر ما يرفع القدرة، لأن المستثمر الشاب أمامه عقود للتعافي من أي هبوط.
القدرة تقوم على وقائع، أما الاستعداد فيحتاج إلى مقياس. يقيسه المستثمر باختبار ذاتي (self-check) يحوّل هبوط الأسواق إلى خسائر بالدرهم على مبلغه هو، مثل د.إ12,000 لهبوط بنسبة 30% على د.إ40,000. ويأتي استبيان الوسيط بعد ذلك كفحص مقارن، مع أنه في سوق صاعدة يميل إلى المبالغة في تقدير تحمّل المخاطر. ويقود الرقم بالدرهم إلى المزيج. فالأسهم تتطلب تحمّلًا للمخاطر أكبر من السندات لأنها تهبط أعمق وأطول، وفي العوائد منذ عام 1926 التي تنشرها فانغارد، وهي شركة أمريكية كبيرة لإدارة الصناديق، تتراوح أسوأ سنة تقويمية من نحو -10% لمزيج محافظ 20/80 إلى نحو -35% لمزيج جريء 80/20. ويُبقي توزيع الأصول المكتوب وإعادة التوازن المزيج المختار عند مستواه، وفي حساب التقاعد تزيد الأموال التي تبقى فيه عادةً حتى التقاعد القدرة على المخاطرة في ذلك الوعاء.
المزيج الذي لا يطابق تحمّل المخاطر يكلّف مالًا في الاتجاهين. فالمخاطرة الزائدة تقود إلى البيع بعد الهبوط، وهو ما يثبّت الخسارة، والمخاطرة القليلة جدًا تعني نموًا أبطأ وهدفًا يتحقق متأخرًا أو لا يتحقق. وفي الإمارات العربية المتحدة يأتي السؤال أيضًا مع الحسابات الجديدة، لأن قواعد هيئة سوق رأس المال (CMA) في الإقليم الاتحادي، أو سلطة دبي للخدمات المالية (DFSA) في مركز دبي المالي العالمي (DIFC)، أو هيئة تنظيم الخدمات المالية (FSRA) في سوق أبوظبي العالمي (ADGM)، بحسب المكان الذي ترخَّص فيه الشركة، تُلزم الشركات التي توصي بالاستثمارات بالتحقق من ملاءمتها للمستثمر. والمستثمر الجديد يجيب عنه دون هبوط سابق يرجع إليه، لذلك يقوم التقدير على الاختبار الذاتي بالدرهم، ويبدأ بمستوى أدنى عند الشك، ويلقى اختباره في أول هبوط حقيقي للسوق. وحين يكون ذلك المستوى منخفضًا جدًا لهدف ما، يسد المستثمر الفجوة بادخار أكثر أو بتمديد الأفق أو بإعادة تشكيل الهدف، لا بمزيج أكثر مخاطرة. وحتى المزيج المطابق جيدًا يترك خطرين دون تغطية، هما انهيار ورقة مالية واحدة والبيع القسري، وتحمي منهما الصناديق الواسعة وصندوق الطوارئ.
ما هو تحمّل المخاطر في الاستثمار؟
تحمّل المخاطر في الاستثمار هو استعداد المستثمر لقبول انخفاض قيمة استثماراته مقابل عائد متوقع أعلى على المدى الطويل. يقيس تحمّل المخاطر الاستعداد، أي الجانب العاطفي من المخاطرة، ويحدد مقدار ما يمكن أن يبقى من أموال المستثمر في أصول تهبط دون بيعها في سنة سيئة. ويستثني تحمّل المخاطر القدرة المالية على استيعاب الخسارة، وهي كمية مستقلة تسمى القدرة على المخاطرة.
الفصل بين الاستعداد والقدرة مهم لأن التعريفات المستخدمة تختلف. تشرف هيئة تنظيم القطاع المالي (FINRA) على الوسطاء في الولايات المتحدة، ويصف دليل المستثمر الصادر عنها تحمّل المخاطر بأنه "مقدار مخاطر الاستثمار الذي أنت مستعد وقادر على قبوله"، فيجمع الاستعداد والقدرة في كمية واحدة. وفي هذا المقال يعني تحمّل المخاطر الاستعداد وحده، وتعني القدرة على المخاطرة الإمكانية المالية، لأن الاثنين قد يشيران إلى اتجاهين متعاكسين لدى الشخص نفسه.
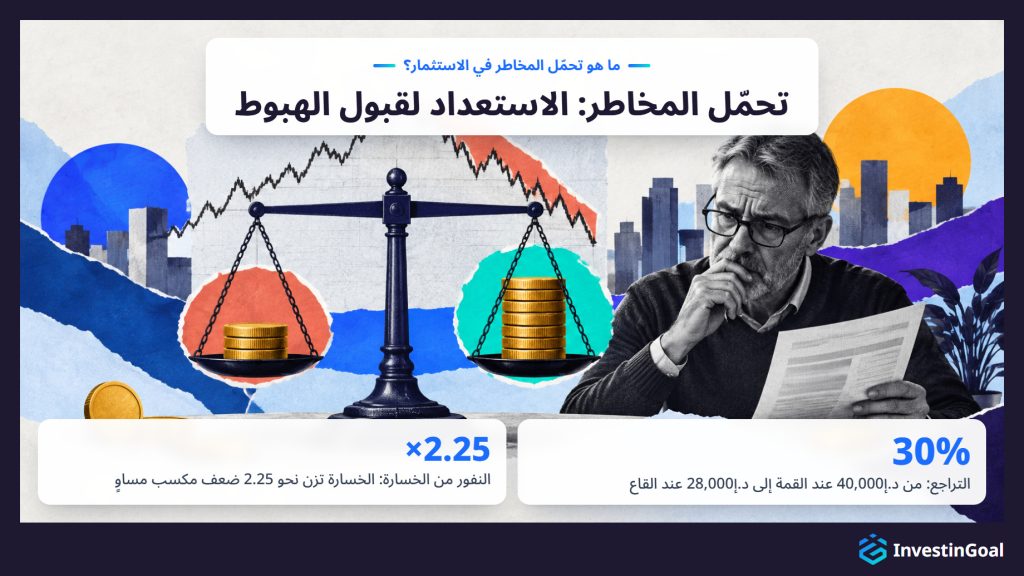
لما يقبله تحمّل المخاطر اسمان. التقلب (Volatility) هو حجم تذبذب قيمة الاستثمار من شهر إلى شهر ومن سنة إلى سنة. التراجع (Drawdown) هو الانخفاض من القمة إلى أدنى نقطة قبل بلوغ قمة جديدة. محفظة قيمتها د.إ40,000 عند القمة ود.إ28,000 عند القاع هي في تراجع بنسبة 30%. والتراجع هو الرقم الذي يظهر في كشف حسابك.
تحمّل المخاطر كمية عاطفية لأن الخسائر تؤلم أكثر مما تسرّ المكاسب المساوية لها. وقد وصف عالما النفس دانيال كانمان وعاموس تفيرسكي هذا اللاتماثل، المسمى النفور من الخسارة (loss aversion)، في نظرية الاحتمال، وهي نموذجهما لعام 1979 عن كيفية اختيار الناس حين تكون النتيجة غير مؤكدة. وفي عام 1992 قدّرا أن الخسارة تزن نحو 2.25 ضعف مكسب بالحجم نفسه. فهبوط بمقدار د.إ4,000 يثقل على المستثمر تقريبًا بقدر ما يسرّه مكسب بمقدار د.إ9,000، ولهذا قد يبدو الهبوط الذي يبدو صغيرًا على الورق كبيرًا في حسابك أنت.
وتحمّل المخاطر ليس هو نفسه إدراك المخاطر (risk perception)، أي النظرة اللحظية إلى مدى خطورة سوق الأسهم. يتحرك إدراك المخاطر من أسبوع إلى آخر مع العناوين الإخبارية والانهيارات الأخيرة، وهو سبب أن تحمّل المخاطر المعلن يبدو غالبًا أعلى بعد ارتفاع طويل وأدنى بعد انهيار. وقد تابعت دراسة عام 2011 لروي ياو وأ. كورل الأشخاص أنفسهم على مدى عدة سنوات ووجدت أن تحمّل المخاطر المعلن يميل إلى الارتفاع حين ترتفع عوائد السوق وإلى الانخفاض حين تنخفض.
وعبارة "في الاستثمار" تميّز هذا المعنى عن معنيين آخرين. ففي الأمن السيبراني وفي إدارة المخاطر المؤسسية، يصف تحمّل المخاطر مقدار المخاطر التي تقبلها منظمة ما في أنظمتها أو أعمالها. أما في الاستثمار، فتحمّل المخاطر يخص شخصًا واحدًا ومحفظة واحدة، ويأتي في مستويات من المنخفض إلى المرتفع، ويظهر في الإجابات عن أسئلة حول كيفية تصرفك عند الهبوط.
ومن بين كل قرارات الاستثمار، يشكّل تحمّل المخاطر قرارًا واحدًا قبل غيره: حصة أموالك التي تذهب إلى أصول تهبط، مثل الأسهم، مقابل الحصة الموضوعة في أصول أكثر ثباتًا. والحصة المحددة عند مستوى تحمّلك هي حصة تحتفظ بها خلال سنة سيئة بدل أن تبيعها عند القاع، وإصابة هذه الحصة من أول القرارات في الاستثمار للمبتدئين.
مثال على تحمّل المخاطر هو جوردان، 27 عامًا، الذي يوشك أن يستثمر د.إ32,000 لأول مرة. على هذا المبلغ، هبوط بنسبة 15% يعني خسارة قدرها د.إ4,800، وهبوط بنسبة 30% يعني خسارة قدرها د.إ9,600، وهبوط بنسبة 50% يعني خسارة قدرها د.إ16,000. سيحتفظ جوردان خلال أول هبوطين ويبيع عند الثالث، لذلك يقع تحمّل المخاطر لدى جوردان بين هبوط قدره د.إ9,600 وهبوط قدره د.إ16,000 على د.إ32,000.
المثال مناسب لأنه يقيس فقط استعداد جوردان لتحمّل هبوط في القيمة. أما هل يستطيع جوردان تحمّل هبوط قدره د.إ16,000، مع إيجار يجب دفعه ومدخرات وراء د.إ32,000، فسؤال مختلف، والقدرة على المخاطرة هي التي تجيب عنه. وقد يضع زميل بالراتب نفسه وبمبلغ د.إ32,000 نفسه الحد عند د.إ4,800، وتكون الإجابتان صادقتين.
أنت تقرأ تحمّل المخاطر بالدرهم، على مبلغك أنت. إنه أكبر هبوط تستطيع الاحتفاظ به دون أن تبيع. والنسبة المئوية وحدها تخفي ذلك الحد، لأن "30%" تبدو مجردة حتى تتحول إلى د.إ9,600 من مال جوردان نفسه.
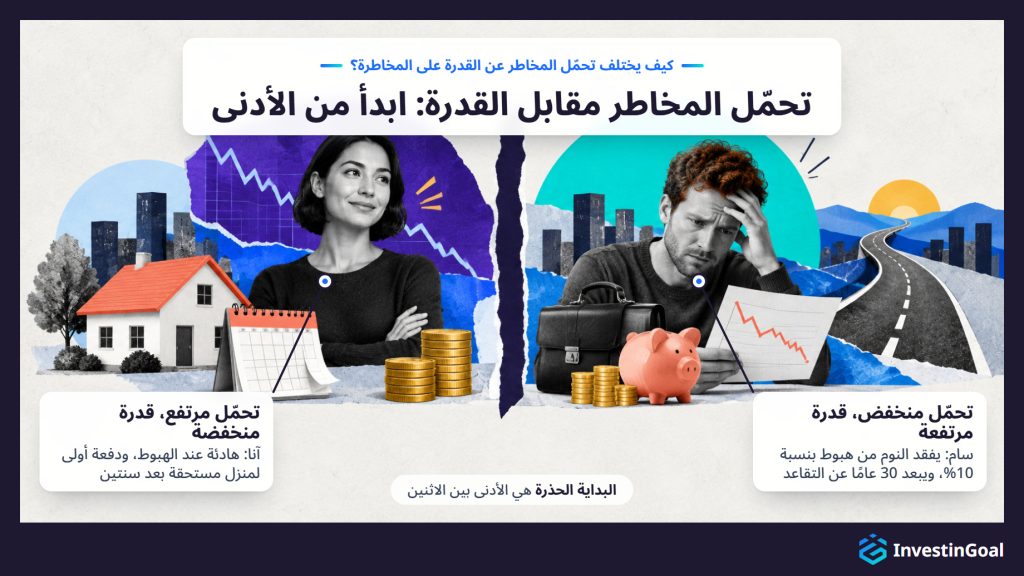
تحمّل المخاطر هو الاستعداد لتحمّل هبوط في القيمة، بينما القدرة على المخاطرة هي القدرة المالية على استيعاب خسارة دون الإضرار بهدف ما. وقد يعطي الاثنان إجابتين متعاكستين للمستثمر نفسه، ونقطة البداية الحذرة هي الأدنى بين الاثنين.
تتكون القدرة على المخاطرة من وقائع عن مالك لا من مشاعر تجاهه: الأفق الزمني قبل أن تحتاج إلى المال، وحجم دخلك واستقراره، ومدخراتك وصندوق الطوارئ، وديونك، ومدى اعتمادك على المال المستثمر. وكل واحدة من هذه الوقائع يمكن أن يسأل عنها استبيان.
تبقى آنا هادئةً حين تهبط الأسواق، لكن مال آنا دفعة أولى لمنزل مستحقة بعد سنتين: تحمّل مرتفع للمخاطر وقدرة منخفضة على المخاطرة. أما سام فيفقد النوم من هبوط بنسبة 10%، لكن سام يبعد 30 عامًا عن التقاعد، وله وظيفة ثابتة وصندوق طوارئ: تحمّل منخفض للمخاطر وقدرة مرتفعة على المخاطرة. اختبار للاستعداد وحده سيضع الدفعة الأولى لمنزل آنا في الأسهم قبل سنتين من حاجتها إليها. واختبار للقدرة وحدها سيضع سام في مزيج سيبيعه سام في أول شهر سيئ.
الأدنى بين الاثنين هو البداية الحذرة لأن كلًا منهما يضع حدًا لا يستطيع الآخر رفعه. المال المطلوب خلال بضع سنوات، والمال الذي لا يقف وراءه احتياطي للطوارئ، يبقى خارج الأصول المتقلبة مهما قال الاستبيان. وإلى جانب هذين، يضيف بعض المخططين بعدًا ثالثًا هو المخاطرة المطلوبة (risk required)، أي العائد الذي يتطلبه هدف ما، وهو مهم حين يكون الأدنى بين الاثنين حذرًا أكثر من أن يبلغ الهدف.
في الاستثمار الشخصي، الشهية للمخاطرة هي المخاطر التي يسعى إليها المستثمر في سبيل هدف ما، بينما تحمّل المخاطر هو الخسارة التي يستطيع المستثمر تحمّلها دون ضيق أو بيع. تتطلع الشهية للمخاطرة إلى المكسب، وينظر تحمّل المخاطر إلى الهبوط في الطريق.
قد تسبق الشهية للمخاطرة تحمّل المخاطر. فالمستثمر الذي تجذبه أسهم التكنولوجيا عالية النمو بعد سنة من العوائد القوية لديه شهية كبيرة للمخاطرة، وإذا باع المستثمر نفسه عند أول هبوط بنسبة 20%، فقد كان تحمّل المخاطر لديه أصغر من الشهية.
وفي إدارة المخاطر المؤسسية، للشهية للمخاطرة معنى آخر: بيان يصدره مجلس إدارة الشركة بمقدار المخاطر التي تقبلها المنظمة في سعيها لتحقيق استراتيجيتها. والمعنى المؤسسي يخص المنظمات ونتركه جانبًا هنا.
ما مستويات تحمّل المخاطر المختلفة؟
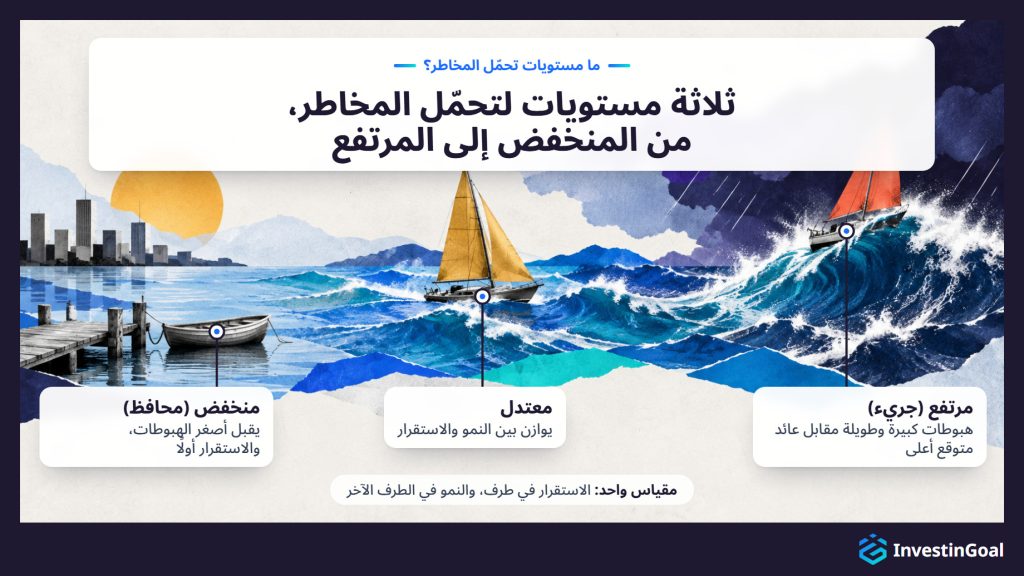
مستويات تحمّل المخاطر الثلاثة هي المنخفض (المحافظ) والمعتدل والمرتفع (الجريء). التحمّل المنخفض يقبل أصغر الهبوطات فقط ويضع الاستقرار أولًا، والمعتدل يوازن بين النمو والاستقرار، والمرتفع يقبل هبوطات كبيرة وطويلة مقابل عائد متوقع أعلى على المدى البعيد.
عدد المستويات اصطلاح يضعه من يبني الاستبيان، وليس معيارًا. تستخدم معظم الأدلة ثلاثة مستويات: المحافظ والمعتدل والجريء. ويستخدم بعضها خمسة، من المحافظ جدًا إلى الجريء جدًا، وبعض المستشارين الآليين (robo-advisors)، وهي خدمات عبر الإنترنت تبني المحفظة وتديرها تلقائيًا بناءً على إجابات العميل، يستبدلون المستويات بدرجة رقمية. وكل صيغة تسير على الخط نفسه، من استقرار يُشترى بنمو أقل في طرف إلى نمو يُشترى باستقرار أقل في الطرف الآخر. ويستخدم هذا المقال ثلاثة مستويات، ولكل مستوى مزيج نموذجي في جدول القسم الخاص بالأسهم والسندات. وفيما يلي المستويات الثلاثة على المقياس الشائع، مرتبة بحسب مقدار الهبوط الذي يقبله كل منها مقابل النمو.
التحمّل المنخفض للمخاطر هو المستوى من المقياس الذي يقبل أصغر الهبوطات، فيعطي الأولوية للاستقرار والحفاظ على رأس المال قبل النمو. تسبب الهبوطات للمستثمر ضيقًا ورغبة في البيع. ويسمى هذا المستوى أيضًا محافظًا.
على مقياس تحمّل المخاطر، يقع المستوى المنخفض حيث يقبل المستثمر أقل قدر من الهبوط مقابل النمو. يشعر المستثمر في المستوى المنخفض بأي هبوط كأنه تهديد لمال ينبغي أن يكون آمنًا، فحتى الهبوط المتواضع يثير الرغبة في البيع. ويسمى الموقف عند هذا الطرف من المقياس النفور من المخاطرة (risk aversion). يفضّل المستثمر النافر من المخاطرة نتيجة مؤكدة على نتيجة محفوفة بالمخاطر ذات قيمة متوقعة مساوية أو أعلى، مثل د.إ4,000 مضمونة بدل فرصة متساوية للحصول على د.إ0 أو د.إ8,800.
وما يتخلى عنه المستوى المنخفض هو النمو. لكن المخاطر المنخفضة ليست انعدام المخاطر. فالتضخم يأكل النقد، وتهبط أسعار السندات حين ترتفع أسعار الفائدة، لذلك يستبدل المستثمر المحافظ الهبوطات العميقة بمخاطر أبطأ وأهدأ. ومبادلة النمو بالاستقرار هي الفكرة الرئيسية في كيفية الاستثمار بأسلوب محافظ، وتصح هذه المبادلة ما دام النمو الأبطأ يبلغ الهدف.
التحمّل المعتدل للمخاطر هو المستوى الأوسط من المقياس، وهو يوازن بين النمو والاستقرار. يحتفظ المستثمر بهبوطات سنوية ملحوظة مقابل النمو، لكن ليس بأعمقها.
على مقياس تحمّل المخاطر، يقع المستوى المعتدل بين المستوى المنخفض والمرتفع. يقبل المستثمر في المستوى المعتدل أن تنتهي سنة بخسارة مقابل النمو مع الوقت، لكنه سيبيع في أعمق الهبوطات، تلك التي تستغرق سنوات للتعافي. وينال النمو والاستقرار كلٌّ منهما حصة معتبرة من المال.
والمحفظة المعتدلة تمرّ بسنوات سيئة أيضًا. فهي تهبط حين تهبط الأسواق، لكن أقل من المحفظة الجريئة، ويبيّن صف 60/40 في جدول القسم الخاص بالأسهم والسندات إلى أي مدى هبط المزيج النموذجي المعتدل في أسوأ سنة له.
التحمّل المرتفع للمخاطر هو المستوى من المقياس الذي يقبل هبوطات كبيرة وطويلة مقابل عائد متوقع أعلى على المدى البعيد. ويسمى هذا المستوى أيضًا جريئًا.
على مقياس تحمّل المخاطر، يقع المستوى المرتفع حيث يقبل المستثمر أكبر قدر من الهبوط مقابل النمو. يستطيع المستثمر في المستوى المرتفع أن يرى جزءًا كبيرًا من قيمة المحفظة يتبخر لأشهر أو سنوات ويواصل الاحتفاظ، لأن العائد المتوقع على مدى عقود هو الغاية. والتحمّل المرتفع شائع بين المستثمرين ذوي الآفاق الطويلة، لكنه ليس حكرًا عليهم. فما يجعله مرتفعًا هو الاستعداد، لا العمر.
والمخاطرة المرتفعة ليست ضمانًا لعوائد أعلى. فالعائد الأعلى متوقع على فترات طويلة، والهبوطات في الطريق أعمق. والتحمّل المرتفع للمخاطر ليس سببًا أبدًا لتحمّل مخاطر أكثر مما تسمح به القدرة على المخاطرة، لأن نقطة البداية هي الأدنى بين الاثنين. وضمن الحد الذي تضعه القدرة على المخاطرة، فإن مبادلة الاستقرار بالنمو هي أساس كيفية الاستثمار بأسلوب جريء.
ما العوامل التي تؤثر في تحمّل المخاطر؟
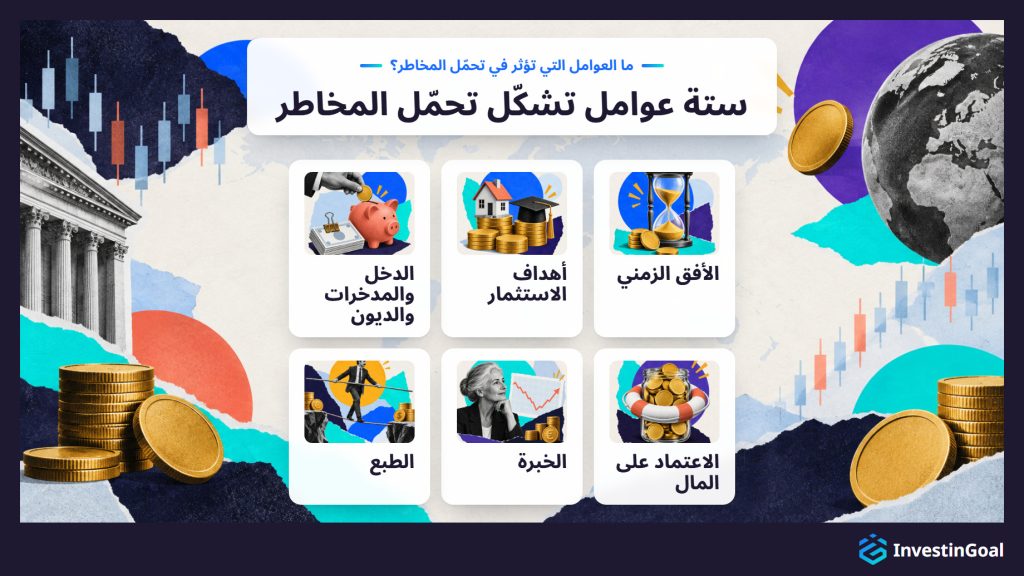
ستة عوامل تؤثر في تحمّل المخاطر، أربعة ماليّة واثنان شخصيّان، وهي مذكورة أدناه.
- الأفق الزمني: عدد السنوات قبل أن تحتاج إلى المال. هدف يبعد 25 عامًا يترك وقتًا للتعافي من عدة هبوطات، بينما هدف يبعد سنتين لا يترك وقتًا. ووقت التعافي هو سبب أهمية الأفق الزمني، والأفق الأطول يرفع القدرة على المخاطرة أكثر مما يرفع الاستعداد.
- أهداف الاستثمار: الأهداف المالية التي يُخصص المال لها، مثل منزل أو تعليم طفل أو التقاعد. الهدف ذو الموعد الثابت والمبلغ الثابت يترك مجالًا أضيق للهبوط من هدف يمكن تأجيله أو تقليصه.
- الدخل والمدخرات والديون: حجم الدخل واستقراره، والمدخرات المبنية سلفًا، وما هو مستحق. تحدد المدخرات والديون معًا صافي الثروة (net worth)، أي ما يُملك ناقص ما يُدين به، وصافي ثروة أعلى مع دخل أكثر استقرارًا يستوعب الخسارة بسهولة أكبر.
- الاعتماد على المال: مقدار اعتمادك على المال المستثمر لتغطية نفقات المعيشة أو الطوارئ. يذكر دليل المستثمر الصادر عن FINRA بشأن تحمّل المخاطر الاعتماد على الأموال المستثمرة ضمن العوامل التي تقف وراءه. وصندوق الطوارئ المحتفظ به منفصلًا نقدًا، وقلة احتياجات السيولة، يخفضان هذا الاعتماد.
- الخبرة: معرفة كيفية عمل الأسواق والوقت المقضي في مراقبة دورات السوق. المستثمر الذي رأى هبوطًا وتعافيًا يعرف كيف يبدو الهبوط وكم قد يطول التعافي.
- الطبع: هل أنت شخص حذر أم مقدام على المخاطرة بطبعك. الطبع يحرّك الاستعداد بصورة مباشرة أكثر، ويظهر في طريقة تعاملك مع عدم اليقين خارج الاستثمار أيضًا.
العوامل الأربعة الأولى تؤثر في الغالب في القدرة على المخاطرة، أي القدرة المالية على استيعاب الخسارة، والاثنان الأخيران يؤثران في الاستعداد، وهو تحمّل المخاطر. وإلى جانب هذه الستة، فإن العامل الأكثر ذكرًا هو العمر، لأنه يحرّك الأفق الزمني والعوامل المالية معًا.
يكون تحمّل المخاطر في الاستثمار عادةً في أعلى مستوياته في مطلع العمر، حين يكون المستثمر شابًا وبعيدًا عن الهدف وقليل الالتزامات وأمامه عقود للتعافي من أي هبوط. وما يرفعه الشباب هو في الغالب القدرة على المخاطرة، أي وقت التعافي، لا الطبع. فقد يكون المبتدئ الشاب قلقًا والمستثمر الأكبر سنًا هادئًا.
الإجابة المعتادة تقوم على الوقت. في سن 25، أمام المال المخصص للتقاعد نحو 40 عامًا للتعافي من أي هبوط، وغالبًا لا يعيل المستثمر الشاب أحدًا ولا عليه رهن عقاري. وكل واحدة من هذه الوقائع ترفع القدرة على استيعاب الخسارة، وهي القدرة على المخاطرة، بينما يعتمد الاستعداد على الشخص.
لنأخذ شخصًا عمره 25 عامًا وآخر عمره 60 عامًا، وكلاهما يحتفظ في الغالب بأسهم حين يهبط السوق 40%. أمام صاحب الخمسة والعشرين أربعة عقود لتتعافى الأسعار وسنوات من المساهمات الجديدة التي تشتري بأسعار أدنى. أما صاحب الستين فقد يحتاج إلى المال خلال خمس سنوات، وهبوط بنسبة 40% قد يؤخر التقاعد.
المستثمر الشاب القلق من الهبوطات يبدأ من تحمّل المخاطر الخاص به، لا من المستوى الذي يوحي به العمر. فالمستثمر الذي يبيع في أول سنة سيئة مزيجًا يسمح به العمر لكن الأعصاب لا تحتمله، يفقد بهذا البيع ميزة الوقت التي يمنحها الشباب.
كيف يُقاس تحمّل المخاطر؟
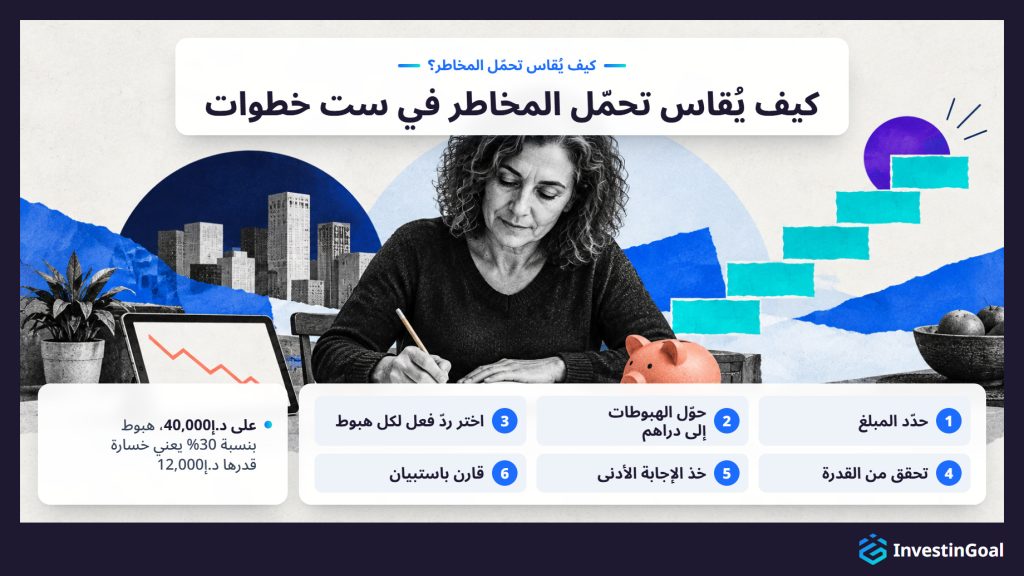
يُقاس تحمّل المخاطر باختبار ذاتي من ست خطوات، يُجرى على مبلغك أنت بالدرهم، وهي مذكورة أدناه بالترتيب الذي تفرضه المهمة.
- حدّد المبلغ: اكتب المبلغ الذي تنوي استثماره فعلًا، لا محفظة افتراضية. تستخدم الأمثلة أدناه د.إ40,000. استبدل به رقمك أنت.
- حوّل الهبوطات إلى دراهم: طبّق الهبوطات التي تستخدمها استبيانات المخاطر (15% في سنة، من 20 إلى 30% في سنة، مبلغ ينخفض 30%) وهبوطًا شديدًا بنسبة 50% على مبلغك. على د.إ40,000، هبوط بنسبة 15% يعني خسارة قدرها د.إ6,000، وهبوط بنسبة 30% يعني خسارة قدرها د.إ12,000، وهبوط بنسبة 50% يعني خسارة قدرها د.إ20,000. والرقم بالدرهم هو الرقم الذي يكشف تحمّلك الحقيقي للمخاطر، لأن النسبة المئوية تبدو مجردة حتى تصبح مالك أنت.
- اختر ردّ فعل لكل هبوط: لكل خسارة بالدرهم، قرر هل ستبيع أم تحتفظ أم تشتري المزيد. وإذا عشت هبوطًا حقيقيًا بمالك أنت، فإن ما فعلته فعلًا يُحتسب أكثر مما تتوقعه الآن. وأكبر خسارة تحتفظ بها دون أن تبيع هي تحمّلك للمخاطر بالدرهم.
- تحقق من القدرة: أجب عن ثلاثة أسئلة عن المال نفسه: متى تحتاج إليه، وهل يقف وراءه احتياطي للطوارئ، وإلى أي مدى تعتمد عليه. المال المطلوب خلال بضع سنوات، أو المال الذي لا يقف وراءه احتياطي، يشير إلى قدرة منخفضة على المخاطرة مهما قالت الخطوة 3.
- خذ الإجابة الأدنى: طابق أكبر خسارة تحتفظ بها مع مستوى بمقارنتها بأسوأ سنوات المزائج النموذجية الثلاثة في جدول القسم الخاص بالأسهم والسندات، ثم ابدأ من الأدنى بين ذلك المستوى وقدرتك على المخاطرة. التحمّل المرتفع مع قدرة منخفضة يبدأ من المستوى المنخفض، وكذلك التحمّل المنخفض مع قدرة مرتفعة.
- قارن باستبيان: أجرِ استبيان تحمّل المخاطر الخاص بوسيطك أو بمستشار آلي، وقارن نتيجته بنتيجتك. يعطي الاستبيان تقديرًا مبنيًا على أسئلته هو. والتقدير يختلف من مزوّد إلى آخر، وليس نصيحة، وحين يُجرى في سوق هادئة أو صاعدة يميل إلى المبالغة في تقدير تحمّل المخاطر، لأن السوق الصاعدة لا تفرّق بين أن ترتاح لمخاطر الاستثمار وأن ترتاح فقط للأسعار المرتفعة. ويضيف المستشار المالي أسئلة معمّقة ويكشف حالات عدم التطابق، مثل إجابة جريئة بجانب أفق قصير.
احتفظ بملاحظة عن الخسارة بالدرهم التي قبلتها في الخطوة 3. ستقيس هبوطًا حقيقيًا مقارنة بذلك الرقم لاحقًا.
يتغير تحمّل المخاطر على مدى العمر، والمناسبات الست التي تستدعي إعادة تقييمه مذكورة أدناه، من أحداث الحياة إلى تغيّرات السوق والتقويم.
- تغيّرات الأسرة: الزواج أو الطلاق أو إنجاب طفل يغيّر من يعتمد على المال وحجم الاحتياطي الذي تحتاجه الأسرة.
- تغيّرات المهنة والدخل: وظيفة جديدة أو علاوة أو فقدان وظيفة يغيّر استقرار الدخل، ومعه حجم الخسارة التي تستطيع الأسرة استيعابها.
- مبلغ مفاجئ أو نفقة كبيرة: الميراث أو المكافأة قد يرفعان القدرة على المخاطرة، وشراء منزل أو فاتورة كبيرة قد يخفضانها.
- العمر واقتراب الهدف: كل عقد يقصّر الأفق إلى التقاعد. والتحوّل التدريجي نحو مخاطر أقل كلما اقترب الهدف هو القاعدة الرئيسية في كيفية الاستثمار بحسب العمر، وكل خطوة من هذا التحوّل لحظة لإعادة إجراء التقدير.
- تحرك كبير في السوق: الانهيار أو الارتفاع الطويل يغيّر إدراك المخاطر ويشوّه أي تقدير تجريه في تلك اللحظة. أعد التقدير بعد أن يهدأ السوق، لا في وسط هبوط أبدًا.
- مراجعة سنوية: مرة في السنة، أعد إجراء الاختبار الذاتي على المبلغ الحالي، حتى لو لم يتغير شيء آخر، لأن الأرقام بالدرهم تنمو مع المحفظة.
كيف يشكّل تحمّل المخاطر مزيج أنواع الاستثمار؟
يشكّل تحمّل المخاطر مزيج أنواع الاستثمار بتحديد حصة الأموال في الأسهم، النوع الذي يهبط أكثر من غيره، مقابل السندات الأكثر ثباتًا والنقد. وتحدد هذه الحصة بعد ذلك العائد المتوقع للمحفظة على المدى البعيد وعمق هبوطاتها.
تبدأ السلسلة من مستوى بدايتك: الأدنى بين تحمّل المخاطر والقدرة على المخاطرة، الذي تجده بالاختبار الذاتي. المستوى المنخفض يضع حصة صغيرة من المال في الأسهم، والمستوى المرتفع يضع حصة كبيرة في الأسهم، والمعتدل بينهما. وتقود الحصة في الأسهم بقية الأمر: كلما زاد المال في الأسهم، ارتفع العائد المتوقع على مدى عقود وعمقت الهبوطات في الطريق.
تحمل المزيج ثلاثة أنواع من الاستثمار، أو فئات الأصول (asset classes). الأسهم حصص في شركات، بأعلى عائد متوقع وأعمق الهبوطات. السندات قروض للحكومات، مثل سندات الخزينة الاتحادية الإماراتية (T-Bonds) والصكوك (T-Sukuk)، وهي نظيرها في التمويل الإسلامي، وللشركات، بأسعار أكثر ثباتًا وعوائد أدنى. النقد هو الأكثر ثباتًا بين الثلاثة، وهو الذي يأكله التضخم. ويوضع النقد في حساب توفير أو في صندوق سوق النقد، وهو صندوق قروض قصيرة الأجل جدًا. ويحتاج المزيج الأول إلى هذه الثلاثة فقط من بين كثير من أنواع الاستثمارات، لأنها معًا تغطي أصلًا المبادلة بين النمو والاستقرار التي يحسمها تحمّل المخاطر.
يعرض الجدول التالي أنواع الاستثمار الثلاثة، مقارنةً من حيث ما هي وما تقدمه وما تكلّفه.
| نوع الاستثمار | ما هو | ما يقدمه | ما يكلّفه |
|---|---|---|---|
| أسهم | حصص في شركات | أعلى عائد متوقع | أعمق الهبوطات |
| سندات | قروض للحكومات والشركات | أسعار أكثر ثباتًا | عوائد أدنى |
| النقد | حساب توفير أو صندوق سوق النقد | الأكثر ثباتًا بين الثلاثة | يأكله التضخم |
بعد أن تحدد الحصة في الأسهم، فإن الاحتفاظ بالمزيج خيار بين أن تبنيه بنفسك أو تشتريه جاهزًا أو تسلّمه إلى خدمة.
- قالب محفظة من صندوقين: انسخ المزيج النموذجي لمستواك بصندوق مؤشر واسع للأسهم وصندوق للسندات، يُشتريان لدى أي وسيط. يحتفظ صندوق المؤشر بكل أسهم أو سندات مؤشر في السوق، وكثير من صناديق المؤشرات تأتي على شكل صناديق متداولة (ETFs)، تُباع وتُشترى في البورصة مثل سهم واحد. ويُعد صندوقان أبسط قوالب المحافظ للمبتدئين، وأنت تحافظ على التقسيم بنفسك.
- صندوق متوازن واحد أو صندوق بتاريخ مستهدف: يحتفظ الصندوق المتوازن بمزيج ثابت من الأسهم والسندات، ويحتفظ الصندوق ذو التاريخ المستهدف، حيث يُعرض، بمزيج يزداد محافظة كلما اقترب تاريخه. وكلا الصندوقين يعيد التوازن بنفسه، فيبقى التقسيم عند هدفه دون أي إجراء منك.
- مستشار آلي: خدمة من هذا النوع تطرح استبيانها الخاص، وتبني المزيج من إجاباتك وتديره لك.
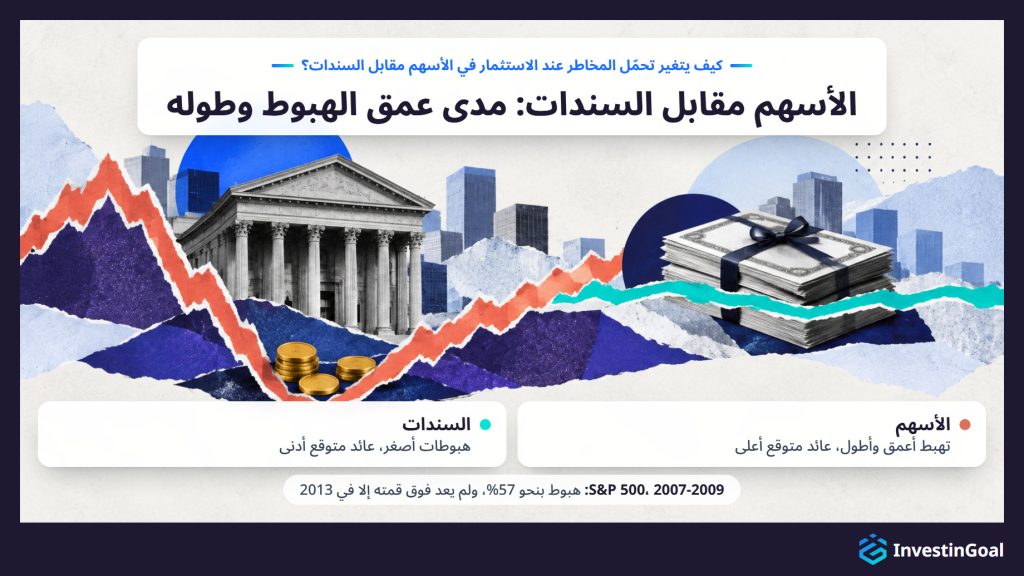
يتغير تحمّل المخاطر الذي يتطلبه الاستثمار بين الأسهم والسندات بحسب عمق الهبوطات وطولها لدى كل منهما. تتطلب الأسهم تحمّلًا أكبر للمخاطر، لأنها مقابل عائد متوقع أعلى على المدى البعيد تهبط أعمق وأطول ويمكن أن تفقد رأس المال. وتتطلب السندات أقل، بعائد متوقع أدنى وهبوطات أصغر.
يتتبع مؤشر S&P 500 خمسمئة شركة أمريكية كبيرة، وقد هبط سعره نحو 57% خلال الأزمة المالية العالمية في 2007-2009، من إغلاق قياسي بلغ 1,565.15 في 9 أكتوبر 2007 إلى إغلاق 676.53 في 9 مارس 2009. ولم يُغلق المؤشر فوق قمته لعام 2007 حتى 28 مارس 2013، أي بعد أكثر من خمس سنوات من القمة. وعلى د.إ40,000 في الأسهم، هبوط بنسبة 57% يعني خسارة تبلغ نحو د.إ22,800. والعائد الأعلى المتوقع للأسهم يأتي بلا أي ضمان.
تتطلب السندات تحمّلًا أقل للمخاطر لأن أسعارها تتحرك أقل، والعائد المتوقع أدنى مقابل ذلك. لكن السندات ليست خالية من المخاطر، لأن أسعار السندات تهبط حين ترتفع أسعار الفائدة.
والقرار ينبع من عمق الهبوطات. كلما زاد المال في الأسهم، زاد تحمّل المخاطر الذي يتطلبه المزيج، فكلما انخفض المستوى كبرت حصة السندات. واختيار التقسيم لا يحتاج إلا إلى هذا المعيار، نتيجة المقارنة بين الأسهم والسندات من حيث عمق هبوطاتها وطولها. أما أي الأسهم أو السندات تشتري فاختيار منفصل.
يعرض الجدول التالي المزائج النموذجية الثلاثة، واحدًا لكل مستوى من مستويات تحمّل المخاطر، مقارنةً من حيث تقسيمها وأسوأ سنة تقويمية لها وتلك السنة بالدرهم على د.إ40,000.
| المستوى | الأسهم | السندات | أسوأ سنة تقويمية | أسوأ سنة على د.إ40,000 |
|---|---|---|---|---|
| محافظ | 20% | 80% | نحو -10% (1931) | نحو -د.إ4,000 |
| معتدل | 60% | 40% | نحو -27% (1931) | نحو -د.إ10,800 |
| جريء | 80% | 20% | نحو -35% (1931) | نحو -د.إ14,000 |
المزائج وأسوأ السنوات التقويمية: تخصيصات المحافظ النموذجية لدى فانغارد، وهي شركة أمريكية كبيرة لإدارة الصناديق، وتاريخها المنشور للعوائد السنوية منذ عام 1926. المزائج الثلاثة توضيحية وليست توصيات، والأداء السابق لا يضمن النتائج المستقبلية.
كل خطوة صعودًا في حصة الأسهم تعمّق أسوأ سنة: من نحو د.إ4,000 إلى نحو د.إ14,000 على د.إ40,000 بين المزيج المحافظ والجريء، أي أكثر من ثلاثة أضعاف. والمزيج الذي تبدأ به هو الذي تكون أسوأ سنة له، بالدرهم على مبلغك أنت، خسارة تستطيع الاحتفاظ بها.
ثلاث ممارسات تُبقي المحفظة متوافقة مع تحمّل المخاطر على مر الزمن، وهي مذكورة أدناه مع الانحراف الذي تمنعه كل واحدة.
- توزيع الأصول (asset allocation): التقسيم بين الأسهم والسندات والنقد المحدد لمستواك، كما في المزائج النموذجية في الجدول أعلاه. والتقسيم المكتوب يمنع انحراف محفظة تُبنى بدافع اللحظة، شراءً بعد شراء. والحفاظ على التقسيم كهدف مكتوب هو الجزء الرئيسي في ما ينطوي عليه توزيع الأصول. وتدخل الأموال الجديدة بالتقسيم نفسه، ويتغير التقسيم حين يتغير تقدير تحمّل المخاطر أو القدرة على المخاطرة، لا حين يتحرك السوق.
- التنويع (diversification): توزيع كل نوع استثمار على كثير من الأوراق المالية عبر صناديق مؤشرات واسعة. يمنع التنويع انحراف محفظة تصبح مخاطرها معتمدة على بضع شركات. ويقدّم الصندوق الواسع تعريف التنويع المعروف في عملية شراء واحدة، مع أن التنويع لا يضمن الربح ولا يحمي من الخسارة.
- إعادة التوازن (rebalancing): إعادة التقسيم إلى هدفه بعد أن تحركه الأسواق. ابدأ بتقسيم 60/40 بـد.إ24,000 في الأسهم ود.إ16,000 في السندات. وبعد سنة ترتفع فيها الأسهم 30% وتبقى السندات ثابتة، تضم المحفظة د.إ31,200 في الأسهم ود.إ16,000 في السندات، أي نحو 66/34، وهو مزيج أكثر مخاطرة من المزيج المختار. وبيع جزء مما ارتفع وشراء ما هبط يعيد المستوى، مرة في السنة أو كلما تجاوز نوع ما نطاقًا محددًا، مثل خمس نقاط مئوية.
يعرض الجدول التالي الممارسات الثلاث، مقارنةً من حيث ما هي والانحراف الذي تمنعه وكيفية تطبيقها.
| الممارسة | ما هي | الانحراف الذي تمنعه | كيف تُطبَّق |
|---|---|---|---|
| توزيع الأصول | تقسيم الأسهم والسندات والنقد المحدد لمستواك | محفظة تُبنى بدافع اللحظة | هدف مكتوب؛ الأموال الجديدة بالتقسيم نفسه |
| التنويع | كل نوع موزع على كثير من الأوراق المالية | مخاطر معتمدة على بضع شركات | صناديق مؤشرات واسعة |
| إعادة التوازن | إعادة التقسيم إلى هدفه | مزيج أكثر مخاطرة بعد أن تحركه الأسواق | مرة في السنة أو عند تجاوز نطاق محدد |
والـ SEC (هيئة الأوراق المالية والبورصات الأمريكية) هي الجهة التنظيمية الاتحادية لأسواق الأوراق المالية في الولايات المتحدة. وتتناول الممارسات الثلاث كروتين واحد في دليل المستثمر الصادر عنها Beginners' Guide to Asset Allocation, Diversification, and Rebalancing، المنشور على investor.gov. وتتسع الممارسات الثلاث كلها أيضًا داخل صندوق متوازن واحد، أو صندوق بتاريخ مستهدف حيث يُعرض، يعيد التوازن بنفسه كلما تحركت الأسواق.
يُطبَّق تحمّل المخاطر في حسابات التقاعد عبر قواعد كل حساب. في خطة التقاعد التي يقدمها صاحب العمل لموظفيه، حيث توجد خطط كهذه، غالبًا ما تختار من صناديق الخطة أو خطوطها الاستثمارية، ويستقبل استثمار افتراضي عادةً أموال من لا يختار. وفي حساب تقاعد تفتحه بنفسك لدى وسيط أو مزوّد آخر، تختار المزيج، أو أحد الخطوط الاستثمارية التي يعرضها المزوّد. ولأن المال في أي من الحسابين مخصص لأن يبقى فيه حتى التقاعد، غالبًا مع كلفة أو ضريبة على السحب المبكر، فإن القدرة على المخاطرة في ذلك الوعاء أعلى.
تحصر خطة صاحب العمل الاختيار في الصناديق أو الخطوط التي تعرضها الخطة. والاستثمار الافتراضي، حيث تكون للخطة واحد، هو الصندوق الذي تذهب إليه مساهماتك إن لم تختر شيئًا. وفي الولايات المتحدة، وجدت فانغارد، وهي مدير صناديق كبير، في تقريرها How America Saves 2024 أن 98% من الخطط التي تديرها والتي تسجّل الموظفين تلقائيًا استخدمت صندوقًا بتاريخ مستهدف كاستثمار افتراضي، والصندوق ذو التاريخ المستهدف المضبوط على سنة تقاعدك المتوقعة يحتفظ أصلًا بمزيج يزداد محافظة مع الوقت. وحيث يضيف صاحب العمل مالًا فوق مساهماتك، يذهب ذلك المال عادةً إلى المزيج نفسه الذي تختاره.
أما حساب التقاعد الذي تفتحه بنفسك فيترك لك قدرًا أكبر من الاختيار. وبحسب ما يسمح به المزوّد، يمكنك شراء الصندوقين اللذين يشكّلان المزيج النموذجي لمستواك، أو صندوقًا متوازنًا واحدًا، أو صندوقًا بتاريخ مستهدف حيث يُعرض، أو اختيار الخط الاستثماري الأقرب إلى مستواك، أو تسليم الحساب إلى مستشار آلي.
والانتظار الطويل قبل أن يمكن إنفاق المال هو ما يرفع القدرة على المخاطرة. فبالنسبة إلى مستثمر يبعد عقودًا عن التقاعد، فإن المال الذي لا يستطيع إنفاقه بسهولة حتى ذلك الحين له الأفق الطويل الذي يتيح له التعافي من الهبوطات. ولذلك قد يحتفظ مستثمر واحد بمستويات مختلفة في أوعية مختلفة: مزيج جريء في حساب تقاعد يبقى دون مساس 30 عامًا، ومال الدفعة الأولى لمنزل المستحقة بعد ثلاث سنوات يُبقى خارج الأصول المتقلبة كليًا. وتحديد المستوى وعاءً وعاءً هو الطريقة التي يدخل بها تحمّل المخاطر في السؤال الأوسع عن كيفية الاستثمار للتقاعد.
ماذا يحدث إذا لم تتطابق المحفظة مع تحمّل المخاطر لدى المستثمر؟
إذا لم تتطابق المحفظة مع تحمّل المخاطر لدى المستثمر، فإنه يدفع ثمن عدم التطابق في الاتجاهين. المخاطرة الزائدة تقود إلى البيع بعد الهبوط، وهو ما يثبّت الخسارة وهو أغلى العواقب. والمخاطرة القليلة جدًا تعني نموًا أبطأ وهدفًا يتحقق متأخرًا أو لا يتحقق، ونقدًا يخسر أمام التضخم.
تظهر المخاطرة الزائدة في أول هبوط عميق. فالمستثمر الذي يهبط مزيجه أبعد مما يستطيع تحمّله يبيع، والبيع بعد الهبوط يحوّل خسارة على الورق إلى خسارة دائمة، وغالبًا قبل التعافي الذي لم يعد المستثمر يملكه. ووجدت دراسة Mind the Gap من مورنينغستار، وهي شركة أمريكية تبحث الصناديق الاستثمارية وتصنّفها، أن الدولار المتوسط المستثمر في الصناديق الأمريكية حقق نحو 1.1 نقطة مئوية في السنة أقل من الصناديق نفسها على مدى السنوات العشر حتى 2023، لأن المستثمرين اشتروا وباعوا في اللحظات الخاطئة.
وكلفة المخاطرة القليلة جدًا أصعب رؤية. فالمزيج الأكثر حذرًا من مستوى المستثمر ينمو أبطأ، فيبلغ المستثمر الهدف متأخرًا أو لا يبلغه، والمال المحتفظ به نقدًا يفقد قوته الشرائية أمام التضخم كل عام.
أما المزيج الذي تستطيع الاحتفاظ به خلال سنة سيئة فيتجنب الكلفتين، لأنه حذر بما يكفي كي لا يُباع ومنمٍّ بما يكفي كي يبلغ الهدف.
لماذا يُسأل عن تحمّل المخاطر عند فتح حساب على منصة استثمار؟
يُسأل عن تحمّل المخاطر عند فتح حساب على منصة استثمار لأن قواعد الإمارات العربية المتحدة تُلزم الشركة بالتحقق من أن الاستثمارات التي توصي بها تلائمك. تُلزم قواعد CMA وDFSA وFSRA الشركة التي توصي باستثمارات أو تدير محفظة بالتحقق من ملاءمتها للعميل، وسؤال تحمّل المخاطر هو الطريقة التي تجمع بها معظم المنصات جزءًا من تلك المعلومات.
يأتي السؤال عادةً في إحدى صيغتين. بعض نماذج الحسابات تطلب منك اختيار ملف، من المحافظ إلى الجريء. وتطلب نماذج أخرى هدفًا استثماريًا، مثل الدخل أو النمو أو المضاربة. ويظهر السؤال نفسه غالبًا حين تنضم إلى خطة تقاعد لدى صاحب العمل أو تفتح حساب تقاعد بنفسك.
وما تفعله إجابتك يعتمد على المنصة. لدى مستشار آلي، تحدد الإجابات التوزيع الذي ستديره الخدمة. فالإجابة الحذرة تنتج محفظة غنية بالسندات، والإجابة الجريئة محفظة غنية بالأسهم. ولدى وسيط ذاتي الإدارة، تختار استثماراتك بنفسك، وتصبح الإجابة الملف الذي تستند إليه أي توصية يقدمها الوسيط. وقد تؤثر الإجابة أيضًا في صلاحيات التداول، مثل الموافقة على تداول الخيارات، وهي عقود تمنح الحق في شراء أصل أو بيعه بسعر محدد قبل تاريخ محدد. المبالغة في تقدير تحمّل المخاطر لتبدو مستثمرًا ذا خبرة تعرّضك لمنتجات وخسائر لم تخترها عن علم. يتصرف المستشار الآلي بناءً على إجابتك كل يوم، بينما يحتفظ الوسيط ذاتي الإدارة بها في ملفك ويترك الخيارات لك، وهذا التباين هو الاختبار الأول في سؤال أي منصة استثمار هي الأفضل للمبتدئ.
كيف يتغير تقييم تحمّل المخاطر لدى المستثمر الجديد؟
يتغير تقييم تحمّل المخاطر لدى المستثمر الجديد لأنه لا يستطيع بعد استخدام خطوة السلوك السابق من الاختبار الذاتي. ومع غياب هبوط سابق في السوق يرجع إليه، يقدّر المستثمر الجديد المستوى بالاختبار الذاتي بالدرهم على المبلغ الذي ينوي استثماره فعلًا. ويبدأ التقدير من الأدنى بين تحمّل المخاطر والقدرة على المخاطرة، ومن المستوى الأدنى منه حين يكون المستثمر غير متأكد.
تعتمد طريقة السلوك السابق على الذاكرة: كيف تصرفت آخر مرة هبطت فيها الأسواق. والمستثمر الجديد ليست لديه ذاكرة كهذه، لذلك فإن ردود الفعل في الاختبار الذاتي خيارات تُتخذ مسبقًا، على الخسائر بالدرهم للمبلغ الذي ينوي استثماره فعلًا، ولا شيء يؤكدها بعد.
البدء بمستوى أدنى عند الشك كلفته قليلة. فالمزيج الأكثر حذرًا بمستوى واحد ينمو أبطأ قليلًا لسنة، بينما قد يبيع المستثمر مزيجًا أكثر جرأة بمستوى واحد في أول هبوط له. والاستبيان الذي يُجرى في سوق هادئة يميل إلى المبالغة في تقدير تحمّل المخاطر، والمستثمر الجديد ليس لديه هبوط سابق يصحح به ذلك، وهذا سبب إضافي للبدء بمستوى منخفض.
التداول الورقي (paper trading) يعني الاستثمار بمال افتراضي في حساب تجريبي. وهو يبيّن كيف تتحرك المحفظة لكنه لا يبيّن كيف يكون شعور خسارة مالك أنت. والشعور هو ما يقيسه تحمّل المخاطر، والمال الحقيقي وحده ينتجه.
والسنة الأولى بمال حقيقي هي القياس الذي يؤكد التقدير أو يصححه، وأول هبوط حقيقي فيها هو الاختبار. وقد يترك التقدير الحذر هدفًا بعيد المنال أيضًا، وحتى المزيج المطابق جيدًا يترك مخاطر لا يغطيها التطابق.
يُختبر تحمّل المخاطر بأول هبوط في السوق حين يلتقي الهبوط بالدرهم بالرقم الذي قبله المستثمر في الاختبار الذاتي. الاحتفاظ خلال هبوط ضمن ذلك الرقم يؤكد التقدير. أما هبوط يتبيّن أنه لا يُحتمل ضمنه فيُظهر أن المستثمر بالغ في تقدير تحمّل المخاطر.
خسارة المال في تراجع السوق أمر طبيعي عند كل مستوى من مستويات تحمّل المخاطر. فالمزيج النموذجي المحافظ مرّت به سنوات خاسرة أيضًا، وأول هبوط هو اللحظة التي يتعلم فيها المستثمر الجديد كيف يكون شعور الخسارة بالدرهم.
وتصبح الخسارة دائمة فقط حين يبيع المستثمر الاستثمار. وإلى ذلك الحين هي خسارة على الورق، والاحتفاظ وحده يعوّض خسارة على الورق. احتاج مؤشر S&P 500 إلى سنوات بعد هبوطه في 2007-2009 ليستعيد قمته، كما يبيّن القسم الخاص بالأسهم والسندات، وكان المستثمرون الذين احتفظوا خلال تلك السنوات هم من نالوا التعافي.
ويكون الاحتفاظ أنجح حين تكون الخطة موضوعة سلفًا. فالمساهمات المنتظمة تواصل الدخول بالتقسيم نفسه، فتشتري الأموال الجديدة بأسعار أدنى، وإعادة التوازن تشتري النوع الذي هبط، وهو عكس بيع الذعر.
والهبوط الذي يتبيّن أنه لا يُحتمل ضمن الرقم الذي قبلته يُظهر أنك بالغت في تقدير تحمّلك للمخاطر. والحل هو خفض المستوى للأموال الجديدة بعد أن يهدأ السوق، لا البيع عند القاع، الذي سيثبّت الخسارة التي أُريد للاختبار الذاتي أن يمنعها.
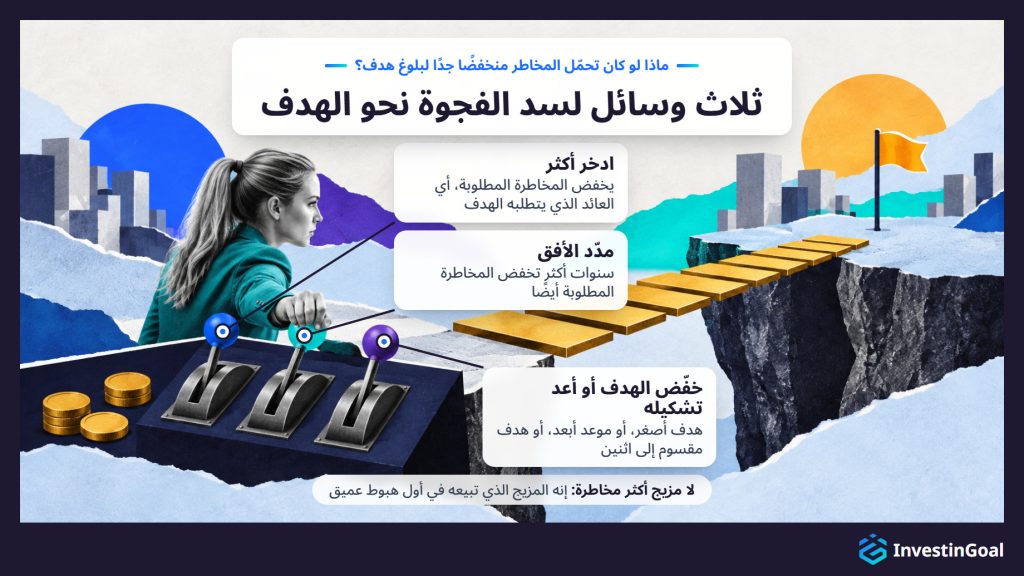
حين يكون تحمّل المخاطر منخفضًا جدًا لبلوغ هدف استثماري، يسد المستثمر الفجوة بادخار أكثر، أو بتمديد الأفق، أو بتخفيض الهدف أو إعادة تشكيله، لا بمزيج أكثر مخاطرة سيبيعه المستثمر في أول هبوط. وتنشأ الفجوة حين يتطلب الهدف عائدًا أعلى مما يمكن توقع أن يحققه مزيج مستوى المستثمر. ويسمى ذلك العائد المطلوب المخاطرة المطلوبة (risk required).
بلوغ د.إ400,000 في 15 عامًا مع د.إ1,200 شهريًا يعني د.إ216,000 من المساهمات، ويجب أن يأتي الباقي من العوائد: نحو 7.6% في السنة. وحين لا يمكن توقع أن يحقق مزيج مستواك ذلك العائد، يكون الهدف بعيد المنال كما هو.
المزيج الأكثر مخاطرة يبدو الحل الواضح لكنه الحل الخاطئ. فالمزيج الأعلى من مستواك هو المزيج الذي تبيعه في أول هبوط عميق، والبيع يثبّت خسارة تترك الهدف أبعد من ذي قبل.
وبدلًا من ذلك تسد ثلاث وسائل الفجوة. الادخار الأكثر يخفض المخاطرة المطلوبة. د.إ1,400 شهريًا تبلغ د.إ400,000 نفسها في 15 عامًا بنحو 5.8% في السنة. وتمديد الأفق يفعل الشيء نفسه. د.إ1,200 شهريًا على مدى 20 عامًا تبلغ د.إ400,000 بنحو 3.2% في السنة. وتخفيض الهدف أو إعادة تشكيله يعمل من الجهة الأخرى. د.إ1,200 شهريًا لمدة 15 عامًا تبلغ د.إ320,000 بنحو 5% في السنة.
يعرض الجدول التالي الخطة الأولى والوسائل الثلاث، مقارنةً من حيث الادخار الشهري والسنوات والهدف والعائد المطلوب في السنة.
| الخطة | الادخار الشهري | السنوات | الهدف | العائد المطلوب في السنة |
|---|---|---|---|---|
| الخطة الأولى | د.إ1,200 | 15 | د.إ400,000 | نحو 7.6% |
| ادخار أكثر | د.إ1,400 | 15 | د.إ400,000 | نحو 5.8% |
| تمديد الأفق | د.إ1,200 | 20 | د.إ400,000 | نحو 3.2% |
| تخفيض الهدف أو إعادة تشكيله | د.إ1,200 | 15 | د.إ320,000 | نحو 5% |
تخفيض الهدف أو إعادة تشكيله يعني هدفًا أصغر أو موعدًا أبعد أو هدفًا مقسومًا إلى اثنين، وكل منها يُدخل المخاطرة المطلوبة ضمن متناول مستواك. ومراجعة الهدف نفسه جزء من معرفة كيفية وضع أهداف الاستثمار، وخطة الاستثمار هي المكان الذي يجمع فيه المستثمر الأهداف والأفق وتحمّل المخاطر ويفحصها بعضها مقابل بعض.
يحمل تحمّل المخاطر المنخفض مخاطر استثمارية رغم ذلك لأن المزيج الذي يشير إليه يستبدل الهبوطات العميقة بثلاث مخاطر أخرى: التضخم الذي يأكل القوة الشرائية للنقد، ومخاطر أسعار الفائدة التي تخفض أسعار السندات حين ترتفع الأسعار، والعجز عن بلوغ الهدف (shortfall) أي هدف فائت.
يعمل التضخم على النقد ببطء ودون هبوط مرئي. عند تضخم 3% في السنة، فإن د.إ40,000 محتفظًا بها نقدًا دون عائد تشتري بعد عشر سنوات ما يشتريه نحو د.إ29,760 اليوم، لأن 1 ÷ 1.03¹⁰ يساوي نحو 0.74: أي ضاع نحو ربع القوة الشرائية، مع أن الرصيد لم يهبط أبدًا.
وتعمل مخاطر أسعار الفائدة على السندات. حين ترتفع أسعار الفائدة، تدفع السندات الجديدة أكثر، فيهبط سعر السندات القائمة حتى يطابق عائدها. وفي 2022، حين ارتفعت الأسعار بسرعة، خسر مؤشر Bloomberg US Aggregate لسوق السندات الأمريكية الواسعة نحو 13%، وهي أسوأ سنة تقويمية في تاريخ المؤشر.
والعجز عن بلوغ الهدف هو الخطر الثالث. فالمزيج الذي يهبط قليلًا قد ينمو قليلًا أيضًا، فيفوت الهدف بمقدار ما عجز المزيج الحذر عن تحقيقه. والتضخم وأسعار الفائدة والعجز عن بلوغ الهدف تنتمي إلى مخاطر الاستثمار الأوسع التي لا يفلت منها أي مزيج.
لا تكفي مطابقة تحمّل المخاطر لإدارة مخاطر الاستثمار لأن المزيج المطابق يحدد فقط إلى أي مدى يمكن أن تهبط المحفظة ككل. والمزيج المطابق لا يحمي من انهيار ورقة مالية واحدة، ولا من حاجة نقدية تفرض بيعًا عند قاع الهبوط.
الفجوة الأولى هي التركّز. فالمال الموضوع في سهم واحد أو في بضعة أسهم قد يفقد كل قيمته أيًا كان مستوى المستثمر. كان ليمان براذرز من أكبر بنوك الاستثمار الأمريكية حين تقدّم بطلب الإفلاس في سبتمبر 2008، وأصبحت أسهمه عديمة القيمة تقريبًا. لذلك يحتفظ المستثمر بحصة الأسهم عبر صناديق واسعة، أي التنويع، وهو من الممارسات التي تُبقي المحفظة متوافقة مع تحمّل المخاطر، كي لا تستطيع شركة واحدة إغراقها.
والفجوة الثانية هي البيع القسري. فقدان وظيفة أو فاتورة كبيرة خلال هبوط قد يفرض بيعًا عند القاع، وهو الخسارة نفسها التي يُراد لتحمّل المخاطر أن يتفاداها. ويدفع صندوق الطوارئ (emergency fund) ثمن الطارئ بدلًا من ذلك، فلا تضطر المحفظة إلى البيع. والإرشاد المعتاد هو نفقات ثلاثة إلى ستة أشهر، محتفظ بها نقدًا خارج المزيج. وتحمي الصناديق الواسعة وصندوق الطوارئ المستثمر حيث لا يستطيع التطابق ذلك، وكلاهما ينتمي إلى السؤال الأوسع عن كيفية إدارة مخاطر الاستثمار.








